华尔街竞相争夺链上美元市场
从高盛、花旗等机构据报投入约 2.7 亿美元参与“Project Faro”,到 SoFi、Anchorage、万事达卡、Visa 和 Circle 加速布局,传统金融机构正竞相进入链上美元市场,挑战由 Tether 和 Circle 主导的格局。
多年来,稳定币一直是加密行业的业务,由 Tether 和 Circle 主导,主要用于数字资产交易。如今,这一局面正在改变。 过去几个月,尤其是近几周,传统金融领域的大型机构纷纷进场,试图争夺链上美元市场。行业布局正迅速加快。
本周传出的消息释放了明确信号:据报道,高盛、花旗、桑坦德银行和德意志银行等银行承诺向一个联合美元稳定币项目投入约 2.7 亿美元。该项目代号为“Project Faro”。 这笔资金将用于支持一家在美国注册的发行方运营五年,该项目计划于 2027 年推出,属于一个由 21 家机构组成的联盟,联盟规模已从最初的 10 家扩大。其目标是挑战 Tether 和 Circle;两家公司目前仍合计控制着规模约 2,900 亿美元市场的 85%。
联盟仍在筹备之际,SoFi 已推出产品。本周早些时候,SoFiUSD 扩展至 Polygon;该稳定币本月还与以太坊和 Solana 一同上线。SoFi 将其称为美国全国性银行推出的首个稳定币,并表示其覆盖该银行超过 1,700 万名客户。 SoFi 还推出了 SoFi Earn,这是一种代币化存款,提供 4.40% 的收益率,并可转换为 SoFiUSD。该公司目前已通过万事达卡网络结算全部银行卡业务。
与此同时,获联邦特许的加密银行 Anchorage Digital 正将自身定位为结算基础设施。Anchorage 的代币目前可以在 Visa 网络上结算交易,首个项目涉及西联汇款的 USDPT。该公司近期还为美墨稳定币通道的两端提供托管服务,覆盖全球规模最大的汇款线路之一。 在支付巨头中,万事达卡是布局最积极的传统企业。
它与收购的稳定币公司 BVNK 推出 Global Money Platform,推出用于筛查支付欺诈的 Stablecoin Security 工具,还公布了 Agent Pay for Machines,使 AI 智能体能够使用稳定币进行交易。Visa 则将自身的稳定币结算项目扩展至多条区块链。
原生加密企业也在加紧巩固地位。Circle 达成一项协议,将 USDC 结算接入拉丁美洲的银行支付通道,首先在哥伦比亚开展试点;这是其向数十个新兴市场拓展计划的一部分。 推动这一轮布局的因素是监管。2025 年签署的《GENIUS 法案》为与美元挂钩的代币建立了美国首个监管框架,为受监管机构进入这一此前大多置身事外的业务领域提供了明确路径。
相关阅读
以太坊跨链迎来新解法:EEZ 如何打破 L2 流动性孤岛?
EEZ(以太坊经济区)由以太坊合约及连接规则组成,并非新链。借助12秒内实时证明、组合器与代理合约,接入的Rollup可在同一笔交易中同步使用L1及其他链的流动性、合约与密钥,无需跨链桥。测试Rollup RollupX上已实现L1池上兑换、Safe从L1读取所有者等案例。
另类 L1 是否走到尽头?安全与成本推动小型链转向以太坊
随着独立运营成本不断上升,以太坊在安全性和流动性方面的优势愈发难以抗拒,Zilliqa、Gnosis 和 Ronin 等 L1 区块链正加入以太坊生态。
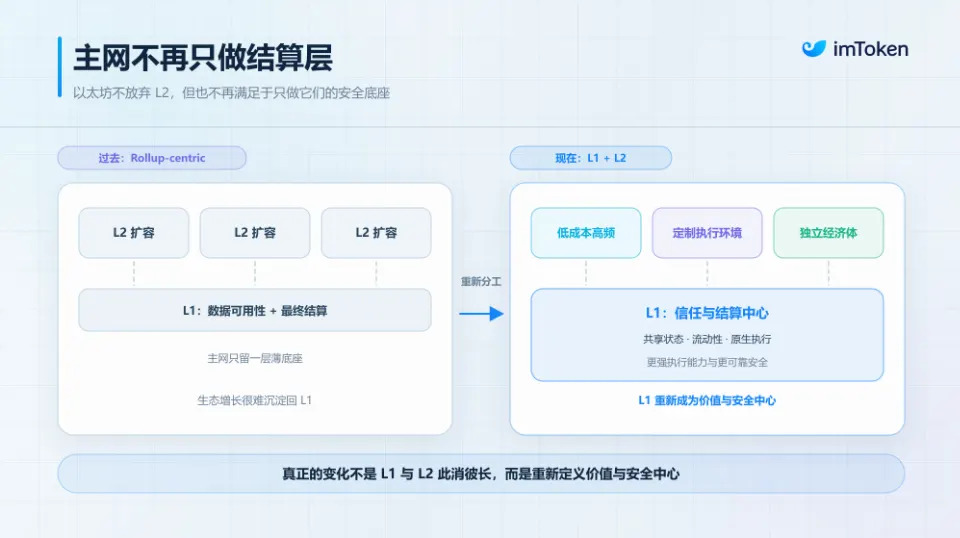
当协议纷纷「搬回主网」,以太坊的价值逻辑,如何变?
L2 是否正在蚕食 L1 的价值?以太坊是否正在失去它的全局可组合性? 在 Rollup 叙事风头最盛的那两年,这样的焦虑几乎充斥着整个以太坊社区。当时的市场逻辑是,既然主网的交易成本越来越高,那就把更多应用、资产和用户迁移到独立的 L2 上。 然而,进入 2026 年,事情开始出现一些有意思的变化。 从 Synthetix 将新的永续合约交易所部署回以太坊主网,到 ENS 放弃筹备已久的 Namechain,再到 Trueo、Superseed 等项目重新选择 L1,项目方们似乎觉得,维