投研早报丨从造富神话到收割机器:pump.fun 如何改变 Meme 币市场/Anthropic 即将上市,华尔街究竟认为它值多少钱/Glassnode:比特币落后于美股反弹,市场尚未出现广泛买盘
ChainFeeds Newsletter 每日精选 Web3 深度投研「简报」+ AI 驱动的热点新闻榜单,帮你做出聪明决策
8700+ 订阅者,ChainFeeds 精选的信息流帮你做出聪明决策
📢 热点新闻 |2026.11.12
🔥 链上衍生品协议 Variational 上线公共主网
🔥 Solana Company 第三季度财报:营收 340 万美元,SOL 总持仓约 2.88 亿美元
🔥 Polymarket 裁减部分员工并终止多名承包商合作
🔥 江卓尔:牛市仍在,7 月的 57,758 美元是本轮熊市最低点
🔥 OKXICE 代币化证券平台将于 11 月 23 日上线
👨💻 ChainFeeds 投研简报 |2026.11.11
chainfeeds.me
1️⃣ Meme|从造富神话到收割机器:pump.fun 如何改变 Meme 币市场
2️⃣ 比特币|28 亿美元卖盘预警再起,Strategy 被踢出 MSCI 会冲击比特币吗?
3️⃣ 美股|Anthropic 即将上市,华尔街究竟认为它值多少钱
4️⃣ 做市商|一年缩水 82%,Hyperliquid 长尾资产流动性发生了什么?
5️⃣ 市场|Glassnode:比特币落后于美股反弹,市场尚未出现广泛买盘
每日精选的加密信息由 ChainFeeds 团队与 AI 共同编写,我们已将内部的信息流工具优化并开放给所有读者及 Web3 行业者使用👇
🌞 Web3 行研早报来自:Web3 行业必读深度资讯「简报」平台|chainfeeds.me
1️⃣ 【英文长推】从造富神话到收割机器:pump.fun 如何改变 Meme 币市场
导读:只有当代币发行模式本身发生改变,Meme 币市场才有可能复苏。
Sparsity:过去 30 天,pump.fun 占据了全链 Meme 币发行平台 92% 的代币发行量和 84% 的交易量。其协议收入的 95% 来自仍处于联合曲线阶段或市值低于 25 万美元的代币交易。每笔买卖收取 1.25% 的手续费,其中 0.95% 归 pump.fun,0.30% 归创建者,这意味着一次完整的买入和卖出,在不考虑价格波动的情况下就需要支付 2.5% 的手续费。
平台四分之三的收入来自创建不足一小时的代币,87% 来自创建不足一天的代币。相比之下,15 个市值峰值合计达到 14 亿美元的头部 Meme 币,总共仅为 pump.fun 贡献约 150 万美元手续费,而处于联合曲线阶段或市值低于 25 万美元的代币贡献了约 5.06 亿美元。
简单来说,1000 个在市值 2 万美元时归零的代币,比一个涨至 1 亿美元市值的代币更能为平台创造收入。平台的收益主要来自代币生命周期的最初阶段,无论这些代币之后表现如何,平台都已经获得手续费。因此,更多代币发行意味着更多交易,也意味着更多收入。整个机制鼓励的是发行数量,而不是代币长期存活或持有人持续获利。
批量发行者之所以不断创建新币,是因为创建者手续费奖励的是交易量,而不是项目建设。无论代币存活一小时还是一年,创建者都能从每笔交易中获得 0.30% 的手续费,因此最有利可图的策略就是尽可能多地发行代币,获取早期交易量后继续发行下一批。发行数量最多的 25 个地址累计创建了 76.1 万枚代币,其中成功完成联合曲线阶段的比例不足 1%,但这些地址累计赚取了 1.28 亿美元。
发行数量最多的单个钱包创建了 171195 枚代币,平均每次发行赚取约 200 美元。喊单奖励进一步强化了这一机制。自 8 月以来,平台向 51115 个钱包支付了 2960 万美元喊单奖励,其中排名前十的钱包获得了 16% 的奖励,而奖励领取者的中位数收入仅为 13 美元。8 月,收入排名前 50 的喊单者中,有 40 人推荐的代币平均市值低于 10 万美元,其中 12 人推荐的代币平均市值不足 1 万美元。
对 14 名喊单者的追踪显示,其推荐代币在喊单一分钟后中位涨幅为 6%,一小时后下跌 48%,一天后下跌 74%,跟随者在一天后合计亏损 92.6 万美元,而喊单者无论代币涨跌都可以获得奖励。
持续运行这些激励机制,最终让 Meme 币市场分化为两个群体:一边是买入代币、平均而言不断亏损的持有人,另一边是几乎不承担风险、通过不断发行代币获取收入的供应者。成为发行者几乎没有门槛,只需点击几下,就可以创建新币、复制热门代币叙事、制造虚假交易量,甚至批量购买具有历史记录的钱包。
越来越多原本可能成为长期持有人的参与者转向代币发行,因为发行能够获得收益,而持有往往意味着亏损。2024 年第四季度,pump.fun 共发行约 316 万枚代币,其中 207 枚市值达到 1000 万美元;2026 年第三季度,发行量仍有约 305 万枚,但达到这一市值的代币仅有 24 枚。
每 10 万枚新发行代币中,能够达到 1000 万美元市值的数量从 6.5 枚下降至 0.8 枚。在 pump.fun 累计发行的 2440 万枚代币中,目前市值仍超过 10 万美元的只有 312 枚,相当于每 7.8 万枚代币中仅有一枚,存活比例约为 0.0013%。与此同时,联合曲线和 PumpSwap 的月度交易量已从 2026 年第一季度约 250 亿至 300 亿美元下降至 10 月的约 138 亿美元。
代币供应持续增加,买方需求却不断萎缩,长期持有逐渐失去吸引力。【原文为英文】( 来源)
2️⃣ 28 亿美元卖盘预警再起,Strategy 被踢出 MSCI 会冲击比特币吗?
导读:MSCI 即将公布指数调整名单,比特币最大买家的飞轮危局。
Foresight News:持有超过 85 万枚比特币、累计购入成本逾 641 亿美元的 Strategy,此前已被列入 MSCI 潜在剔除名单,最终结果预计于北京时间 11 月 12 日早上 6 时后公布。MSCI 于 10 月 16 日敲定新的指数准入规则,将从 11 月指数审议开始,对主要依靠持有资产获得价值、缺少实际经营活动的上市公司进行筛选。
这类公司可能被归入「非经营性公司」,不再具备 MSCI 全球可投资市场指数的纳入资格。新规则首先判断公司的资产结构中是否存在足够多的经营性资产,未通过这一关的公司,还需接受经营开支、经营现金流、公允价值变动及外部融资依赖等五项财务指标检查,其中四项或以上触发,便可能失去指数资格。
对于已经纳入指数的公司,MSCI 要求其在最近两个年度申报期均未通过筛选,才会将其删除。潜在受影响名单涉及 22 家公司,其中 14 家与加密货币直接相关。Strategy、Metaplanet 和 SOL 财库公司 Upexi 被列为拟删除,SharpLink、Solana Company 等另外 11 家加密相关公司进入观察名单。
Strategy 对新方法提出反对,认为公司仍经营软件业务,并在财务报告中将比特币业务作为经营分部,新规则事实上再次针对数字资产财库公司。MSCI 则表示,该方法适用于财务特征类似投资工具的公司,并不局限于加密资产领域。
一旦 Strategy 被剔除,直接面对卖盘的是其股票 MSTR。完全复制相关指数的基金通常需要卖出持有的成分股,采用抽样复制等方式的基金则可以根据投资策略调整,不同产品的交易时间和数量也会有所区别。摩根大通此前发布的推演模型认为,若包括协同基准在内的各路资金全面退场,被动撤离的资金上限可能达到 28 亿美元。
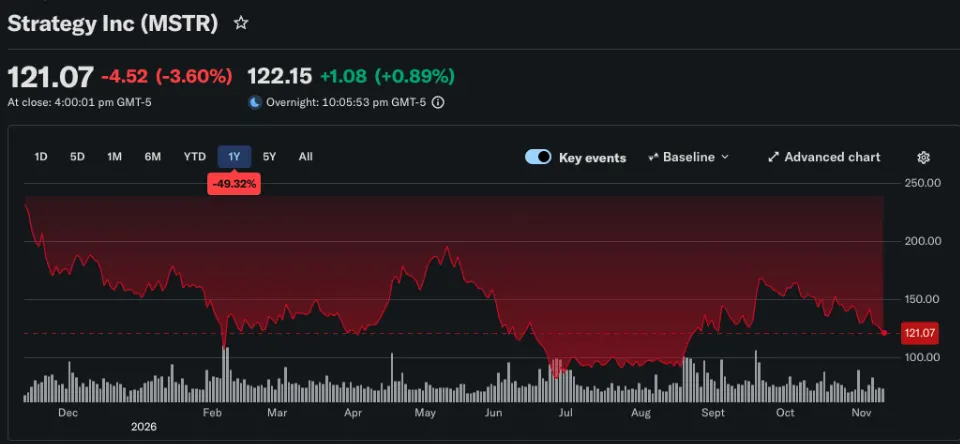
Strategy 官方测算显示,跟踪相关指数的被动基金共持有约 1300 万股 MSTR,占公司总股本的 3.1%。按照 11 月 11 日收盘价 121.07 美元计算,这批股票价值约 15.7 亿美元。Strategy 认为,这一数量低于其当时统计的单日平均成交量,对业务的影响有限。
不过,成交量较高并不意味着新增卖盘一定能够在原价附近获得承接,部分投资者可能提前交易名单预期,真正调仓时的价格仍取决于市场买盘。若最终名单确认剔除,相关被动基金将面临调仓需求,但被动基金卖出 MSTR 并不意味着 Strategy 必须出售资产负债表上的比特币。公司截至 11 月 8 日共持有 850364 枚比特币,累计购买成本约 641.6 亿美元。
指数剔除首先影响的是股票市场的持仓结构、流动性和估值,而不是直接改变公司的比特币储备数量。
Strategy 过去四年的买币模式,高度依赖其股票交易价格相对于底层比特币净资产的溢价。只要溢价存在,公司就能通过市价增发机制在美股市场出售普通股,或通过发行可转债等方式筹集美元资金,再将融资所得投入比特币现货市场。比特币储备规模的扩张又可能吸引更多投资者关注,推动股票估值,并为下一轮融资创造条件。
11 月 2 日至 8 日期间,Strategy 通过出售约 205 万股 MSTR 筹集 2.838 亿美元,并斥资约 8190 万美元购买 1036 枚比特币。如果指数剔除带来持续卖压,MSTR 股价和估值可能受到影响,公司未来每发行一股股票能够筹集的资金也会减少。为了获得同样规模的融资,Strategy 可能需要发行更多股票,从而增加现有股东的稀释程度。
如果投资者同时要求更高回报,公司通过优先股或债务融资的成本也可能上升。融资压力要进一步传导至比特币市场,还需要经过减少未来买入、出售现有资产或其他投资者同步调整仓位等环节。单凭指数剔除,无法推导出 Strategy 必须出售比特币,也无法计算比特币会因此下跌多少。截至 11 月 8 日,公司用于支持优先股股息及债务利息的美元储备约为 47.7 亿美元,另有 1.462 亿美元现金可用于更广泛的公司用途。
( 来源)
3️⃣ 【长推】Anthropic 即将上市,华尔街究竟认为它值多少钱
导读:按发行价计算,Anthropic 的普通股估值约 9,161 亿–1.02 万亿美元,完全稀释估值约 1.26–1.405 万亿美元。
Biteye:Anthropic 在今年 5 月完成 H 轮融资时,投后估值达到 9,650 亿美元。随着公司即将登陆美股,市场对其估值的判断出现明显分歧。New Constructs 在不同增长假设下给出的估值区间为 1,440 亿至 1.1 万亿美元,对高估值整体持谨慎态度。
PitchBook 给出的估值区间为 1.4 万亿至 1.6 万亿美元,认为公司基本面尚不足以支撑 2 万亿美元的估值。Morningstar(晨星)则基于未来收入和利润预测,将 Anthropic 的基准估值定为 1.7 万亿美元。几家机构的估值方法和假设各不相同,最终给出的价格也存在较大差距。
从 H 轮融资时的 9,650 亿美元,到晨星给出的 1.7 万亿美元,Anthropic 的估值已经进入万亿美元级别的讨论范围,而不同收入增长预期、盈利能力和估值模型,正在影响各方对其上市定价的判断。
纽约大学教授 Aswath Damodaran 于 11 月 3 日更新 Anthropic 的现金流折现模型,将估值从此前的 1.475 万亿美元下调至 1.45 万亿美元。IPO Watch 主编 Ian Wyatt 给出的合理买入估值区间为 1.4 万亿至 1.6 万亿美元,与 PitchBook 的估值范围基本一致。
Social Capital 创始人兼 CEO Chamath 此前建议 Anthropic 以接近 1 万亿美元的估值融资,但这一数字并非最新的公允价值判断。Atreides Management 创始人 Gavin Baker 则给出了更为激进的 3 万亿美元估值,认为 Anthropic 当时就已经具备这一价值。
不同投资人之间的估值差距十分明显,从接近 1 万亿美元到 3 万亿美元,最高判断约为最低判断的三倍。即使在相对集中的 1.4 万亿至 1.6 万亿美元区间内,最终定价仍涉及数千亿美元的估值差异。Anthropic 的上市估值不仅取决于当前业务规模,还与未来增长速度、利润水平以及市场愿意为 AI 企业支付的估值倍数密切相关。
Fusion Fund 创始合伙人张璐给出的 Anthropic 合理估值约为 1.5 万亿美元,认为这一水平比此前市场预期的 2 万亿美元更合理,也更有利于上市后的股价表现。Amont Partners 管理合伙人李肇宇则认为,1.5 万亿美元的估值仍然面临挑战,Anthropic 需要在年底实现约 1,000 亿美元的年度经常性收入(ARR),否则即使将估值降至 1.2 万亿至 1.3 万亿美元,也未必能够获得足够的基本面支撑。
中欧商学院副教授张飞达同样对 1.5 万亿美元的估值提出质疑。按照相关测算,要支撑这一估值,Anthropic 在十年后的年收入需要达到约 6,212 亿美元,净利润约为 1,553 亿美元。作为全球最受关注的 AI 公司之一,Anthropic 即将登陆美股,可能成为今年科技市场最重磅的 IPO 之一。
从华尔街到加密货币市场,各方已经开始提前为其定价。围绕 1.5 万亿美元这一估值水平,未来收入增长、盈利能力以及上市后的市场表现,成为不同估值判断中的关键变量。(来源)
4️⃣ 【英文长推】一年缩水 82%,Hyperliquid 长尾资产流动性发生了什么?
导读:长尾资产的深厚流动性,原本就是交易者选择 Hyperliquid 的首要原因之一;而在我们匹配对比的市场上,它已经明显在与币安的竞争中失去优势。要维持订单簿的竞争力,就必须让足够多做市团队负担得起报价成本。
matteo:过去几个月,我们对各类去中心化交易所及不同金融工具的流动性进行了大量分析。借助与 0d Labs 交易这些市场所积累的一年半以上完整订单簿数据,我们发现整个加密市场的长尾资产流动性正在持续变薄。原本预计这一现象主要出现在 10 月 10 日前后,但市场似乎始终没有真正恢复。
为了区分全市场的共同变化与 Hyperliquid 自身的问题,我们选取了 2025 年 11 月 1 日至 2026 年 11 月 1 日期间,同时在 Hyperliquid 和 Binance 交易、杠杆倍数低于 10 倍的 86 种资产作为样本。在能够比较 10 个基点深度的 38 个市场中,Hyperliquid 以美元计价的订单簿深度中位数下降 82%,Binance 下降 61%,OKX 下降 78%。
在距离中间价 5 个基点的范围内,Hyperliquid 相对于 Binance 的流动性深度比值中位数下降 57.5%。按照后期样本计算,买入价值 1 万美元的资产,在 Hyperliquid 订单簿上的中位执行成本为 5.21 个基点,而 Binance 仅为 2.95 个基点,且尚未计入手续费。
进一步排除币价下跌的影响后,Hyperliquid 在 5 个基点范围内的美元深度指数从 100 降至约 13,代币数量指数降至约 28;但统计更广泛的 20 档订单时,代币数量指数反而升至 127。订单簿并非完全没有流动性,而是越来越多的流动性远离了实际交易价格。
Hyperliquid 的流动性变化并不能简单归因于少数大型做市商长期垄断市场。对相同 80 个市场进行年度比较后,单个最大关联账户组在做市成交量中的份额中位数从 25.2% 降至 14.6%,说明过去一年的流动性下降并非由某一家机构独占交易造成。不过,最近一个月的订单簿结构出现了更明显的集中趋势。
从 10 月 30 日前后开始,买卖价差扩大,接近市场价格的流动性也更加集中。比较 10 月 8 日至 14 日与 10 月 31 日至 11 月 6 日两个时间段,在相同的 72 个市场中,距离中间价 25 个基点以内的最大关联账户组报价份额中位数从 34.5% 上升至 38.6%,买卖价差中位数则从 2.13 个基点扩大至 3.55 个基点。
与此同时,每个市场在买卖两侧、距离中间价 25 个基点以内提供至少 1000 美元报价的关联账户组平均数量中位数,从 7.64 个下降至 6.39 个。即使保持代币价格不变,72 个市场中仍有 58 个出现有效报价参与者减少的情况。11 月 3 日前后,一家大型流动性提供者还明显削减了报价规模,其他账户组的市场份额随之上升。
由于这一观察窗口也包含 10 月 29 日币安安全事件,尚不能仅凭这些变化就将流动性集中归因于优先费用或网络拥堵。
手续费结构进一步加剧了小型做市商的竞争劣势。对 54 个关联账户组的历史做市手续费进行统计后,交易量最低的四分之一账户组平均需要支付 0.961 个基点的手续费,而交易量最高的四分之一账户组反而能够获得 0.236 个基点的返佣。两者之间形成约 1.20 个基点的成本差距,这还没有计入对冲成本和不利成交带来的损失。
在买卖价差仅有几个基点的市场中,这种差距已经足以显著影响做市策略的盈利能力。网络拥堵又增加了另一层障碍。Hyperliquid 当前根据地址前一个 UTC 日的加权做市份额分配区块空间,高拥堵期间可以使用相当于该份额两倍的空间。这意味着做市商需要先拥有成交量才能获得更多额度,又需要足够额度才能创造成交量。
对于 HIP-4 预测市场,这种机制尤其值得关注。11 月 10 日对 256 个 HIP-4 合约的统计显示,仅四个专业做市钱包就提供了距离中间价 25 个基点以内 47% 的可见订单簿深度。虽然这些市场目前规模较小,但小型专业做市商已经承担了相当重要的流动性供应。如果 Hyperliquid 希望在长尾资产和预测市场继续保持竞争力,就必须让规模较小的做市商能够稳定报价,而不是让交易额度、手续费优惠和流动性持续向最大的参与者集中。
【原文为英文】(来源)
5️⃣ 【英文长推】Glassnode:比特币落后于美股反弹,市场尚未出现广泛买盘
导读:不过,市场中的杠杆头寸已得到一定程度的清理,两个大额持币钱包群体也开始增持。只要比特币价格维持在 6 月低点上方,8 月以来形成的趋势转变就仍然有效。
glassnode:比特币已跌入此前关注的 7.3 万至 7.6 万美元区间,目前交易价格接近 7.4 万美元,低于 7.56 万美元的短期持有者成本基础,即过去 155 天内买入比特币的投资者平均成本。9 月高点时,几乎所有短期持有者的比特币都处于盈利状态,如今这一比例已降至约 35%,近期卖出的短期持有者平均处于小幅亏损状态。
成本基础分布显示,约三分之二的短期持有者筹码成本高于当前价格,主要集中在 8 月至 10 月形成的三个区间,最高延伸至 8.36 万美元。这些持有者可能在价格反弹至成本附近时选择卖出。当前价格下方唯一密集的筹码区间位于 6.2 万至 6.6 万美元,主要形成于 8 月低点附近。不过,8 月以来的整体趋势结构尚未被破坏。
9 月高点是自 2025 年历史高点以来首次出现的更高高点,目前价格仍明显高于 6 月的 5.85 万美元低点。如果比特币重新站上 7.75 万美元的真实市场均价,约一半短期持有者的比特币将重新进入盈利状态。若收复 7.56 万美元的短期持有者成本基础,将进一步支持价格均值回归的可能性;若持续跌破 7.3 万美元,则意味着市场可能进入更长时间的盘整,而跌破 5.85 万美元的 6 月低点,将破坏 8 月以来形成的趋势变化。
比特币当前面临的主要压力来自新增资金不足。过去 30 天,稳定币总供应量减少 142 亿美元,创下自 2022 年 6 月以来最快的收缩速度。稳定币是加密市场的重要资金来源,供应量下降意味着持有者正在将稳定币赎回为美元,并把资金撤出市场,能够支持价格反弹的流动性随之减少。USDT 略低于 1 美元的交易价格也反映出类似压力。
如果稳定币 30 天供应量变化重新转正,将是新增资金回流的初步信号。与此同时,美国现货比特币 ETF 在过去 20 个交易日累计净流出 16 亿美元,并于 11 月 9 日突破 15 亿美元的持续流出观察门槛。不过,与历史上其他资金流出阶段相比,本轮流出程度仍然较浅。Coinbase 溢价指标同样显示美国市场需求疲弱。
剔除 USDT 低于 1 美元造成的价格影响后,Coinbase 溢价的 30 日均值自 9 月高点以来始终为负,当前折价程度达到 2 月以来最深水平。过去的上涨行情中,美国买家通常愿意支付溢价购买比特币,而目前尚未出现这一现象。宏观层面,美国两年期国债收益率达到 4.75%,比美联储当前 4% 的政策利率高出 75 个基点,反映债券市场仍在定价进一步加息的可能性,但这一差距远低于 2022 年 6 月的 244 个基点峰值。
尽管资金流入不足,比特币当前价格附近的杠杆清算压力已经有所缓解。从 9 月高点开始的持续下跌,已经触发并消化了下行过程中积累的大部分多头清算水平,减少了当前价格附近发生连锁强制卖出的潜在压力。六个月清算热力图中,最大的清算密集区位于 5.95 万至 6.26 万美元之间,自 8 月低点以来一直未被触及,而该区域与当前价格之间的清算分布相对稀疏。
与此同时,尽管比特币价格较 9 月高点下跌约 15%,未平仓合约规模却已恢复至当时水平,表明交易者可能在下跌过程中增加了空头仓位。如果价格转而上涨,空头回补可能形成额外买盘,上方最大的清算密集区位于 8.75 万美元附近。现货订单簿也呈现出下方买盘较强的结构。自 11 月 5 日抛售以来,Binance 和 Coinbase 距离现价 5% 以内的买单数量在每个小时都超过卖单,主要买盘集中在 6.8 万至 7.25 万美元之间,而上方至约 8.4 万美元的挂单相对稀疏。
过去一周,持有 100 至 1000 枚 BTC 和 1000 至 1 万枚 BTC 的两个钱包群体开始增持,积累趋势评分均超过 0.5,但其他规模的钱包群体仍在减持,买盘尚未扩散至整个市场。【原文为英文】(来源)
相关阅读
短期持有者亏损转入交易所的比特币价值达36亿美元
近期买入比特币的投资者正以低于买入价的水平向交易所转入大量 BTC。CryptoQuant 数据显示,24 小时内约有 47,300 BTC 亏损转入交易所;币安也收到一批近期曾在链上转移的比特币。
高危漏洞曾可能导致比特币挖矿停摆,Bitcoin Core 已修复
Bitcoin Core 披露并修复了三项安全漏洞,涉及拒绝服务和隐私问题,并非窃取代币。其中最严重的一项可能使受影响节点无法创建新区块模板,直到重启。
28亿美元卖盘预警:Strategy若被剔出 MSCI,比特币承压几何?
持有超过 85 万枚比特币的 Strategy,正等待 MSCI 公布一份可能改变其股东结构的名单。 指数编制公司 MSCI 已确定,采用新方法筛选不符合其全球可投资市场指数要求的非经营性公司。Strategy 出现在此前公布的潜在剔除名单中,最终结果预计于北京时间 11 月 12 日早上 6 时后公布。 持有超过 85 万枚比特币、累计购入成本逾 641 亿美元的 Strategy 此前已被列入候选剔除名单,若最终名单确认将其除