HyperEVM应用层全景:交易扩张、资金集中与协议演进
Hyperliquid 已经形成链上永续合约的规模优势
CoinW研究院
关键要点
Hyperliquid 已经形成链上永续合约的规模优势。截止至目前,Hyperliquid 全平台未平仓合约约 135亿美元,其中 HIP-3 市场约 35 亿美元。DefiLlama 数据显示,近 30 日协议费用约 6478 万美元,协议收入约 4881 万美元,交易活跃度与可验证收入共同支撑其市场地位。
HYPE 的价值捕获建立在协议收入与援助基金净买入机制之上。公开披露显示,援助基金累计购入并隔离的 HYPE 已超过 4600 万枚。HYPE 的中期资金面取决于协议收入、援助基金实际净买入、质押净流入与新增可售供给之间的动态平衡。
HIP-3 与 HIP-4 扩展了 Hyperliquid 的市场创建能力。截止至目前,HIP-3 未平仓合约的35亿美元中,Trade.xyz 占比约 99.10%。HIP-4 精选结果型合约已在主网交易,无许可标准部署仍在测试网推进。市场边界持续拓展,开发团队集中度、预言机质量与合规路径成为下一阶段的核心变量。
HyperCore 与 HyperEVM 共同构成 Hyperliquid L1 的双执行环境。HyperCore 负责订单簿、撮合、保证金和清算,HyperEVM 负责智能合约与第三方应用。两者共享 HyperBFT 共识,其中,CoreWriter是连接两套执行环境的写入接口,使HyperEVM上的智能合约能够向HyperCore提交下单、资产转移和质押等操作指令,再由HyperCore验证并执行。
HyperEVM应用层已经形成流动性质押、借贷、跨链资产、稳定币和现货交易等核心板块。截止至目前,DefiLlama 数据显示 Hyperliquid L1 的 DeFi TVL 约 15.97 亿美元。应用层增长呈现交易集中与资金分工并行的特征。Trade.xyz 承担 HIP-3 的主要交易规模,Kinetiq 提供 HYPE 流动性质押,HyperLend 和 Felix 承接借贷与稳定币需求。各板块已经形成清晰分工,跨协议组合能力仍有较大提升空间。
2026年美国链上衍生品监管从政策讨论进入产品审批与规则制定阶段。5月29日,CFTC批准美国注册交易所推出比特币永续期货。8月19日,美国总统特朗普在白宫公开提及Hyperliquid,表示CFTC主席Michael Selig正在研究如何使其以合法、合规的方式进入美国市场。与此同时,Hyperliquid通过华盛顿政策中心参与股票、商品永续合约的监管讨论。
美国监管环境的变化为Hyperliquid拓展机构资金与合规用户创造了新的可能性,但其美国市场准入仍取决于经营许可、产品法律定性及相关合规要求。
未来值得跟踪的四组核心指标包括HyperEVM总锁仓量及资金留存、HIP-3成交规模与Trade.xyz市场集中度、HIP-4第三方部署及实际交易活跃度,以及HYPE代币解锁与应用层资金净流入的动态平衡。这些指标将共同反映Hyperliquid能否在现有永续合约业务之外形成持续增长的应用生态,并将交易规模与流动性优势转化为更稳定的协议收入和代币价值捕获能力。
Hyperliquid正在形成以HyperCore为交易与流动性中心、HyperEVM负责金融应用扩展的链上金融生态,与以太坊等通用公链形成差异化竞争。其优势在于成熟的订单簿、清算体系和协议收入机制,但HIP-3市场集中度、预言机风险、HYPE新增供给及美国本土合规交易所的竞争仍是主要制约因素。
本报告认为,HYPE的估值逻辑正在从一般DeFi协议代币向具有持续交易收入的链上金融基础设施延伸,未来能否获得更高估值,取决于应用层独立收入增长、机构资金持续接入及美国合规业务的实际落地。
目录
1.Hyperliquid 构建 HyperEVM 的流动性基础
1.1 Hyperliquid 已经是链上永续合约的绝对龙头
1.2 HYPE 代币的资金飞轮已被市场验证
2.HyperEVM 与 HyperCore 构成同一 L1 的双执行环境
2.1 一条链上的两套执行环境
2.2 HyperCore:Hyperliquid 体系的核心引擎
2.3 HyperEVM:Hyperliquid 体系的应用扩展层
3.市场开放与应用分工共同塑造 HyperEVM 应用层
3.1 HIP-3:把永续合约的发行权交给第三方开发团队
3.2 HIP-4:把事件合约纳入统一保证金账户
3.3 应用层形成交易与资金管理的分工体系
4.HyperEVM 接下来会被什么定义
4.1 可能出现的新协议方向
4.2 已有大类中仍未跑出龙头的空白板块
4.3 HyperEVM 应用层的核心差异化
5.HyperEVM 的不确定性边界是风险与监管
5.1 风险维度
5.2 监管维度
6.接下来最值得跟踪的指标
6.1 HyperEVM 总锁仓量增长曲线
6.2 HIP-3 累计成交与未平仓合约
6.3 HIP-4 主网推进时间表
6.4 HYPE 月度解锁与应用层资金净流入比例
7.HyperEVM 的位置与下一程
7.1 主要结论
7.2 几个独立判断
7.3 未来方向展望
参考链接
1.Hyperliquid 构建 HyperEVM 的流动性基础
Hyperliquid 同时承担底层公链和核心交易场所两项功能。HyperEVM 运行在同一条 L1 上,为第三方开发者提供智能合约环境。HyperCore提供用户、资产、订单簿和结算能力,HyperEVM 进一步组合出借贷、稳定币、质押、收益与资产管理产品。理解 HyperEVM 的应用价值,需要先理解 Hyperliquid 的交易规模与 HYPE 的价值捕获机制。
1.1 Hyperliquid 已经是链上永续合约的绝对龙头
过去十二个月,链上永续合约市场的整体格局完成了一次彻底的重新分布。截止至目前,Hyperliquid 近 30 日永续合约名义成交额约 1849 亿美元,全平台未平仓合约约 135亿美元。平台在链上永续合约市场继续保持规模领先,HIP-3 对未平仓合约和成交的贡献进一步上升,增长来源已经从加密原生合约扩展至股票指数、商品与其他传统资等。
在分析Hyperliquid当前位置时,主要看点不在市占率本身,而在其增长背后的成本结构。Hyperliquid 自 2024 年 11 月创世空投完成之后,没有再依靠交易补贴、积分挖矿或代币激励来驱动用户与交易量的扩张。其市占率增长,主要由原生订单簿性能、撮合速度、合约种类与工具链生态的持续投入驱动。这种没有补贴的有机增长曲线,在加密衍生品历史上较为少见,意味着Hyperliquid的市场份额不是短期补贴堆出来的,而是真实的产品深度建立起来的。
从竞争对手层面看,本报告认为Hyperliquid当下面对的真正竞争压力不来自链上同业协议。当前阶段最直接的对手是中心化交易所,Hyperliquid正在从这一阵营手中持续夺取衍生品成交份额。中长期看,一旦未来美国本土合规交易所放行永续合约业务,将构成更具系统性的竞争。
1.2 HYPE 代币的资金飞轮已被市场验证
HYPE代币之所以在过去半年里被反复讨论,根本原因在于协议收入、代币回购、市值表现、协议吸引力四者之间的反馈循环已经被市场用真金白银验证。承担循环转动的核心机制是 Hyperliquid 的援助基金。协议手续费的97%注入援助基金,由援助基金在链上每日以 USDC 在二级市场回购 HYPE。目前,援助基金累计买回超过 4313 万枚 HYPE,对应建仓成本约 10.4 亿美元,年化回购规模相当于 HYPE 流通市值的 7% 左右。
飞轮的底层动力来自真实的协议收入,截止至目前,DefiLlama 数据显示,Hyperliquid 近 30 日协议费用约 6478 万美元,协议收入约 4881 万美元,收入仍主要来自永续合约交易。
为什么 HYPE 的估值方法论应当使用市盈率
本报告认为,HYPE 的估值锚应当从加密圈惯用的"FDV 与 TVL 比值"切换为更接近上市公司的市盈率方法,原因在于援助基金机制本质上把 HYPE 推向了"准生息权益"形态。
一般 DeFi 协议代币的价值捕获,依靠的是治理权、协议费用分成、或基于代币持仓的功能权限,这些价值往往无法以稳定的、可审计的现金流形态呈现,因此估值锚通常只能借助FDV 与TVL的简单比值。HYPE 不同,援助基金把 97% 的协议手续费持续转化为 HYPE 的二级市场买盘,这一行为与传统金融体系中上市公司用税后利润进行股票回购的机制非常接近,可追踪、可验证、可预测、与协议经营状况直接挂钩。
基于这一机制,HYPE的估值可以用协议年化收入 / 流通市值作为类市盈率的指标来评估。
以近30日协议收入简单年化测算,Hyperliquid年化协议收入约5.86亿美元。若以HYPE流通市值约183亿美元计算,对应类市盈率约31倍。这个口径的价值在于,它可以把HYPE与电子券商、衍生品交易平台等具备交易收入的资产放在同一框架下比较。
2.HyperEVM 与 HyperCore 构成同一 L1 的双执行环境
2.1 一条链上的两套执行环境
Hyperliquid 是一条面向链上金融优化的 L1。状态执行分为 HyperCore 与 HyperEVM 两个部分。HyperCore 处理现货和永续订单簿、撮合、保证金与清算,HyperEVM 运行通用 EVM 智能合约。两者共享HyperBFT共识和验证节点,交易状态与应用状态按照同一条链的顺序推进。
可以把 Hyperliquid 理解为一套完整的链上金融系统。HyperCore 类似交易与清算部门,负责处理订单、保证金、清算和结算,强调吞吐、确定性和低延迟。HyperEVM 类似产品与应用部门,开发者可以部署借贷、稳定币、收益、资产管理和交易工具。两套环境共享安全体系,也保留各自的执行职责。
HyperCore 提供标准化交易原语,HyperEVM 提供灵活的合约组合能力。开发团队可以使用 HyperCore 的市场状态和资产体系设计产品,从而减少重复建设订单簿和清算系统的成本。用户也可以在统一账户体系内管理现货、永续合约和应用层资产。
Source:CoinW研究院,Hyperliquid 官方技术文档
2.2 HyperCore:Hyperliquid 体系的核心引擎
把 Hyperliquid 想象成一家完整运行的金融机构,这家机构内部有两个组成部分。第一部分叫 HyperCore,承担传统证券交易所的所有核心功能,订单簿撮合、保证金计算、清算与交割。它的特点是高速、专业、对延迟极度敏感,但功能种类是预先设定好的,外部团队无法在它里面增加新的产品类型。
第二部分是HyperEVM应用层,承担对外开放的应用程序接口角色,任何第三方开发者都可以基于它部署智能合约,组装自己的金融产品。它的特点是灵活、开放、组合性高,但本身并不具备一套现成的撮合系统。
HyperCore与HyperEVM 应用层并不是上下层关系,而更像同一家机构内部并列的两个工作空间。两者运行在同一套共识协议之下,区块按相同的顺序推进,由同一组验证节点共同维护。HyperCore处理订单簿与撮合,HyperEVM 处理智能合约执行;它们彼此独立,但在功能上相互依赖。
HyperCore 的"读写双通道",应用层调用核心引擎的关键
2025 年 7 月,Hyperliquid 在协议层激活了一个关键升级,把 HyperEVM 与 HyperCore 之间的连接,从只读升级为读写双通道。在这次升级之前,HyperEVM 上的应用合约可以读取 HyperCore的订单簿状态、价格、保证金,但无法主动发起任何交易指令,应用层就像一个只能看见、但无法操作核心交易引擎的旁观者。
升级之后,HyperEVM 上的应用合约第一次能够直接向 HyperCore 发出交易动作,开仓、对冲、转账、再平衡都可以在同一笔链上交易内由智能合约自主完成。从应用层产品形态的角度看,这是一次根本性的能力释放,此前需要依赖链下中心化前端或第三方代理才能实现的复杂金融组合,从这一刻起可以完全在链上完成。
对评估 HyperEVM 应用层的项目而言,理解 HyperCore 的位置极其重要。HyperEVM 上每一个具备真实业务承载力的协议,无论是 Felix 的抵押稳定币、Kinetiq 的流动性质押凭证等,其产品深度都直接或间接依赖 HyperCore 提供的流动性与撮合能力。
这是 HyperEVM 相对于以太坊、Solana 等其他公链最根本的差异。在其他公链上,应用层协议必须自建撮合系统;在 HyperEVM 上,这一层已经由 Hyperliquid 主体提供,应用层协议可以把工程精力集中在产品本身。
2.3 HyperEVM:Hyperliquid 体系的应用扩展层
如果说 HyperCore 是这家链上金融机构的交易与清算部门,那么 HyperEVM 更像是它对外开放的产品部门。HyperCore 负责最核心、最标准化、最需要低延迟的交易动作,包括订单簿撮合、保证金计算、清算和结算;HyperEVM 则负责承载第三方开发者的智能合约,让借贷、稳定币、流动性质押、收益金库、资产管理和交易工具等应用可以在同一条 L1 上运行。
HyperEVM 不是一条独立的新链,也不是部署在 Hyperliquid 之外的二层网络,而是 Hyperliquid L1 内部的第二套执行环境,与 HyperCore 共同继承 HyperBFT 共识安全。
HyperEVM 与普通 EVM 链的区别在于,它并不是重新从零搭建一套链上金融基础设施。一般 EVM 公链上的应用,如果想做永续合约、订单簿、清算系统或保证金系统,往往需要自己搭建撮合逻辑、预言机、清算机器人和流动性网络。HyperEVM 的特殊之处在于,HyperCore 已经在同一条链上提供了高性能订单簿、现货和永续合约市场、保证金体系和清算能力,应用层协议不必重复建设这一层,而是可以围绕现有交易基础设施设计新的金融产品。
HyperEVM 的可编程组合层,应用协议接入核心交易能力的入口
在 HyperEVM 上,开发者可以使用 Solidity 等熟悉的 EVM 工具部署智能合约,同时通过预编译读取 HyperCore 的关键状态,例如价格、余额、仓位、保证金信息、Vault 状态和质押状态等。这意味着应用协议不需要完全依赖外部预言机或链下同步,就可以在合约逻辑中使用 HyperCore 的交易与账户状态。对于借贷、稳定币、结构化金库和交易工具来说,这一点非常重要,因为这些产品的风控逻辑需要及时了解用户抵押物、仓位风险和市场价格变化。
2025 年 7 月升级之后,HyperEVM 与 HyperCore 的连接进一步从可读取扩展为可发起动作。CoreWriter 系统合约使 HyperEVM 智能合约能够向 HyperCore 发送特定操作,包括下单、资产转移、Vault 操作和质押相关动作等。不过,这里需要注意,CoreWriter 并不等同于普通智能合约里的同步调用。
合约调用 CoreWriter 后,实际是把动作编码并提交给 HyperCore,后续仍由 HyperCore 按自身规则验证和处理;部分订单和 Vault 转账动作还会被有意延迟,以避免 HyperEVM 合约获得不公平的低延迟优势。因此,HyperEVM 的写入能力更适合资产管理、自动化策略、结构化产品和风险控制工具,而不是让应用合约绕过 HyperCore 成为高频交易通道。
这决定了 HyperEVM 的定位,它不是 HyperCore 的替代品,而是 HyperCore 的应用扩展层。HyperCore 负责保证交易系统本身足够快、足够深、足够稳定;HyperEVM 负责让外部团队基于这套交易系统开发更复杂的金融产品。
因此,HyperEVM 的核心意义在于,它把 Hyperliquid 从单一链上永续合约交易所,扩展成一条可以承载完整金融应用生态的 L1。HyperCore 提供底层交易和清算能力,HyperEVM 提供应用创新和资产组合能力。两者结合后,Hyperliquid 的增长不再只取决于永续合约交易量,也取决于围绕交易、抵押、收益、风险管理和资产发行所形成的新应用层。后文讨论的稳定币、借贷、流动性质押、结构化金库和 HIP-3 相关工具,本质上都建立在这一双执行环境之上。
3.市场开放与应用分工共同塑造 HyperEVM 应用层
HIP-3 于 2025 年 10 月在主网上线,允许第三方开发团队部署永续合约市场。HIP-4 于 2026 年 5 月进入主网,进一步引入完全抵押的结果型合约。两项升级共同扩大 HyperCore 可承载的市场范围,也为 HyperEVM 应用带来新的交易、抵押和风险管理场景。
3.1 HIP-3:把永续合约的发行权交给第三方开发团队
HIP-3 于2025 年 10 月 13 日在 Hyperliquid 主网正式上线,本报告在后续行文中统一使用第三方开发团队或开发团队来指代部署 HIP-3 市场的实体。
协议机制
第三方开发团队要部署自己的永续合约市场,必须先质押 50 万枚 HYPE 作为入场抵押。这一数额是后续运营行为的抵押物,任何违反协议规则的行为都可能触发部分或全部抵押的罚没。每个开发团队的前3个合约市场拥有免拍卖配额,从第 4 个市场开始需要参与每 31 小时一次的荷兰式拍卖。开发团队在自己的合约市场上具备完整的参数控制权,包括预言机选择、保证金资产、资金费率与清算参数。
在手续费分配上,HIP-3 市场上交易者支付的手续费为验证人运营的永续合约市场的两倍,其中开发团队分得 50%。从协议侧看,一笔 HIP-3 成交带来的协议收入与验证人市场完全一致;开发团队获得的,是用户额外多付的那一半。这一结构在协议经济与生态激励之间形成精巧的均衡,开发团队有强烈动力去拓展市场与引入流动性,但 Hyperliquid 主体的协议收入并未因之被稀释。
实测数据
截止目前,HIP-3 全网未平仓合约约35亿美元,近三个月累计上涨近11.4倍。在成交占比上,HIP-3在 Hyperliquid 总成交中的份额已超过 35%,从一项被早期视为实验性升级的功能,跃升为 Hyperliquid 体系的第三条增长曲线。
Source:Loris.tools HIP-3 Dashboard
HIP-3体系内的市场份额结构高度集中,是评估这一赛道时无法回避的事实,下图各开发团队的未平仓合约占比也呈现了这个情况。 Trade.xyz 一家承担 HIP-3 全网 96.6% 的未平仓合约,剩余3.4% 由 其他开发团队分摊。这一高度集中既证明 HIP-3 产品形态与市场需求之间存在真实匹配,也意味着整个 HIP-3 赛道的健康度,几乎完全绑定在单一开发团队的稳定性之上。
Source:Loris.tools HIP-3 Dashboard
3.2 HIP-4:把事件合约纳入统一保证金账户
HIP-4 在 2026 年 5 月 2 日正式主网激活,是 Hyperliquid 体系在事件合约方向上的协议升级。HIP-4 是一类完全抵押、按结果在 0 与 1 之间结算的链上工具,把链上预测市场的核心承载能力,整合进了 Hyperliquid 的统一保证金账户。
机制设计的三个关键选择
HIP-4 的事件合约结算由开发团队所选预言机决定,三个关键设计在协议层定义了它的差异化能力。第一,零开仓手续费,直接针对 Polymarket、Kalshi 的核心收入模型。第二,与永续合约、现货共享同一个保证金账户,让事件合约头寸可以与多空头寸自动对冲。第三,开发团队注册门槛为 100 万枚 HYPE 质押,是 HIP-3 入场门槛的两倍,反映出事件合约因预言机依赖性而带来的更高滥用风险,被罚没的质押额度直接销毁。
与 Polymarket、Kalshi 的核心差异
HIP-4 上线后,Hyperliquid 从 Polymarket 抢走了肉眼可见的事件合约份额,尤其在体育博彩与宏观事件这两类成交频次高、单笔金额大的合约上。本报告判断,HIP-4 真正的差异化能力并非源自零开仓手续费这一可被 Polymarket 短期匹配的特征,而源自统一保证金账户带来的跨产品对冲能力。
Polymarket 与 Kalshi 等专业预测市场协议的账户体系是独立的,预测市场账户与永续合约、现货账户彼此隔离;用户若要在两者之间做组合操作,需要分别充值、分别管理保证金。在 Hyperliquid 上,一个对冲基金可以同时持有"特定政策事件多头"与"对应行业指数空头",并让两者的保证金互相抵销。这种产品组合能力是其他平台短期内难以复制的。HIP-4 真正的价值并不在于提供另一个预测市场,而在于让事件合约成为可以与传统衍生品组合管理的一类风险工具。
生态定位与短期局限
关于HIP-4在生态中的位置,需要把它与Hyperliquid上另外两条收入主线放在一起看。Hyperliquid 当前的协议收入超过九成来自永续合约手续费,每月超过 6000 万美元;HIP-4 的事件合约因为完全抵押(即用户必须存入与最大潜在损失等额的资金,无法使用杠杆),单位资金能够支撑的成交量天然小于永续合约一个数量级。
同时事件合约的"持仓周期"通常以天或周计算,而永续合约的持仓换手以分钟、小时计算。这两点决定了 HIP-4 不会在短期内成为 Hyperliquid 的主要收入引擎,月度协议收入贡献预计仅占低个位数百分比。
但这并不削弱 HIP-4 的战略意义,本报告倾向把 HIP-4 视为生态完整性的关键拼图,HIP-3 把永续合约的发行开放化,HIP-4 把事件合约的发行开放化。未来若出现 更后续的提案,则有可能进一步处理期权与结构化产品。
3.3 应用层形成交易与资金管理的分工体系
截止至目前,HyperEVM 上已上线协议数量超过175个,全网总锁仓量站上 18 亿美元。但若以业务规模、收入产生能力、产品差异化与生态影响力四项标准筛选,真正能够支撑应用层叙事的核心项目仍较为集中。少数几家龙头协议承担了应用层九成以上的资产沉淀与成交量。本章按业务规模与产品代表性两个维度筛选出以下项目作为重点剖析对象:Trade.xyz、Felix Protocol、HyperLend、Kinetiq与PURR等。
3.3.1 Trade.xyz:HIP-3 上的传统资产交易入口
业务概述
Trade.xyz 是 HIP-3 协议升级落地后第一个完成市场开发团队注册并在主网上线合约市场的团队,2025 年 10 月与 HIP-3 主网开放同期上线。从产品节奏看,Trade.xyz 与 Hyperliquid 的 HIP-3 主网开放高度同步,2025 年 10 月部署、11 月铺货、12 月上线 50 多个标的,2026 年第一季度完成代币化股票、大宗商品与外汇三条产品线的同步铺设,第二季度推出涵盖股票指数与美债的合成组合产品。
产品矩阵
Trade.xyz的产品矩阵当前分为三条主线与一条组合产品线。第一条主线是代币化股票永续合约,覆盖特斯拉、苹果、英伟达、亚马逊、Meta、谷歌、微软等主要科技股,以及合成标普 500、合成纳斯达克 100等指数合约;所有合约采用 24 小时不间断交易模式。第二条主线是大宗商品永续合约,覆盖 WTI 原油、布伦特原油、黄金、白银、铜、天然气、咖啡、玉米等主要标的。第三条主线是外汇永续合约,覆盖欧元、英镑、日元、瑞郎等主要货币对。
产品扩展方面,Trade.xyz 目前更像是围绕真实世界资产永续合约持续铺货的 HIP-3 市场开发团队,而不是已经推出结构化组合产品的平台。除单一股票、大宗商品和外汇合约外,其产品线已经扩展至指数、ETF、Pre-IPO资产和 AI/Compute 主题市场。目前,Trade.xyz 已经从早期股票和大宗商品永续合约,扩展为覆盖股票、指数/ETF、大宗商品、外汇、Pre-IPO和AI等主题资产的综合型 HIP-3 真实世界资产交易入口。
代币情况
Trade.xyz 当前尚未发行原生代币,团队也未公开代币发行的具体时间表。考虑到其在 HIP-3 体系内的位置,Trade.xyz 未来若启动代币发行,可能是 HyperEVM 应用层最重要的代币发行事件之一。
数据与收入
截至目前,Trade.xyz 仍占据 HIP-3 全网绝大部分交易与未平仓合约。Loris Tools 数据显示,Trade.xyz 近 30 日永续合约名义成交额约 831.3 亿美元,名义未平仓合约约 34.3 亿美元,覆盖 103 个已上市市场,独立交易者约 10.39 万人,交易笔数约 3343.5 万笔。
同期 HIP-3 全网近 30 日成交额约 840.4 亿美元,名义未平仓合约约 34.5 亿美元,由此测算,Trade.xyz 占 HIP-3 全网近 30 日成交额约 98.9%。
Source:
在合约结构上,最大体量已经不再是早期的大宗商品单一主线,而是 AI/Compute、指数、预 IPO 资产、大宗商品和股票共同驱动。Loris Tools 近 30 日成交排行显示,成交额最高的市场包括 SKHX、SNDK、XYZ100、SP500、SPCX、MU、CL、DRAM、BRENTOIL 和 SILVER,其中 SKHX 近 30 日成交额约 114.2 亿美元,SNDK 约 84.1 亿美元,XYZ100 约 68.5 亿美元,SP500 约 62.6 亿美元,SPCX 约 58.7 亿美元。
前 20 大合约市场基本均为真实世界资产或相关主题合约,仅从当前成交结构看,HIP-3 体系内最受资金关注的标的已经从大宗商品强于代币化股票,进一步发展为AI/Compute、指数与大宗商品共同占据主导。
在收入结构上,Trade.xyz 仍主要由 HIP-3 协议层规定的手续费分配决定,非验证人运营的永续合约市场手续费为标准费率的两倍,Trade.xyz 与 Hyperliquid 按 50/50 分成。目前 Trade.xyz 仍处于 Growth Mode,手续费被大幅压低以促进市场采用。DeFiLlama 数据显示,tradeXYZ 近 30 日费用约 844 万美元,协议收入约 295 万美元,年化费用约 6889 万美元,年化协议收入约 2717 万美元。
当前态势
Trade.xyz 在 HIP-3 体系内的优势体现在三个层面。一是规模优势带来的流动性飞轮:更大的未平仓合约吸引更多做市商,更深的做市深度又进一步吸引交易者。Loris Tools 数据显示,Trade.xyz 近30日成交额约831.3亿美元,覆盖103个已上市市场,独立交易者约10.39万人,未平仓合约约34.3亿美元,说明其在 HIP-3 内部已经形成明显的交易和流动性集中。
二是预言机与数据源的成本摊薄,真实世界资产合约需要持续接入外部价格数据,单一标的的数据采购、校验与风控成本可以被更大的成交量分摊。三是产品铺设速度和市场选择能力,Trade.xyz 已经从早期股票、大宗商品和外汇,进一步扩展到指数、Pre-IPO资产和 AI/Compute 主题市场,能够较快承接市场热点变化。
这些变化说明其市场正在从加密原生交易者使用场景,向更广泛的机构交易基础设施延伸。
风险与隐患
Trade.xyz 的风险主要来自三个层面。
一是单点集中度风险,Trade.xyz 当前仍承担 HIP-3 全网绝大部分交易量和未平仓合约,意味着 HIP-3 整体赛道的健康度高度绑定在单一开发团队的稳定性之上。任何团队层面、技术层面或市场参数层面的失误,都可能放大为整个 HIP-3 板块的系统性波动。随着更多 HIP-3 开发团队进入,Trade.xyz 的领先地位短期内仍有流动性优势,但长期也会面临标的竞争、费率竞争和做市商分流。
二是预言机与外部市场数据风险,Trade.xyz 上的股票、指数、大宗商品和外汇等标的,价格基准来自传统金融市场或第三方数据源。这个风险已经不再只是理论假设,Galaxy Research 报道称,2026年7月28日,SK Hynix 在韩国 NextTrade 盘前交易中一笔异常但真实的低价成交,被传导至 TradeXYZ 相关市场,触发约6000万美元杠杆多头仓位被清算,TradeXYZ 随后对相关清算损失进行补偿。
该事件说明,真实世界资产永续合约的风险不只来自链上系统,也来自传统市场的盘前流动性、价格跳变、数据源选择和标记价格机制。
三是监管定性的不确定性,代币化股票、Pre-IPO资产和合成指数永续合约虽然以永续合约形式交易,但底层参考标的涉及股票、ETF、指数及未上市公司估值,仍可能触及证券监管、衍生品监管和跨境市场准入要求。美国监管讨论已从原则性表态进入产品分类、披露、市场监督与接入路径的具体阶段,Hyperliquid Policy Center 已同 SEC 就链上永续合约相关问题展开沟通,白宫与 CFTC 也开始讨论 Hyperliquid 的美国合规接入路径。
政策信号正在转向规则建设,若监管机构最终将部分股票、Pre-IPO或指数类合约认定为未注册证券衍生品,Trade.xyz可能面临下架、限制访问、调整交易参数或迁移至更严格合规框架的压力。
未来方向
从公开节奏判断,Trade.xyz 接下来可能围绕三个方向展开。
一是继续扩展更适合 24/7 永续合约交易的真实世界资产标的。早期市场主要关注股票、大宗商品和外汇,但最新数据已经显示,AI/Compute、指数、Pre-IPO资产和大宗商品正在共同构成 Trade.xyz 的交易主线。与此同时,原油、白银、布伦特原油、纳斯达克100代理合约和标普500合约仍是年初以来累计成交最高的品种之一。这意味着 Trade.xyz 后续的扩张重点,可能不只是增加更多传统资产数量,而是围绕市场有事件催化、价格波动足够大、传统交易时间受限的标的持续铺货。
二是补强预言机、风控和合规框架。SK Hynix 事件已经说明,真实世界资产永续合约的核心难点不是简单把股票或大宗商品价格搬到链上,而是如何处理盘前盘后交易、异常成交、低流动性时段、价格涨跌停和跨市场数据不一致等问题。Trade.xyz 后续如果要继续扩展股票、Pre-IPO资产和指数类产品,需要在价格源冗余、异常价格过滤、风控参数、熔断机制和清算保护上进一步完善。
与此同时,代币化股票和Pre-IPO相关产品的监管敏感度高于大宗商品和外汇,Trade.xyz 也需要提前为不同地区用户访问、产品分类和合规披露预留调整空间。
3.3.2 Felix Protocol:抵押稳定币与链上美股复合平台
业务概述
Felix Protocol 是 HyperEVM 上规模较大的抵押稳定币与综合性 DeFi 协议之一。它以 Liquity V2 风格的抵押债仓协议形态切入,允许用户以 HYPE、跨链桥接的 BTC、ETH 与流动性质押凭证等蓝筹资产作为抵押,铸造与美元挂钩的稳定币 feUSD。2026 年,Felix 通过与 Ondo Finance合作把链上美股引入自身产品线,把单一抵押债仓协议扩展为借贷、真实资产、永续合约对接三位一体的复合体。
产品矩阵
Felix 的产品矩阵分为四层,第一层为抵押债仓,用户存入 HYPE、PURR、跨链桥接的 BTC 与 ETH 等蓝筹资产,按抵押率开仓铸造 feUSD;feUSD 在 HyperEVM 上拥有多个深度池,主交易对集中于 USDC、USDT 与 HYPE。第二层为浮动利率借贷池,针对长尾资产设有独立隔离池。
第三层为链上美股板块,通过与 Ondo Global Markets 合作(由 Ondo 持有底层股票),Felix 向用户提供 250 多个代币化美股标的的链上交易接口,单笔可执行规模达 100 万美元,净执行成本低于 10 个基点。第四层为与 HyperCore 的对接,让 feUSD 持有人可以直接在协议内开立永续合约头寸,对其抵押资产敞口进行对冲。
代币情况
Felix 当前已发行的代币是抵押债仓机制铸造的稳定币 feUSD,其本质是与美元挂钩的债务凭证而非治理代币。Felix 的协议治理代币尚未发行;团队公开规划中提及未来可能发行协议代币,并将其与 feUSD 的稳定机制、治理流程做结构化绑定。
数据与收入
截止至目前,DeFiLlama 数据显示,Felix 协议总锁仓量约 1.16 亿美元,较过去 30 日增长约 15.1%;同期 Hyperliquid L1 的 DeFi 总锁仓量约 14.82 亿美元,由此测算,Felix 在 Hyperliquid L1 DeFi TVL 中占比约 7.8%。
feUSD 方面,CoinGecko 数据显示,FEUSD 当前流通量约 7500 万枚,市值约 7484 万美元。链上美股板块方面,Felix 官方披露其现货美股累计成交额已超过 5000 万美元,可交易资产数量已扩展至 440+ 个。
收入层面,Felix 的现金流仍主要来自抵押债仓借款利率、借贷池利差、资产收益以及部分交易相关费用。DeFiLlama 当前将 Felix 作为母协议统计,包含 Felix Vaults、Felix CDP、Felix USDhl 和 Felix Perps 等产品;按该口径,Felix 近 30 日费用约 38.81 万美元,其中协议收入约 3.28 万美元,年化费用约 954 万美元,年化协议收入约 94.8 万美元。
这一口径下,Felix 当前收入规模已明显低于此前按美股交易和借贷增长预期推算的月度收入区间,因此后续更应关注三项指标,含feUSD 重新扩张的速度、链上美股累计成交能否继续放大,以及未来若股票和 ETF 被纳入抵押品范围,是否能带动借贷需求和协议收入重新上行。
现状与潜在问题
Felix 的产品集成度在 HyperEVM 应用层中相对突出,它是当前少数把抵押债仓、真实资产、永续合约对接整合到同一保证金账户的协议,这种集成度本身就是其相较以太坊老牌协议的差异化点。需要关注的潜在问题有三个层面。第一,feUSD 作为抵押债仓铸造的稳定币,在美国稳定币立法正式落地后,可能因发行结构不符合"1 比 1 现金或美债储备"要求而被单独划入新的监管类别。
第二,链上美股板块的合规风险与 Trade.xyz 类似。第三,协议增长的下一阶段对 HyperCore 写入通道的依赖加深,Felix 与 HyperCore 的对接深度,将决定其能否在结构化产品赛道继续占据领先位置。
3.3.3 HyperLend:HyperEVM 上的核心借贷协议
业务概述
HyperLend 是 HyperEVM 上的核心借贷协议之一,代码基础源自 Aave V3,并在2025年2月通过 Aave 治理流程被提议认可为 Aave friendly fork。根据相关治理条款,HyperLend 需要将来自 Aave 代码库部分收入的10%分享给 Aave DAO,并在TGE时向 Aave DAO 分配3.5%的HPL代币、向stkAAVE持有人分配1%的HPL代币。
在授权条件上,HyperLend 需要把 10% 的协议收入返还 Aave DAO,并把未来代币发行总量的 3.5% 分配至 Aave 金库,这一授权的信号意义本身就是对 HyperEVM 长期价值的认可。
产品矩阵
HyperLend 的产品形态主要对齐 Aave V3 借贷市场,并在此基础上扩展出 Core Pools、Isolated Pools、P2P Loans 和 Flash Loans 等模块。其中,Core Pools 采用 Aave V3.0.2 代码基础,支持多资产共同存入与借出;Isolated Pools 基于 Fraxlend V3 架构,每个市场只包含一种抵押资产和一种借出资产,用来隔离长尾资产或高波动资产的风险;P2P Loans 面向定制化借贷需求,允许用户设置抵押资产、借款资产、期限、还款金额和清算条件;Flash Loans 则服务于套利、清算和抵押品切换等高级场景。
相较于以太坊主网上的通用借贷协议,HyperLend 的差异化主要来自 HyperEVM 原生资产体系,一方面,它将 kHYPE 等流动性质押凭证纳入借贷市场,使 HYPE 质押收益资产具备更高资金周转效率,但不宜简单表述为所有场景下都可作为抵押品;另一方面,它围绕 feUSD 等 HyperEVM 生态稳定币提供借贷与隔离池流动性,帮助稳定币资产形成二级借贷市场。
整体来看,HyperLend 的核心价值不是重做一套 Aave,而是把 Aave 式借贷框架嵌入 Hyperliquid 的原生资产、稳定币和收益凭证体系中。
代币情况
HyperLend 已发行原生代币 HPL,流通市值约200万美元,流通量约1.6亿枚,最大供应量为10亿枚。根据此前披露的代币经济模型,HPL 总供应分配包括生态增长与激励30.14%、Genesis Distribution 25%、核心贡献者22.5%、战略投资者17.36%、流动性5%。此外,HyperLend 与 Aave friendly fork 条款绑定,TGE时向 Aave DAO 分配3.5%的HPL代币,并向stkAAVE持有人分配1%的HPL代币。
数据与收入
截止至目前,DeFiLlama数据显示,HyperLend总锁仓量约5.42亿美元,较过去30日增长约30.2%;活跃借款约2.92亿美元,已成为HyperEVM上规模最大的借贷协议之一。收入层面,HyperLend收入主要来自借款利息中的协议抽成,闪电贷费用和清算费用提供补充。
DeFiLlama数据显示,HyperLend近30日费用约88.63万美元,其中协议收入约10.86万美元;按当前口径年化费用约1003万美元,年化协议收入约154万美元。相比TVL规模,协议收入释放仍处于早期阶段,后续关键变量在于资产利用率能否提升、借贷利率能否维持,以及HPL激励能否带来真实借款需求。
现状与潜在问题
HyperLend 作为 Aave 在 HyperEVM 上的官方授权协议,在安全性、风险参数与外部信任度上具备先发优势,它直接复用了 Aave 团队多年迭代出的清算机制与风险模型。但 Aave 模板在降低开发风险的同时,也限制了产品差异化空间:HyperLend 与其他 HyperEVM 借贷协议的差异,主要来自抵押资产范围与隔离池设计,而非底层借贷机制。
一旦未来出现基于 HyperCore 写入通道重新设计的原生永续合约抵押借贷协议,HyperLend 的护城河将面临挑战。
目前更需要观察的不是 HyperLend 能否继续吸收TVL,而是借款需求能否跟上资产供给扩张。当前协议TVL已经超过5亿美元,但近30日协议收入约10.86万美元,说明其商业化效率仍取决于核心资产利用率、HPL激励效果和隔离池风险管理能力。若后续借款需求无法持续提高,HyperLend 可能会出现资产规模领先,但协议收入弹性不足的问题。
3.3.4 Kinetiq:HYPE 流动性质押龙头
业务概述
Kinetiq 是 HyperEVM 上第一个流动性质押凭证协议,2025 年 7 月在主网上线。流动性质押凭证的核心想法很简单,用户存入HYPE委托给Kinetiq,Kinetiq把这些HYPE分配给 Hyperliquid 的验证节点参与共识、赚取质押收益;同时给用户一个名为 kHYPE 的链上凭证,用户随时可以在二级市场卖出 kHYPE 退出,无需等待解除质押的时间窗口。
kHYPE 一边自动累积质押收益,一边可以作为抵押资产在 Felix、HyperLend 等协议中使用,实现既赚质押利息、又能继续在 DeFi 中循环。
Kinetiq的产品形态对标的是以太坊上的Lido,同样是流动性质押凭证协议,同样占据其所在公链质押板块的最大份额。差别在于 Hyperliquid 验证节点集合比以太坊小得多,Kinetiq 在节点选择与轮换机制上做了更精细的设计,并在协议层内嵌入了针对节点惩罚事件的损失分担规则。
产品矩阵
Kinetiq 的产品矩阵围绕 kHYPE 与三类配套产品展开。kHYPE 是流动性质押凭证,用户存入 HYPE 自动获得,基础年化收益约 2.37%。在 kHYPE 之上,Kinetiq 运营 Earn 金库,把 kHYPE 进一步部署到 DeFi 收益策略中,合并年化收益约 5.37%。
此外,Kinetiq 发行了 iHYPE 与 KNTQ 两类相关代币,iHYPE 是与 HYPE 价格走势相反的反向敞口代币(用户买入 iHYPE 相当于变相做空 HYPE);KNTQ 是 Kinetiq 的治理代币,于 2025 年 11 月 27 日完成代币创世。
2026 年初,Kinetiq 进一步推出 Markets.xyz,这是其在 HIP-3 体系内的开发团队产品,聚焦加密原生衍生品方向,是 Kinetiq 从单纯的质押协议向多产品平台扩展的尝试。
代币情况
Kinetiq 是 HyperEVM 应用层中较早完成代币发行的项目之一。KNTQ 于 2025 年 11 月 27 日 TGE。但代币的内部人解锁周期相对较长,初始流通量受限,理论上为代币持有人留出了一个相对安全的早期窗口。
数据与收入
截止至目前,DeFiLlama 数据显示,Kinetiq 总锁仓量约 12.32 亿美元,较过去 30 日增长约 48.4%。其中,Kinetiq kHYPE 锁仓量约 11.22 亿美元,较过去 30 日增长约 48.1%,仍是协议最核心的资产;Kinetiq Earn 锁仓量约 5748 万美元,较过去 30 日增长约 53.5%;Kinetiq Markets 近 30 日永续合约成交额约 3.09 亿美元,未平仓合约约 523 万美元。
整体来看,Kinetiq 的规模重心仍在 kHYPE 流动性质押,但收入来源已经从单一质押收益扩展到 Earn 金库和 Markets 交易业务。
Source:
收入层面,DeFiLlama 数据显示,Kinetiq 近 30 日费用约 183 万美元,其中协议收入约 23.09 万美元;按当前口径年化费用约 3199 万美元,年化协议收入约 476 万美元,近 30 日持有人收入约 11.45 万美元。拆分来看,kHYPE 近 30 日费用约 163 万美元、协议收入约 16.31 万美元;Earn 近 30 日费用约 10.07 万美元、协议收入约 2.01 万美元;Markets 近 30 日费用约 9.39 万美元、协议收入约 4.72 万美元。
因此,Kinetiq 的收入结构已经从质押收益抽成 + Earn 业绩分成扩展为kHYPE 质押收益抽成 + Earn 金库业绩分成 + Markets 交易相关费用,收入规模仍低于头部借贷和稳定币协议,但现金流来源更分散。
现状与潜在问题
Kinetiq 在 HyperEVM 上的主导地位的稳固程度,受到两个因素的直接约束。一是 Hyperliquid 验证节点集合规模,与以太坊的数千个验证节点相比,Hyperliquid 的验证节点集合较小,节点惩罚机制(即节点出错时被罚没部分质押资产)与节点佣金调整都可能直接影响 kHYPE 的资产净值。
二是同业竞争,Hyperbeat 推出的 beHYPE(与 Ether.fi 合作的流动性质押凭证)已经开始分流 Kinetiq 的市场份额,长期看 Kinetiq 在 HyperEVM 流动性质押板块的主导地位可能下行。
3.3.5 PURR:Hyperliquid L1上的第一个HIP-1原生代币
业务概述
PURR是2024年4月在Hyperliquid L1上线的第一个HIP-1原生现货代币。HIP-1是Hyperliquid用于发行原生代币的协议规范,HIP-2则用于为新代币提供链上永久流动性。PURR的发行同时验证了HIP-1原生代币发行和HIP-2流动性部署两项底层机制,可以理解为Hyperliquid现货资产发行体系的创世样本。PURR在产品定位上是无销售、无功能预设的猫主题代币,但由于其发行时间、分发方式和协议实验属性。
在生态中的角色
PURR在HyperEVM生态中的真实角色有三个层面。一是协议机制的活态验证,后续在Hyperliquid上发行原生代币的项目,均建立在HIP-1与HIP-2所验证的发行和流动性机制之上,PURR的稳定运行本身就是这套机制可行性的早期证明。二是生态资产的情绪与Beta标的,历史上,PURR持有人曾获得其他Hyperliquid现货生态代币空投,因此市场也将其视为参与Hyperliquid现货和meme生态增长的间接标的。
三是援助基金机制的试点资产,Hyperliquid此前宣布,PURR作为试点资产被纳入Assistance Fund,援助基金最初持有300万枚PURR,约占当时总供应量的0.5%。这说明PURR已经从单纯的创世meme资产,进一步进入Hyperliquid生态资金机制的观察范围。
代币机制与数据
PURR的最大供应量为10亿枚,其中5亿枚按Hyperliquid早期积分持有人的比例空投;另有4亿枚最初用于HIP-2永久流动性部署,后续被销毁。PURR属于通缩资产,所有以PURR支付的交易手续费会被销毁。截至目前,CoinGecko数据显示,PURR市值约7046万美元,但成交额仍主要集中在Hyperliquid的PURR/USDC现货市场。
现状与潜在问题
PURR的核心价值仍来自三部分,HIP-1创世样本地位、Hyperliquid生态Beta属性,以及交易手续费燃烧带来的通缩机制。后续判断PURR价值,重点应观察三项指标,一是Hyperliquid现货资产发行数量和meme生态活跃度;二是PURR现货成交量及由交易手续费带来的持续燃烧规模;三是Assistance Fund或后续治理机制是否继续扩大对PURR及其他生态资产的支持。
3.3.6 其他值得关注的项目
除前述几个核心项目之外,HyperEVM上还有若干规模较小但产品形态具备代表性的项目,本节简要呈现。
Hyperbeat:围绕 Hyperliquid 构建的链上一体化金融入口
Hyperbeat 是围绕 Hyperliquid 构建的收益与一体化金融入口。团队于 2025 年 8 月完成 520 万美元种子轮融资,由 ether.fi Ventures 与 Electric Capital 共同领投,Coinbase Ventures、Chapter One等参投。
其产品已经从早期的收益金库和借贷模块,进一步扩展为 Liquid Banking 形态,覆盖收益、质押、借贷、支付、交易和资产管理等功能。DeFiLlama 当前将 Hyperbeat 作为母协议统计,旗下包括 Hyperbeat Earn、Hyperbeat LST、Hyperbeat USD等模块。
截至目前,Hyperbeat 总锁仓量约 4273 万美元,过去 30 日费用约 14.82 万美元,协议收入约 3.67 万美元,近 30 日永续合约成交额约 5035 万美元。Hyperbeat更适合定位为产品线完整但规模仍需重新验证的一体化金融入口。
Project X:HyperEVM 上增长最快的现货 DEX 之一
Project X 是 HyperEVM 上增长较快的现货 DEX,产品定位为低摩擦的代币兑换和流动性提供平台。DeFiLlama 数据显示,截至目前,Project X 总锁仓量约 4556 万美元,过去 30 日 DEX 成交额约 24.98 亿美元,近 30 日费用约 208 万美元,协议收入约 29.70 万美元。其长期价值取决于两点:一是能否持续承接 HyperEVM 长尾资产发行后的交易流量;二是积分和激励结束后,流动性是否仍能留存在协议内。
HyperSwap:HyperEVM 早期主流 AMM DEX
HyperSwap 是 HyperEVM 上较早上线的自动做市商 DEX,承担长尾代币现货交易和流动性管理功能。DeFiLlama 数据显示,截至目前,HyperSwap 总锁仓量约 1941 万美元,过去 30 日 DEX 成交额约 2.53 亿美元,近 30 日费用约 67.88 万美元,其中协议收入约 7.54 万美元;SWAP 当前价格约 0.036 美元,流通市值约 254 万美元,FDV 约 337 万美元。
HyperSwap 已发行治理代币 SWAP,并将部分协议收入用于回购和销毁,其中 V3 池的协议收入部分有 75% 用于回购并销毁 SWAP。其长期价值仍取决于 HyperEVM 长尾代币发行数量、现货交易活跃度,以及能否在 Project X 等新 DEX 竞争下维持流动性份额。
Theo Network:机构级 RWA 与策略金库平台
Theo Network 由前 Optiver、IMC Trading 背景的量化交易员创立,2025 年 4 月完成 2000 万美元融资,由 Hack VC 与 Anthos Capital 共同领投,Manifold Trading、Mirana Ventures等参投,同时获得来自 Citadel、Jane Street、HRT、Optiver、IMC、5 Rings 和 JPMorgan 等传统交易机构背景的个人天使投资人支持。
产品层面,Theo 不只是基差套利金库,更准确的定位是连接链上资金与全球金融市场的全栈 RWA 与交易基础设施。DeFiLlama 当前统计中,其总锁仓量约 2752 万美元,其中 Solana 占约 95.9%,相关规模仍较小。
alt.fun:永续合约价格驱动的代币发行实验
alt.fun 是 HyperEVM 上较具实验性的代币发行项目,其核心不是普通 bonding curve 发行,而是把新发行代币与 Hyperliquid 永续合约及 BounceTech 杠杆代币机制结合。用户创建代币时,可以选择底层标的、做多或做空方向,以及 2 倍、3 倍或 5 倍杠杆;用户买入代币时,USDC 会被转换为对应的 Hyperliquid 永续合约杠杆敞口,再以 ERC-20 代币形式包装到钱包中。
需要补充的是,Pump.fun 已在 2026 年 8 月支持 HyperEVM 代币交易,用户可以通过 USDC 交易 HyperEVM 资产,这意味着 HyperEVM 的 meme 和长尾代币交易入口竞争正在加剧,alt.fun 后续能否留住用户,取决于其杠杆敞口包装成代币的差异化机制能否持续被市场接受。
4.HyperEVM 接下来会被什么定义
4.1 可能出现的新协议方向
本节按可能性高低顺序,对两类新协议方向逐一展开,每一类都用普通投资者可以理解的方式说明它是什么、为什么以前做不了、现在为什么有可能跑通。
第一类:跨协议的统一资金管理协议
当前 HyperEVM 上用户的典型痛点是协议之间相互分割。一个典型的资金循环是这样的,在 Felix 抵押 HYPE 借出 feUSD(操作一),在 Kinetiq 质押获取 kHYPE(操作二),在 HyperCore 上开立永续合约对冲(操作三)。每一步都需要单独签名、单独支付手续费、单独承担清算风险。
一类跨协议资金管理协议可以借助 HyperCore 写入通道,把这三种动作压缩到同一笔链上交易里完成,从用户钱包出发,自动完成抵押、质押、对冲,并在协议层级上统一计算保证金。
在传统金融体系内,与之类似的服务由综合性金融机构提供。客户在一家券商开户,由这家券商统一管理客户的现金、证券、保证金、对冲头寸,提供跨产品的统一报表与统一风险敞口。HyperEVM 的链上对应形态目前仍在空白阶段。
第二类:链上原生大宗交易工具
HyperCore当前的撮合系统是连续订单簿,擅长高频小单。但对于单笔规模较大的成交,例如机构投资者一次性买入数千万美元的合约头寸,订单簿会被冲击、出现明显滑点。在传统金融里,针对这种情况发展出来的产品形态是询价交易。做市商对一笔大单单独报价,双方在订单簿之外完成成交。HyperEVM 上可以实现的对应形态是,通过 HyperCore 写入通道把订单簿的流动性深度作为定价参考,但在订单簿之外完成实际的资产交割。
这样既保留了价格的真实性,又避免了大单冲击订单簿。这类协议是机构资金大规模入场 HyperEVM 的关键基础设施之一。
4.2 已有大类中仍未跑出龙头的空白板块
4.1 节讨论的是新协议形态,本节讨论的是已经存在的 DeFi 大类,但在 HyperEVM 上尚未跑出龙头协议,两者在产品类型与机会性质上不同。
去中心化预言机
HIP-3 与 HIP-4 的开发团队目前严重依赖中心化数据源(Polygon.io、Twelve Data 等)。当 HIP-3 与 HIP-4 的合约规模扩大、监管对预言机透明度要求提升时,HyperEVM 上原生、专门服务于这一类衍生品市场的去中心化预言机网络将成为刚需。这一方向的代表项目可能是 RedStone、Chainlink 的 HyperEVM 适配版本,也可能是 HyperEVM 原生的新协议。
面向机构客户的综合服务协议
Ripple Prime 已经在 2026 年 2 月接入 Hyperliquid,但整体仍缺少完整的、整合多账户管理、风控、报表与对账的链上机构服务协议。机构投资者进入 Hyperliquid 时,需要的是覆盖资金托管、跨产品保证金、统一报表与合规对账等全套服务的接入平台。HyperEVM上如果出现一个把这些服务全部链上化的协议,将是机构资金大规模入场的关键基础设施。
4.3 HyperEVM 应用层的核心差异化
在描述完 HyperEVM 应用层可能出现的方向之后,需要回到一个更基础的问题,HyperEVM 与以太坊、Solana 等其他智能合约公链相比,最根本的差异在哪里?答案在以下两个层次:
第一个层次是产品深度的差异,以太坊与 Solana 是通用型公链,它们的设计目标是支持任意类型的应用,游戏、社交、艺术品、金融、隐私服务都可以在上面跑。这种通用性带来的代价是,在金融这一类对性能与流动性极度敏感的应用上,公链本身不提供任何专用的基础设施。任何想做衍生品交易的协议,都要从零搭建撮合系统、保证金管理、清算引擎,这些工程门槛在以太坊上反复消耗了过去数以亿计的资本投入,目前也没能跑出一个真正匹敌中心化交易所的链上衍生品协议。
HyperEVM 是金融专用公链,HyperCore 这个核心交易引擎已经把订单簿、撮合、保证金、清算都做好了。HyperEVM上的应用协议可以直接调用 HyperCore 的能力,把工程精力集中在产品本身的差异化上。
第二个层次是生态形态的差异,以太坊的生态形态是开放生态系统,应用之间可以自由组合、彼此竞争,没有任何应用对主网具有特殊地位。HyperEVM的生态形态更接近以核心交易引擎为流动性中心的辐辏式结构,所有应用层协议都围绕 HyperCore 展开,应用之间虽然多元,但它们对Hyperliquid主体的议价权明显低于以太坊上的应用对主网的议价权。HyperEVM 上的协议更像 Hyperliquid 体系的功能模块,而不是真正独立的协议。
把这两层差异合起来理解,HyperEVM不是另一条以太坊兼容公链,而是一个面向金融场景特化的链上交易平台。在永续合约、真实资产、事件合约这三类对订单簿深度高度敏感的产品方向上,HyperEVM的辐辏式结构具备结构性优势;而在长尾代币、纯链上原生资产、隐私应用这三类对订单簿深度不敏感的产品方向上,以太坊与Solana仍将保留其位置,HyperEVM与其他公链之间的关系,更接近分工而非替代。
这一判断对投资者的意义在于,评估 HyperEVM 应用层项目时,正确的提问方式不是这个协议在 EVM 内部做了什么创新,而是这个协议如何调用 HyperCore 的流动性,来构建在其他公链上做不出来的产品。能够给出有力回答的项目,才具备 HyperEVM 应用层的长期价值。
5.HyperEVM 的不确定性边界是风险与监管
本章按风险维度与监管维度两个角度展开,两个维度分开讨论是因为它们的触发机制与化解路径完全不同。风险维度来自生态内部的结构性特征,需要协议层或市场行为来化解;监管维度来自外部政策环境,需要主体合规化与法律框架来回应。
5.1 风险维度
单点集中度风险:HyperEVM 应用层真正的"灰犀牛"
本报告认为,HyperEVM 应用层当前最真实的内生风险,是 Trade.xyz 在 HIP-3 体系内的单点集中度。Trade.xyz 一家承担主要的未平仓合约,意味着 HIP-3 整体赛道的健康度几乎完全绑定在单一开发团队的稳定性之上。一旦出现问题,其影响会在数小时内传导至整个 HIP-3 板块,并通过 Hyperliquid 协议收入回调进一步传导至 HYPE 代币价格。
集中度风险的根源在于,HIP-3 协议层鼓励规模化运营,但市场层没有制衡机制,没有任何协议或市场机制能阻止单一开发团队的市场份额超过某一临界比例。化解路径不在协议层,而在市场层,是否能在大宗商品或外汇细分赛道跑出非 Trade.xyz 阵营的第二极开发团队。
预言机操纵风险:低流动性标的的脆弱性
HIP-3 与 HIP-4 的开发团队可以自由选择预言机,这一灵活性同时引入了预言机操纵风险。风险根源有两个层面。一是HIP-3上的小盘真实资产标的(例如某些上市前公司的估值合约、新兴市场货币合约、小宗商品合约)的预言机操纵成本,可能明显低于其未平仓合约规模,一次精心设计的攻击可能以数十万美元的成本,引发数千万美元的清算损失。
二是HIP-4上的事件合约结算完全依赖预言机的最终判定,若预言机本身被攻击或选择性公布数据,将直接影响合约的结算结果。化解路径有三种可能,在协议层引入多预言机加权机制并设定异常报价的回滚条件、在市场层鼓励去中心化预言机网络的发展、在监管层引入对预言机透明度的合规要求。
HYPE 资金面剪刀差:长期看最关键的单一变量
HYPE 团队配额自 2026 年 1 月起按 24 个月线性解锁,月均约 120 万枚。在牛市状态下,应用层资金净流入足以吸收这一卖压,飞轮持续转动;但若加密整体进入熊市、Hyperliquid协议收入下滑,援助基金的二级市场买盘强度会被同步压缩,而 HYPE 的卖压不会因之缓解。这一卖盘恒定、买盘弹性的不对称结构,使得 HYPE 在熊市中比同业代币承受更明显的下行压力。
风险的具体时间窗口在 2027 年第一季度,团队线性解锁进入第二年中段,月度卖压可能升至 200万至 300 万枚。这一时间窗口若与宏观流动性收紧同步出现,HYPE 价格压力会被放大。化解路径完全依赖应用层资金净流入是否能够保持在7000万美元/月以上的吸收水平。
同业竞争与替代风险
链上同业协议虽然规模与 Hyperliquid 已不在同一量级,但仍在持续迭代。任何一家在机构集成、代币经济或跨链流动性等核心功能上取得突破,都可能对 Hyperliquid 的市场份额造成阶段性影响。但本报告认为,链上同业不构成对 Hyperliquid 的系统性威胁,其份额回吐空间有限。
真正具备系统性威胁的是中心化交易所与未来一旦放行的美国本土合规永续合约交易所。中心化交易所目前是 Hyperliquid 主要的份额来源(Hyperliquid 正在持续从其手中夺取衍生品成交),但其规模与品牌仍远大于 Hyperliquid,反向竞争压力始终存在。一旦 CFTC放行 CME、ICE 等合规交易所的永续合约业务,机构资金对离岸协议的依赖度会快速下降,这是本报告认为长期视角下最值得关注的竞争压力来源。
5.2 监管维度
2026年以来,美国加密资产监管逐步从政策表态转向具体规则制定。SEC与CFTC开始协调数字资产分类、永续合约、代币化证券和交易平台监管,并允许部分新型金融产品在现有法律框架内开展合规交易。
SEC与CFTC的立场转变:永续合约进入美国合规市场
2026年1月29日,SEC与CFTC正式宣布将Project Crypto推进为两机构的联合倡议。3月11日,双方签署监管合作备忘录,推动证券与商品监管体系协调。3月17日,SEC发布加密资产证券法适用解释,将数字商品、数字收藏品、数字工具、稳定币和数字证券纳入分类框架,并明确部分加密资产本身不属于证券。
永续合约监管在2026年5月取得实质性突破,5月29日,CFTC正式批准Kalshi上市以比特币现货价格为参考的永续期货合约,确认符合相应法律要求的永续合约可以作为期货在美国注册交易所交易。10月5日,CFTC进一步向指定合约市场提供有条件的不采取执法行动安排,允许其将现有的部分广基证券指数类期货转为真正没有到期日的永续期货。这表明美国已开始在传统期货监管体系内接受永续合约结构,而不再将其完全视为离岸加密市场特有的交易产品。
与此同时,美国加密资产立法仍存在不确定性。9月15日,旨在明确SEC与CFTC监管分工的CLARITY法案未能在参议院获得推进所需的60票。此后,两家监管机构继续通过现有法定权限推动规则调整。10月5日,CFTC发布拟议规则制定预告,计划为涉及加密资产的杠杆、保证金或融资零售商品交易建立专门监管框架,并研究设立适用于此类交易的注册市场类别。但该文件仍处于征求意见阶段,也不直接构成对去中心化永续合约平台的全面许可。
衍生品定性仍是HIP-3与HIP-4面临的核心法律问题
CFTC批准比特币永续期货,并不代表HIP-3上所有股票、商品和指数永续合约均已获得明确的美国法律定位。美国监管需要根据标的资产和合约法律结构分别判断。以特斯拉永续合约为例,如果产品符合单一股票期货的法律定义,可能需要遵守SEC与CFTC共同监管的证券期货规则;如果构成证券型掉期,则主要适用证券型掉期监管制度。
原油、黄金等商品永续合约则主要涉及CFTC管辖。合约是否具有期限、如何确定资金费率及结算价格、是否经过中央清算,都会影响具体定性,不能仅凭合约跟踪股票价格就认定其属于未注册证券。
2026年6月18日,SEC与CFTC联合就掉期和证券型掉期的进一步定义及替代合规机制征求意见。8月24日,Hyperliquid政策中心向两机构提交建议,主张根据永续合约的经济结构及期货特征确定监管类别,并允许符合条件的股票永续合约在证券期货框架内运行。9月18日,Kalshi等美国注册平台已提交单一股票永续期货相关申请,但相关产品仍需经过适用的监管程序。
这意味着HIP-3所覆盖的股票永续合约正在出现可能的美国合规路径,但当前并没有针对Hyperliquid上此类市场的统一豁免。
HIP-4涉及的事件结果合约还面临另一类监管争议。2026年6月10日,CFTC针对涉及博彩、战争及其他特定活动的事件合约提出新的审查规则,9月22日又就容易受到操纵的言论及人物行为相关事件市场发布监管指引。10月8日,美国职业橄榄球大联盟支持最高法院审查体育预测市场的监管权限争议,进一步反映出联邦衍生品监管与州博彩监管之间尚未形成完全一致的法律边界。
对于Hyperliquid而言,HIP-4能否进入美国市场,不仅取决于结算机制和预言机可靠性,还取决于具体事件是否属于允许交易的合约类别。
Hyperliquid加强美国政策沟通,但尚未获得本土经营许可
Hyperliquid在2026年开始加强与美国监管机构的直接沟通。2月18日,Hyperliquid Policy Center正式在华盛顿成立,定位为独立的政策研究与倡议组织,由曾担任Blockchain Association政策负责人的Jake Chervinsky领导。
Hyper Foundation为其提供100万枚HYPE作为启动资金,主要用于研究去中心化金融、永续衍生品及链上金融基础设施的合规问题。该组织并非Hyperliquid已经获得牌照的美国交易实体,也不能据此认定协议已完成本土注册。
8月18日,Hyperliquid向SEC提交关于上市前股票永续合约的政策建议,讨论如何将公开的上市前价格发现机制纳入美国资本市场。8月26日,又向CFTC提交关于能源永续合约的意见,建议为原油、天然气等商品建立全天候合规交易机制,并允许符合监管要求的链上基础设施承担交易、保证金管理、清算和记录保存等功能。这些行动表明,Hyperliquid生态已经从被动观察美国监管变化,转向主动参与永续合约的制度讨论,但政策建议是否被采纳仍取决于监管部门的后续决定。
8月19日,美国总统特朗普在白宫活动中公开提及Hyperliquid,表示CFTC主席Michael Selig正在研究使该平台以合法合规方式进入美国市场的路径。这一表态使Hyperliquid与美国监管的联系进一步受到市场关注。美国市场的准入限制仍是协议扩大本土用户覆盖的重要障碍。
合规化路径取决于交易所注册、产品审批和应用层分离
综合目前的监管进展,Hyperliquid未来可能形成三种不同的合规化安排。第一种是维持现有链上协议和地区访问限制,通过Ripple Prime、Copper等机构服务商提供合规范围内的交易接入、托管及抵押品管理服务。
第二种路径是在美国建立符合监管要求的交易业务体系,根据产品性质申请或使用适当的交易场所、清算机构及中介机构资质。美国期货业务涉及指定合约市场、衍生品清算机构以及期货佣金商等不同职责,单独成立美国公司或取得某一项注册,并不意味着可以开展所有现货和永续合约业务。若Hyperliquid未来选择这一方向,还需要解决客户身份识别、反洗钱、市场监督、保证金隔离、清算风险和交易记录等问题,并明确去中心化验证节点与受监管经营主体之间的责任边界。
第三种路径是通过应用层或交易入口的合规分离,在维持现有无需许可链上市场的同时,为特定地区和机构用户提供需要身份验证、交易权限控制和合规审查的独立服务。这种方式能够保留HyperCore与HyperEVM的部分基础设施优势,但是否可以共用原有订单簿、流动性与清算体系,仍需解决客户保护、市场隔离及监管责任问题。
本报告认为,美国永续合约监管的实际落地,已经降低了Hyperliquid相关产品未来进入合规市场的制度不确定性,但也意味着其将面临来自Kalshi、Coinbase及其他美国注册交易平台的更直接竞争。Hyperliquid能否将链上交易优势转化为美国本土合规业务,取决于现有技术架构能否满足监管要求,以及相关产品能否获得明确的法律定性和准入安排。
后续需要持续观察SEC与CFTC的正式规则、永续合约产品审批、Hyperliquid政策中心的监管沟通进展,以及是否出现实际注册主体和获准运营的合规交易服务。
6.接下来最值得跟踪的指标
本章从应用层规模、协议升级节奏、机构入场速度、资金面平衡等维度,提出未来最值得跟踪的指标。
6.1 HyperEVM 总锁仓量增长曲线
Source:
HyperEVM 整体总锁仓量是衡量应用层真实采用程度最直观的指标。在跟踪这一指标时,可同时关注三个层级的变化。第一层是绝对值是否能突破 ,这是 HyperEVM 应用层从中型生态跃升为主流生态的关键阈值。第二层是板块集中度能否从前三占一半过渡到前五占一半,意味着生态从单极结构走向多元结构。第三层是总锁仓量中原生协议沉淀与桥接资产沉淀的比例,前者更代表HyperEVM 内生需求,后者更代表跨链资产入场,理想的健康状态是两者并进而非单边主导。
6.2 HIP-3 累计成交与未平仓合约
HIP-3 的累计成交与未平仓合约是 Hyperliquid 第三条增长曲线健康度的核心指标。从未平仓合约的增长曲线看,HIP-3 在 2026 年第二季度完成了最快速的一次扩张,这一增长曲线远超 2020 年至 2021 年期间链上 DeFi 任何子赛道的单一季度扩张速度。
另一个需要单独跟踪的指标是 HIP-3 体系内各开发团队的市场份额分布。在跟踪 HIP-3 数据时,可同时关注以下三个结构性指标。一是 Trade.xyz 的市场份额是否开始稳步下降,下降意味着生态多元化、风险分散,是健康信号。二是前 30 大合约市场中真实资产占比的变化,这一指标的提升表明 HIP-3 正在持续承接传统资产。三是单一标的的未平仓合约集中度(当前 WTI 原油单标的未平仓合约约 1.2 亿美元,是 HIP-3 上规模最大的单一标的),过度集中可能引发清算风险。
6.3 HIP-4 主网推进时间表
HIP-4于2026年5月2日正式在主网激活,并于8月29日开放第三方无需许可部署,开发团队需质押50万枚HYPE。截至目前,HIP-4累计成交额约4.72亿美元,覆盖7,947个事件问题及约1.98万个交易钱包,近30日成交额约6,920万美元。相比之下,Polymarket仅2026年9月的成交额就已达到约130亿美元,HIP-4仍处于市场拓展阶段。
后续需要重点关注三个指标,一是月度成交额与活跃用户增长,判断真实交易需求能否持续;二是第三方部署团队数量及成交集中度,观察无需许可机制能否吸引更多开发者;三是事件合约标的的多样性及流动性,判断HIP-4能否从体育、加密资产价格等市场进一步拓展至更广泛的金融及链上事件。
6.4 HYPE 月度解锁与应用层资金净流入比例
这是本章最看重的一组组合指标,HYPE 团队配额自 2026 年 1 月起按 24 个月线性解锁,月均约 120 万枚。要吸收团队解锁带来的卖压,应用层每月的资金净流入需要长期超过 7000 万美元。若某一月份的净流入低于解锁规模的 50%,HYPE 价格大概率承压。
Source:
每月初核算该比例可对 HYPE 中期资金面形成稳定判断。当前估算,应用层月度资金净流入约 1.5 亿至 2.5 亿美元,团队解锁约 7000 万美元,吸收倍数约 2 至 3.5 倍,处于健康区间。若加密整体进入熊市、应用层资金净流入转负,团队解锁的卖压会被放大,这是 2026 年下半年最需要警惕的资金面变量。
7.HyperEVM 的位置与下一程
7.1 主要结论
永续合约赛道已经建立明显的市场领先位置
Hyperliquid 在 2026 年的链上永续合约市场份额超过七成,月度名义成交超过 1800 亿美元,年化协议收入约 8.43 亿美元。这一份额并非由交易补贴或激励驱动,而由产品深度与撮合性能的持续投入累积而成。研究焦点应当从是否能赢下永续合约赛道,切换为如何在已经赢下的赛道之上把订单簿即服务模式扩展为整个应用层的底层逻辑。
HIP-3 集中度是当前最需要关注的结构性特征
HIP-3上Trade.xyz一家承担逾九成未平仓合约的格局同时具备两重含义。一方面,它证明 HIP-3 产品形态与市场需求之间存在真实匹配,只有具备工程深度的团队才能跑通 HIP-3 这种复杂产品。另一方面,它是单点集中度的隐患,整个 HIP-3 赛道的健康度都绑定在单一开发团队的稳定性上。市场最具配置价值的方向之一,是大宗商品或外汇细分赛道可能跑出的非 Trade.xyz 第二极开发团队。
HyperCore 写入通道是被市场低估的技术变量
HyperCore 的写入通道让 HyperEVM 上的协议第一次具备以永续合约自动对冲、以现货代币组合保证金、以金库跨协议优化的能力。这些能力是以太坊 DeFi 在过去七年里反复尝试但都未完全跑通的产品形态。本报告预计,HyperEVM 上将出现一至两个以 HyperCore 写入通道为基础的标志性项目,承载方向可能集中在原生结构化产品或跨协议保证金优化两个细分赛道。
监管环境改善为Hyperliquid打开美国市场的合规路径
2026年以来,美国SEC与CFTC逐步推动加密资产监管框架改革,永续合约的本土合规化取得实质性进展。5月29日,CFTC批准Kalshi推出比特币永续期货,10月5日进一步提出加密资产交易市场监管框架,为链上衍生品进入美国市场提供新的制度空间。8月19日,美国总统特朗普在白宫会议上公开提及Hyperliquid,表示CFTC主席Michael Selig正在研究如何让Hyperliquid以完全合法、合规的方式进入美国市场。
与此同时,Hyperliquid已在华盛顿设立政策中心,并主动参与股票、商品永续合约的监管规则讨论。美国监管框架逐步明确,有望为Hyperliquid拓展机构资金和合规用户创造条件。
7.2 几个独立判断
本节呈现本报告对HyperEVM体系的几个独立判断,这些判断在前面章节里没有被完整展开,核心观点如下:
判断一:HyperEVM 应用层协议代币的估值会面临主体代币挤压
HyperEVM 应用层的辐辏式结构意味着应用层协议虽然数量多元,但它们对 Hyperliquid 主体的议价权明显低于以太坊上的应用对主网的议价权。HyperEVM上的协议代币更像 Hyperliquid 体系的功能模块代币,而不是真正独立的协议代币。因此长期看,HyperEVM 应用层协议代币的估值,可能持续受到 HYPE 代币价值捕获能力的挤压;评估这类代币时,需要把它们放在与 HYPE 的相对估值框架内看,而非按以太坊上同类协议的估值方法对标。
判断二:HYPE 真正的估值方法应当是市盈率
加密圈对协议代币的估值传统上依靠"FDV 与 TVL 比值"作为相对指标。这一指标对没有稳定现金流的代币是必要的近似,但对 HYPE 来说并不合适,HYPE 的援助基金机制已经把协议收入持续转化为代币的二级市场买盘,与传统金融中上市公司用税后利润回购股票的机制极为接近。因此 HYPE 应当用类似市盈率的方法来评估,协议年化收入除以流通市值,得出准市盈率,再与可比类公司(电子券商、衍生品交易所类股票)的市盈率作对照,这一估值方法论的切换尚未在 HYPE 二级市场完成定价。
判断三:HYPE 真正的对手是合规化的中心化交易所,而不是DEX
加密圈研究在讨论 Hyperliquid 竞争对手时,习惯把它与同业 DEX放在一起对比。但从 2026 年的实际市场数据看,这些同业的规模与 Hyperliquid 已经不在同一量级,反向竞争压力有限。真正具备系统性威胁的对手有两类。一类是当前阶段的中心化交易所,Hyperliquid 正在持续从其手中夺取衍生品成交份额。
另一类是未来一旦放行的美国本土合规永续合约交易所,一旦 CFTC 在 2026 年下半年放行 CME、ICE 等的永续合约业务,机构资金对离岸协议的依赖度会快速下降。
7.3 未来方向展望
本节针对未来可能出现的具体方向给出展望,主要含以下几点:
HIP-3 市场多元化与 HyperCore 写入通道的应用创新
未来,Hyperliquid生态的增长空间主要来自HIP-3市场结构的多元化,以及HyperCore写入通道推动的应用层创新。HIP-3目前仍高度依赖Trade.xyz,随着开发团队数量增加,大宗商品、外汇等细分市场有望出现新的头部部署团队。与此同时,HyperCore写入通道已经具备实际应用基础,允许HyperEVM智能合约调用交易、资产转移和质押等功能,为自动对冲、结构化收益金库及跨协议保证金管理提供技术支持。
随着相关功能被更多协议采用,未来有望出现更多标志性应用,推动Hyperliquid从以永续合约交易为核心的平台,进一步扩展为支持多类金融产品的链上基础设施。
机构资金的实质性入场
机构资金的实质性入场正在成为 Hyperliquid 估值重定价的重要催化剂。Theo Network 已经引入 Jane Street 与 Citadel 相关背景投资人,Ripple Prime 也已接入 Hyperliquid,使机构客户能够通过更熟悉的 Prime Brokerage 框架访问链上衍生品流动性;与此同时,近期 a16z 关联钱包被监测到持续增持 HYPE,进一步强化了市场对顶级 VC 与机构资金入场的预期。
未来 ,若全球前五大资产管理机构之一,如贝莱德、富达、State Street、Vanguard或 JPMorgan等通过ETF申报、官方做市、机构托管接入或PrimeBrokerage通道支持等形式,与 Hyperliquid 建立直接业务联系,HYPE 的估值逻辑将可能从单一链上交易所收入折现,升级为链上衍生品基础设施 + 机构级流动性入口的复合定价框架,并由此触发估值倍数的结构性重定价。
Hyperliquid 主体合规化的实质性突破
美国监管环境的变化正在为Hyperliquid进入传统金融市场创造新的可能性。随着SEC与CFTC逐步明确链上衍生品的监管框架,以及美国总统特朗普公开提及Hyperliquid的本土合规化问题,其进入美国市场的可能性已从行业讨论上升至监管机构的政策议程。未来值得关注的重点是Hyperliquid能否通过美国注册实体、持牌机构合作或合规交易市场等方式,实现美国用户准入和机构资金接入。
本报告认为,若Hyperliquid能够在保留链上交易效率和流动性优势的同时建立合规业务体系,将有机会扩大机构客户基础,并推动HYPE的估值逻辑从链上交易协议向金融基础设施延伸。
结语
Hyperliquid的核心竞争力,已经从单一永续合约交易平台的性能优势,逐步延伸至完整的链上金融基础设施。HyperCore提供订单簿、撮合、保证金和清算能力,HyperEVM则通过智能合约将这些交易能力扩展至借贷、稳定币、流动性质押和资产管理等领域。HIP-3与HIP-4进一步开放市场创建能力,使股票、商品、指数及事件合约能够在HyperCore上交易。
这种以交易流动性为中心、向外部应用开放基础设施的模式,使Hyperliquid区别于以太坊等通用公链,其生态增长不再完全依赖永续合约交易量,而是逐步向多元金融产品和资金管理需求延伸。
从实际发展来看,Hyperliquid已经建立了较为清晰的交易收入与代币价值捕获机制,但应用层的独立增长能力仍需进一步验证。HIP-3市场高度集中于Trade.xyz,其他协议虽然已经形成一定的资金规模,但资产沉淀能否持续转化为借贷需求、交易收入和跨协议资金使用,仍是影响生态长期发展的关键。与此同时,HyperCore写入通道为自动对冲、结构化收益产品及跨协议资产管理提供了新的技术条件,有望推动更多金融应用落地。
未来,Hyperliquid能否进一步成长为面向全球市场的链上金融基础设施,将取决于应用生态扩张、机构资金接入和监管合规化能否形成持续推动。美国SEC与CFTC正在逐步明确链上衍生品的监管框架,特朗普公开提及Hyperliquid的美国合规路径,也使其进入传统金融市场的可能性受到更多关注。
不过,监管环境改善同样意味着美国本土合规交易所将带来更直接的竞争。后续需要重点观察HIP-3市场集中度是否下降、HyperEVM能否形成具有独立收入能力的应用、机构资金能否持续进入,以及HYPE新增供给与协议回购能否保持平衡。Hyperliquid已经验证了链上订单簿交易模式的商业可行性,下一阶段真正需要证明的,是这套交易基础设施能否持续吸引外部开发者、资金和金融产品,并将交易规模优势转化为更稳定的生态收入与长期价值。
相关阅读
Sam Altman 支持的比特币人寿保险公司 Meanwhile 再获融资
宏观环境不稳定之际,Meanwhile 的比特币人寿保险产品在国际市场需求上升,公司因此获得现有投资者提供的 3,750 万美元融资。
比特币整体波动率大幅下降,但极端价格波动比2018年更频繁
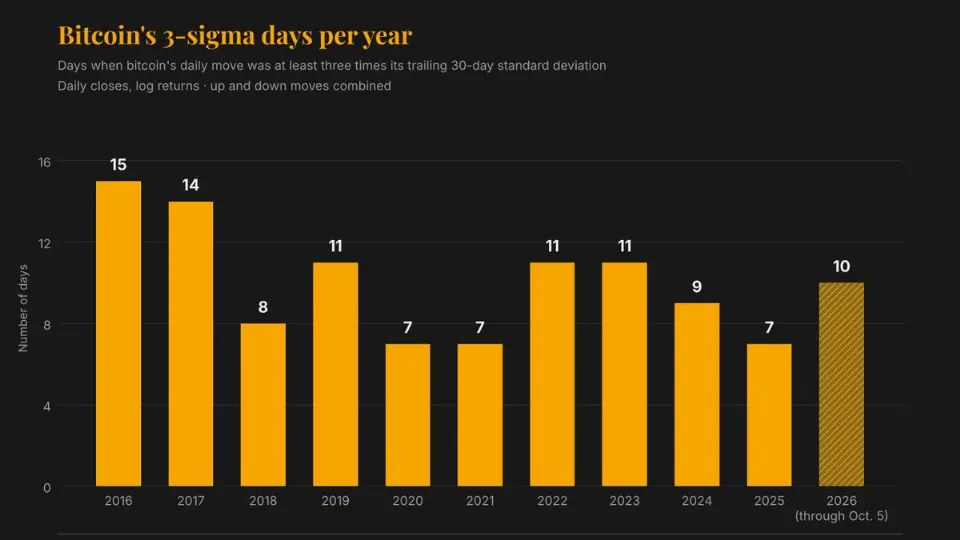
CoinDesk分析发现,比特币2026年至今出现10个异常大幅波动的交易日,多于2018年全年记录的8个。尽管其年化波动率和单次三倍标准差波动幅度均低于2018年,极端波动仍更频繁地相对近期行情出现,给依赖波动率风险模型的投资者带来挑战。
K33周报:美国政府链上转移1.77万枚BTC,多半是托管而非抛售
美国政府转移1.77万枚BTC引发市场关注,K33研究分析称托管调度而非抛售,同时OpenAI数学突破再掀加密安全担忧,比特币供给冲击与AI密码学叙事成为焦点。