美国加密货币市场出现“接触热、使用冷”:22%的人曾经用过,为何信任仍难建立?
美国加密货币市场正在进入一个值得关注的新阶段:接触过数字资产的人越来越多,但真正持续使用的人并没有同步增长。DEF与Ipsos最新调查显示,美国成年人中曾经持有或使用过加密货币的比例从18%上升至22%,但过去一年实际使用率仍停留在13%。与此同时,仅有4%的受访者高度信任中心化加密货币交易所,对DeFi平台高度信任的比例也只有5%。这组数据揭示的并非简单的市场增长或停滞,而是加密行业正在面对的一道现实考题:当数字资产逐渐进入主流视野,为什么它仍然没有成为多数人的日常金融工具?
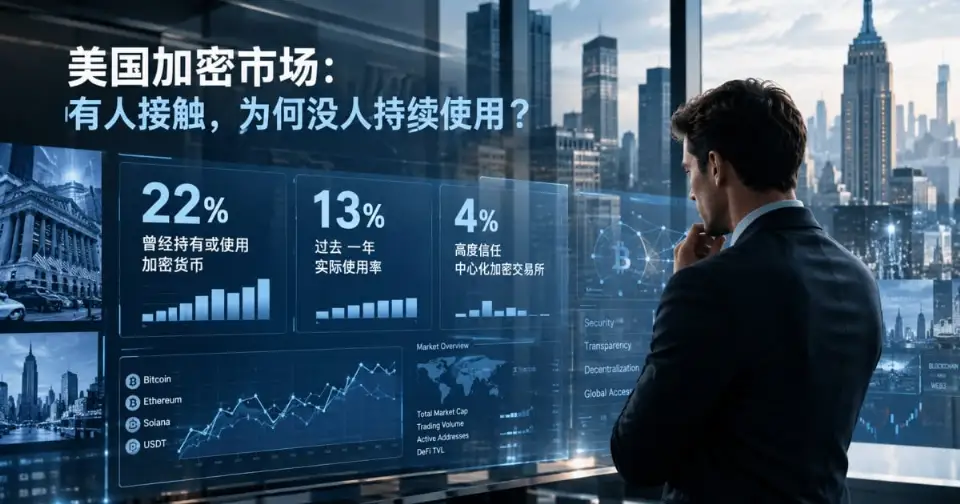
如果只看美国成年人接触加密货币的比例,行业似乎正在稳步扩大。DEF与Ipsos于2026年9月8日至16日开展的调查显示,曾经持有或使用过加密货币的受访者比例达到22%,高于去年的18%。从累积接触人口来看,这意味着数字资产已经进入更多美国消费者的认知和尝试范围。
但另一组数据却呈现出不同的方向:过去一年实际使用过加密货币的受访者比例仍为13%,与上一年持平。未来可能持有或使用加密货币的比例也只有17%,较去年的16%仅增加一个百分点。
这三组数字放在一起,反映出一个容易被忽略的现象:加密货币的市场触达范围正在扩大,但新增认知并没有明显转化为持续使用。
这里需要区分两个概念。22%代表受访者曾经持有或使用过加密货币的累积经历,并不等同于当前持有率;13%则反映过去一年发生过实际使用行为的人群,也不能直接理解为长期活跃用户。两者衡量的是不同维度,但它们之间的差距仍然值得关注。
对于一个经历过多轮牛熊周期的行业而言,这种差距并不陌生。市场上涨时,媒体报道、社交平台讨论和投资收益故事会吸引大量新用户进入;但当价格波动加大,或者市场缺乏明确的赚钱效应时,一部分尝试者便可能退出。
调查中,34%的曾经持有或使用加密货币者表示,最初接触的主要原因是好奇,另有25%将长期投资列为主要动机。这说明,加密货币的初始吸引力仍然来自新鲜感和资产配置需求,而不是已经形成广泛的日常消费习惯。
从行业发展阶段看,这意味着加密市场可能正在从单纯争夺用户注意力,转向争夺真实使用频率。前者依赖行情、叙事和流量,后者则需要产品能够在用户的金融生活中解决具体问题。
真正的障碍不是没人听说,而是用户不愿意把钱交给平台
如果说使用率停滞反映了加密货币的应用转化问题,那么信任数据则进一步揭示了行业面临的深层障碍。
调查显示,仅有4%的美国成年人高度信任中心化加密货币交易所,对DeFi平台高度信任的比例也只有5%。相比之下,信用合作社的高度信任比例达到48%,大型全国性银行为42%,区域及社区银行为41%。
这种差距相当明显。即使传统金融机构近年来也面临数据泄露、网络攻击和服务争议,它们仍然拥有加密平台暂时难以复制的信任基础,包括长期运营记录、成熟的客户服务体系、监管框架以及消费者熟悉的争议处理机制。
加密行业过去十多年的发展,很大程度上建立在技术创新和金融效率提升之上,但技术先进并不意味着用户天然信任。对于普通消费者来说,平台是否会倒闭、资产能否顺利取回、账户是否可能被盗,以及出现纠纷后由谁负责,往往比交易速度和链上收益率更重要。
尤其是在中心化交易平台领域,过去发生的交易所破产、客户资产冻结、管理层挪用资金及安全漏洞事件,已经对行业信誉造成长期影响。即使部分平台不断完善储备证明、托管架构和合规体系,用户也未必会因此立即改变判断。
DeFi面临的信任问题则更加复杂。用户不仅需要理解钱包、私钥和智能合约,还要面对协议漏洞、预言机风险、流动性不足及治理机制等问题。对熟悉传统银行业务的普通消费者而言,这些风险并不容易识别,也很难在短时间内建立足够的判断能力。
因此,4%和5%的高度信任比例并不只是品牌认知不足,而是说明加密金融服务尚未充分建立起普通人愿意托付资金的安全感。
传统金融同样存在问题,DeFi的机会来自需求而非口号
值得注意的是,这份调查并没有显示美国民众对传统金融体系完全满意。
数据显示,只有19%的受访者认为目前美国金融体系安全,63%认为金融系统需要升级,以应对网络犯罪和人工智能带来的新威胁。此外,60%的受访者担忧大型金融机构发生数据泄露或黑客攻击,54%质疑现有金融机构是否具备足够能力保护个人资料免受AI相关威胁。
这些数字说明,传统金融虽然拥有更高的信任基础,但并不意味着它已经解决了用户的全部问题。
金融隐私、资金控制权和服务可获得性,正在成为消费者越来越重视的议题。调查中,74%的受访者认为金融隐私很重要,66%希望能够随时取得自己的资金,但只有49%认为自己目前能够充分掌控个人金融资产。
这也解释了为什么DeFi仍然存在一定的潜在需求。调查显示,40%的美国成年人表示,如果有机会使用DeFi服务,至少有一定意愿尝试,与上一年持平。
在有意愿尝试DeFi的人群中,85%希望将其用于储蓄,82%对通过相关服务获取利息感兴趣,另有82%愿意使用DeFi向亲友转账。
这组结果值得从另一个角度理解:普通人未必对区块链技术本身感兴趣,但他们对更方便的储蓄、更灵活的资金管理和更低摩擦的转账方式有实际需求。
换句话说,DeFi的潜在市场并不一定来自那些希望参与复杂链上交易的用户,也可能来自希望改善日常金融体验的普通消费者。
不过,40%的意愿比例不能直接视为未来采用率。调查衡量的是受访者的主观态度,而不是实际开户、存款或交易行为。从“愿意尝试”到“真正使用”,中间还隔着产品理解、风险评估、监管保障和操作体验等多个环节。
对于DeFi项目而言,真正的机会不是不断强调去中心化的理念,而是让用户能够清楚理解自己在使用什么、承担什么风险,以及出现问题时有哪些处理路径。
男性使用率是女性两倍以上,市场普及仍存在明显人群差异
调查还揭示了美国加密货币用户结构上的差异。
男性过去一年的加密货币使用率为18%,女性只有8%,前者超过后者两倍。年龄方面,60岁以下成年人也比年长群体更有可能接触相关产品。
这说明加密货币虽然已经进入更广泛的公众视野,但市场参与仍然集中在部分人群之中。技术熟悉程度、投资经验、风险承受能力以及信息获取渠道,都可能影响不同群体对数字资产的接受程度。
更值得注意的是,美国成年人中只有9%表示自己非常熟悉加密货币,低于去年的10%;35%的受访者甚至不确定应该如何描述加密货币。对于DeFi,表示非常熟悉的比例更只有2%。
这意味着,行业所熟悉的许多概念,例如智能合约、流动性挖矿、链上治理和自托管钱包,在普通消费者眼中仍然相当陌生。
加密行业过去的传播方式,往往围绕价格、收益和技术创新展开,但这些内容未必能够帮助普通用户理解产品如何融入现实生活。当一个人连资产如何存放、交易如何完成、风险由谁承担都不清楚时,要求他直接使用复杂的链上金融产品,显然并不现实。
因此,未来的用户增长不只是增加营销投入,更需要改善金融教育和产品交互。尤其对于女性及年长群体,行业需要提供更容易理解的产品说明、更清晰的风险提示,以及更符合传统金融使用习惯的服务流程。
稳定币与日常金融,可能成为下一阶段的突破口
调查中还有一个值得留意的变化:美国民众对稳定币的学习兴趣从去年的11%下降至7%,对DeFi的学习兴趣也从11%降至8%。
这并不意味着稳定币和DeFi已经失去市场价值,而是说明用户的关注点正在发生变化。对于普通消费者而言,了解一项新技术并不是最终目的,他们更关心它能否解决实际问题,以及使用过程中是否足够安全。
稳定币可能是连接加密行业与传统金融需求的重要产品类型。与价格波动较大的加密资产相比,美元稳定币在设计上以锚定法定货币为目标,因此更容易被用于价值转移、跨境结算和部分支付场景。但其实际稳定性仍取决于储备资产、发行机构、赎回机制和监管安排,不能简单理解为没有风险的数字美元。
从行业应用来看,稳定币的潜在价值在于降低部分跨境资金流动的摩擦,让转账、结算和数字资产交易拥有更统一的价值媒介。对于跨境工作者、国际商户以及有海外资金往来需求的人群而言,这些场景比复杂的链上金融策略更容易理解。
但支付场景要真正形成规模,还需要解决商户接入、法币兑换、合规审查、消费者保护和交易纠纷等问题。稳定币能够提供技术上的可能性,却不能单独替代整个支付体系。
对于交易平台和DeFi协议来说,下一阶段的竞争也可能从单纯提供交易功能,转向争夺储蓄、支付、转账和资产管理等更贴近用户生活的金融场景。谁能够把复杂的区块链基础设施隐藏在简单、可靠的产品体验之后,谁就更有机会触达非加密原生用户。
加密行业真正需要突破的,是从“有人尝试”到“愿意长期使用”
这份DEF与Ipsos调查最重要的意义,并不是美国加密货币市场的累积接触比例增长了4个百分点,而是它揭示了市场普及过程中存在的结构性矛盾:用户接触范围扩大,实际使用率却没有明显提高;传统金融体系受到质疑,加密平台却尚未获得足够信任;消费者对资金自主权有明确需求,但对实现这种自主权的技术工具仍然缺乏了解。
这意味着,加密行业不能再简单地把市场增长等同于用户注册数量,也不能把市场对金融创新的兴趣直接理解为对现有加密产品的认可。
从短期来看,市场行情仍然会影响用户进入和退出的节奏,但长期采用率更取决于产品能否提供稳定、可理解且可持续的服务。交易平台需要在资产托管、透明度和风险管理方面建立更可信的机制;DeFi项目需要降低操作门槛,并让智能合约风险和资金使用规则更加清晰;稳定币发行方及支付服务商则需要在储备透明、赎回能力和合规运营方面持续接受检验。
对行业而言,信任不是一项可以通过宣传快速建立的指标,而是用户在一次次存款、转账、交易和资产提取过程中形成的长期判断。加密货币已经不再需要证明自己是否存在,也不再只是少数技术爱好者的实验,但它仍然需要证明自己值得被普通人使用。
22%的累积接触率说明加密货币已经走进更多美国人的视野,13%的近期使用率则提醒行业:真正的主流化还没有完成。 下一轮竞争的关键,可能不再是谁能讲出更宏大的技术故事,而是谁能让用户放心地把它纳入自己的日常金融生活。
相关阅读
Hyperliquid创始人一句玩笑,如今成了华尔街的真动作
纽交所母公司ICE联手Trade[XYZ],Kraken母公司Payward抢跑,两大金融巨头前后脚布局Hyperliquid,美国合规链上永续合约市场卡位战打响,Hyperliquid从离岸DeFi协议转身为受监管金融基建,产业链价值迎来重估。
财报“答对”了,行情为何仍会走反?从OKX的两道题说起
北京时间 10 月 21 日凌晨,奈飞公布第三季度财报,每股收益 0.87 美元。OKX 财报预测题结算为 Yes,但从财报前的美股收盘到财报后首个完整交易日收盘,对应永续合约却下跌约 5.30%。业绩过了线,价格为什么还是跌了? OKX「预言家第三季」在财报季设置了两类预测:一题问公司财报是否达到预设门槛,另一题问财报后首个完整交易日价格是否上涨。看起来紧密相关的两道题,未必会给出同样的答案。公司这一季赚得怎么样,与投资者愿意为它付多少钱,还需要分开来看。 四家公司,三种组合 奈飞、Sp
交易时刻:黑客将BTC打至局部低点,考验7.5万支撑,亚太科技股全线溃败
币安被盗63亿美元将比特币价格打下来了,恐贪指数骤降至8月以来最低的30,市场出现“被动买盘”悖论,分析师指出若周线收盘跌破7.82万或7.68万美元将触发新一轮探底。