全球支付周报|2026W42
全球支付周报2026W42:Visa Direct的USDC预充值与万事达×BVNK平台同周投入商用,卡组织成为稳定币分销入口;EBA将USDC列为首个"重大"EMT,37家银行的Qivalis获欧元稳定币发行牌照;Visa获准在华筹备清算机构,蚂蚁国际获阿联酋两张牌照。附:稳定币卡谁掌握客户入口?
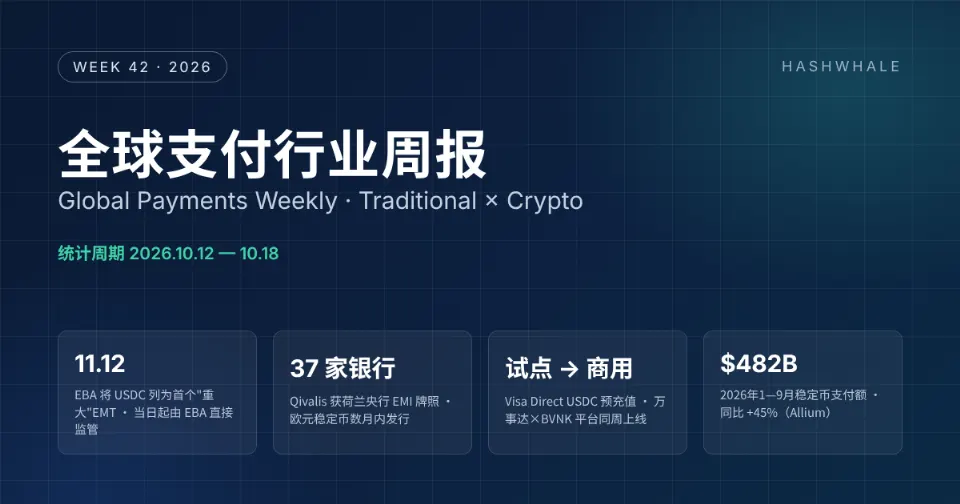
全球支付周报|2026W42 · 2026年10月12日—10月18日
Author / Editor: WANG TAI
统计周期:2026年10月12日(周一)—10月18日(周日),ISO 第42周 · 面向传统支付与加密支付从业者 · 核心正文约 4—5 分钟读完
1. 本周要点
这一周最值得记住的变化,是稳定币变成了卡组织和银行产品目录里的一个选项。Visa 和万事达同周把稳定币资金流转从试点推进到商用;欧盟则一手把 USDC 的储备监管收归 EBA 直管,一手给 37 家银行的欧元稳定币发了牌照。分销端和监管端同时收口,稳定币的入口正在向持牌机构集中。
卡组织从试点转向商用。 10月15日,Visa Direct 的 USDC 预充值进入商业生产,Inyo Global 首家接入;同日万事达与 BVNK 推出 Global Money Platform,一个 API 同时提供法币与稳定币账户、兑换、发卡和付款。支付机构不必自建链上能力就能把稳定币用作付款头寸,卡组织由此成为稳定币的分销入口。
欧盟把美元与欧元稳定币同时纳入持牌直接监管。 10月14日,EBA 将 USDC 列为欧盟首个"重大"电子货币代币,11月12日起直接监管其储备与资本;同一天,37 家欧洲银行组成的 Qivalis 拿到荷兰央行的电子货币机构牌照,欧元稳定币预计数月内发行。在欧洲做稳定币业务,合规成本和对手方选择都会向持牌发行人集中。
准入窗口在中国与海湾同步打开。 10月13日,Visa 获中国人民银行批准在境内筹备银行卡清算机构;10月15日,蚂蚁国际拿到阿联酋央行两张支付牌照。两地都是先发牌、后展业——牌照而不是产品,正在成为跨境支付公司的竞争前置条件。
上期三个关注事项的下落:美国的 GENIUS 规则评论期 19日才截止、Money20/20 18日刚开幕,截点前没有新规或数据;亚洲方面,Visa 的中国批复 13日如期落地,GCash 要到 20日才挂牌,NPCI 对 UPI 商户费仍只说"排灯节后另行通知";欧洲方面,法国国民议会 16日通过了加密兑换 MiCA 稳定币的征税修正案,比预期更早,Wise 15日如期发布季度数据。
关键数据
指标
数据
同比/环比
备注
稳定币支付额
4,820 亿美元,2026 年 1—9 月
同比 +45%
Allium 口径,剔除非终端用户转账
稳定币总供应
约 3,050 亿美元,截至 9 月 30 日
年初至今 +0.4%
Allium 口径
Wise 跨境交易量
717 亿美元,2026 年 7—9 月
同比 +22%,综合费率 0.49%(同比 −3bp)
Wise 季度交易更新
2. 重点事件
序号
事件
领域
影响
相关方
1
10月14日,EBA 将 USDC 列为欧盟首个"重大"电子货币代币,11月12日起直接监管其储备与资本。
监管/欧盟
USDC 在欧合规成本上升,但监管确定性增强;未达"重大"门槛的发行人获得相对成本优势。
稳定币发行人、欧盟 CASP 与 PSP
2
10月14日,37 家欧洲银行组成的 Qivalis 获荷兰央行电子货币机构牌照,欧元稳定币拟数月内发行,白皮书仍待审。
加密/欧盟
银行渠道的欧元链上结算资产出现,EURC、EURCV 面临分销竞争。
欧洲银行、PSP、交易所
3
10月15日,Visa Direct 的 USDC 预充值由试点转入商用,Inyo Global 首家接入,覆盖 180 多个国家的付款。
加密/全球
付款机构可用 USDC 替代预存法币、降低资金占用;目前限合资格客户,交易量未披露。
汇款公司、付款平台
4
10月15日,万事达联合 BVNK 推出 Global Money Platform,法币与稳定币同账户、实时兑换、130 多国发卡,即日可用。
加密/全球
金融科技公司获得一站式稳定币账户与发卡栈,自建成本下降。
金融科技、卡项目方
5
10月13日,Visa 获中国人民银行批准在境内筹备银行卡清算机构,筹备完成后须另行申请开业。
传统/中国内地
境内人民币 Visa 卡的准入打开,但筹备期内没有商业影响。
发卡行、收单机构、跨境商户
6
10月15日,蚂蚁国际获阿联酋央行零售支付服务与储值设施两张牌照,Antom 收单与 WorldFirst 账户服务待上线。
传统/中东
中资收单与跨境账户服务商直接持牌进入海湾,本地商户多了一个结算入口。
中东收单机构、跨境电商
3. 影响分析
传统支付
Visa Direct 的预充值和万事达的 Global Money Platform 看起来是两个产品,实际上改的是同一件事:稳定币成了支付机构的头寸工具和账户产品,而商户和收款人仍然收法币。汇款公司可以用 USDC 代替周末和节假日的法币预存,金融科技公司用一个 API 就拿到账户、兑换、发卡和付款。谁拥有受理网络和付款终端,谁就掌握客户入口——这个格局没有变,只是稳定币发行人退到了"资产供应商"的位置。可以预期的结果是跨境流动性成本下降,但对卡组织的依赖加深。
Visa 在中国和蚂蚁国际在阿联酋拿到的,都不是产品而是牌照。中国给的是"筹备"许可,开业还要另行审批;阿联酋给的是先于产品的两张牌照,Antom 的收单业务尚未上线。这说明在这两个市场,合规投入本身就是进入壁垒,新竞争者真正冲击存量玩家要等一年以上。对在这两地展业的支付机构,合作方的牌照状态比产品功能更值得先核对。
加密支付
EBA 直管 USDC 和 Qivalis 拿牌是同一天发生的两件事,合起来看,欧盟是在把稳定币的发行责任和成本固定在持牌机构身上:美元稳定币的储备、资本和流动性收归欧盟层面直接监管,欧元稳定币则交给银行联合体。对分销者而言,对手方风险和监管确定性同时上升。在欧洲的交易所、钱包和支付机构选择结算资产时,USDC 的"合规溢价"和 Qivalis 的"银行渠道"会成为新的比较维度,EURC、EURCV 这些既有欧元稳定币则要面对渠道分流。
Allium 的三季度数据给卡组织的商用化提供了一个参照:稳定币终端用户转账只占链上总转账的 2.5%,稳定币卡消费 39 亿美元仍然很小。但正是在这个规模上,卡组织已经把"稳定币到法币消费"这一段的兑换、外汇和发卡收益装进了自己的体系。往后看,稳定币卡项目方的收入会更依赖卡组织和处理商的费率,而发行人从消费增长中分到的份额并不会随之增长。
4. 行动建议
对象
建议动作
关注指标
传统:汇款/付款机构的财务负责人
向 Visa Direct 的处理商(如 Inyo)或 BVNK 索取稳定币预充值的费率与接入条件;用过去 30 天周末与节假日的预存头寸,测算可释放的资金(平均预存余额 × 闲置天数 × 年化资金成本 ÷ 365)。
可释放的头寸金额;接入费率与现有预存成本的差。
传统:拓展中国或海湾市场的 BD 负责人
列出在阿联酋依赖持牌合作方的收单与储值环节,标出 Antom 上线后可能流失的商户类别;向中国的发卡与收单合作方询问对接 Visa 境内清算的排期。
阿联酋商户流失风险清单;中国合作方的排期答复。
加密:欧盟持牌 CASP/PSP 的合规负责人
在 11月12日前更新 USDC 的对手方尽调;向 Qivalis 登记分销意向;核对 ESMA 清退令下 USDT 敞口的迁移进度。
USDC 储备披露的更新日期;Qivalis 白皮书发布日;USDT 敞口余额。
加密:稳定币卡项目方的产品负责人
按 Allium 的口径重算卡项目的季度 GTV 和单笔金额分布,把兑换费与发卡处理费拆开;与万事达 Global Money Platform 和 StraitsX 的全球发卡条件比价。
单笔 50 美元以下的占比;每笔交易的总成本;可替代处理商的报价。
5. 下周关注
观察窗口:2026年10月19日—10月25日。
事项
时间
验证方式
意义
美国三个政策节点:GENIUS 法案财政部规则评论截止、SEC 加密资产豁免规则评论截止、Cantor Fitzgerald 答复参议院的期限
10月19日、20日、23日,已确认
财政部是否延长评论期;Circle、Coinbase 与银行协会对"分销者是否算发行"的公开立场
如果评论普遍要求收窄"发行"的定义,就支持"分销权向持牌机构集中"的判断
Money20/20 USA(拉斯维加斯)
10月18日—21日,已确认
Visa 与万事达是否公布稳定币预充值和 Global Money Platform 的客户数或交易量
有交易量,Visa Direct 与万事达的产品就从"上线"升级为"有资金流动";没有,就维持"商用待验证"
GCash 在菲律宾交易所挂牌首日;法国国民议会对 2027 年预算收入部分的表决
10月20日,已确认
GCASH 收盘价相对 6.60 比索的发行价;I-3898 修正案是否保留
新兴市场钱包的估值锚是否成立;MiCA 稳定币在法国的税务劣势是否成形
6. 深度观察|稳定币卡与预充值进入卡组织目录后,谁掌握客户入口?
本周的证据
两家卡组织在 10月15日各自推进了一步:Visa Direct 的 USDC 预充值进入商业生产,Inyo Global 首家接入、付款覆盖 180 多个国家,但没有披露交易量;万事达的 Global Money Platform 即日可用,提供法币与稳定币同账户、实时兑换和 130 多国发卡。同一天,StraitsX 宣布与 Visa 把稳定币卡发行扩展到 100 多个市场,并自述其亚洲稳定币卡项目的年化交易额已超过 60 亿美元。
Allium 10月18日发布的三季度报告给出了规模感:2026 年 1—9 月,稳定币终端用户转账 2.4 万亿美元,只占链上总转账 97.9 万亿美元的 2.5%;稳定币卡消费 39 亿美元,约为上年同期的 10 倍,但其中 84% 的交易增量来自 50 美元以下的小额购买。Allium 估算,二季度的稳定币卡消费大约只相当于 Visa 4 万亿美元交易额的 0.03%。
钱怎么流,谁在收费
环节
资金形态
客户归属
收费与风险
用户充值
稳定币进入钱包或卡项目方账户
钱包或卡项目方
项目方承担 KYC/AML 成本与脱锚风险
兑换与授权
稳定币换成法币,由发卡处理商完成
处理商掌握 BIN、合规与数据
处理商赚兑换价差;BIN 赞助行承担监管责任
清算与受理
法币经卡组织结算到收单机构和商户
卡组织掌握受理网络
卡组织收网络费;发卡侧收交换费
付款预充值
支付机构以 USDC 持有头寸,Visa 兑换后付出法币
Visa 掌握付款终端
支付机构省下预存成本;发行人保有储备收益
钱以稳定币形态停留在项目方或支付机构手里,一旦进入消费或付款环节就换成法币,沿卡组织的轨道流动。发行人在每一环都不直接面对客户,收益来自储备利息;卡组织和处理商掌握费率与受理网络;钱包和卡项目方掌握用户,但要为这些流量付费。
对两边意味着什么
对传统支付从业者,稳定币在这个结构里是资金来源,不是替代轨道。机会在 BIN 赞助、发卡处理和付款通道;风险在于卡组织自己做起一站式栈之后,程序管理方和处理商的议价力会下降。对加密支付从业者,钱包和交易所保住了用户,但每一笔消费都在向卡组织和处理商付费,差异化只能来自分销和激励。发行人的供应量也不会跟着卡消费增长——Allium 的数据显示,2026 年 USDT、USDC 的供应量反而在收缩。
还缺什么证据
39 亿美元的卡消费只相当于 Visa 单季交易额的 0.03%,84% 的增量来自小额交易,里面可能包含不少测试性使用。Visa Direct 预充值和 Global Money Platform 都没有披露客户数与交易量,"上线"不等于规模化的资金流动。StraitsX 的 60 亿美元是公司自述的年化值,没有观察期和方法说明。美国主流企业的需求也还很薄:克利夫兰联储 9 月下旬调查了 148 家企业,只有 1 家在使用稳定币。
怎么验证
一看 Money20/20 期间 Visa 和万事达是否披露接入客户数与资金量;二看 Allium 四季度报告里的卡消费、平均单笔金额和 50 美元以下占比是否从小额试用走向日常消费;三看处理商公布的是活跃卡数还是"项目数"——项目数容易虚增;四看预充值是否在工作日也被使用,如果只在周末和节假日用,它就还是头寸工具,而不是结构性替代。
7. 全球动态
日本:10月16日,三菱UFJ、瑞穗、三井住友三家银行公布了日元稳定币共同发行试验的结果,确认了多银行共同发行模式的可行性,采用特定信托受益权形式;三家行此前表示目标是在 2026 财年内开始实际交易。
韩国:10月13日起,金融情报分析院依法屏蔽了 27 家未注册加密交易所的网站;数字资产基本法截至 18日仍未提交国会,金融委员会称政府草案最快月底成稿。
香港:10月14日,金管局上线重庆—香港跨境数据验证平台,为两地银行的开户与贷款申请提供跨境资料核验;本周没有新的稳定币发行人牌照。
东南亚:10月16日,新加坡金管局就强制所有支付机构加入 FIDReC 纠纷调解机制发布征询,11月30日截止;同日稳定币发行牌照框架的征询期结束。
美国:10月14日,OCC 发布对九大银行"去银行化"的审查报告,将数字资产业务列为受限行业之一,CFPB 跟进调查;同日 Polygon Labs 完成对 Coinme 的收购,拿到 37 个州的汇款牌照;10月15日,Kraken 母公司 Payward 宣布收购持欧央行银行牌照的 Saldo Bank,预计 2027 年交割。
本文根据公开报道与机构公告整理,分析与建议为编辑部观点。
相关阅读
万事达卡将反欺诈工具引入稳定币支付
万事达卡在 Money20/20 大会上推出 API 工具 Stablecoin Security,结合支付情报与区块链分析,在资金上链前识别欺诈、诈骗及制裁风险。
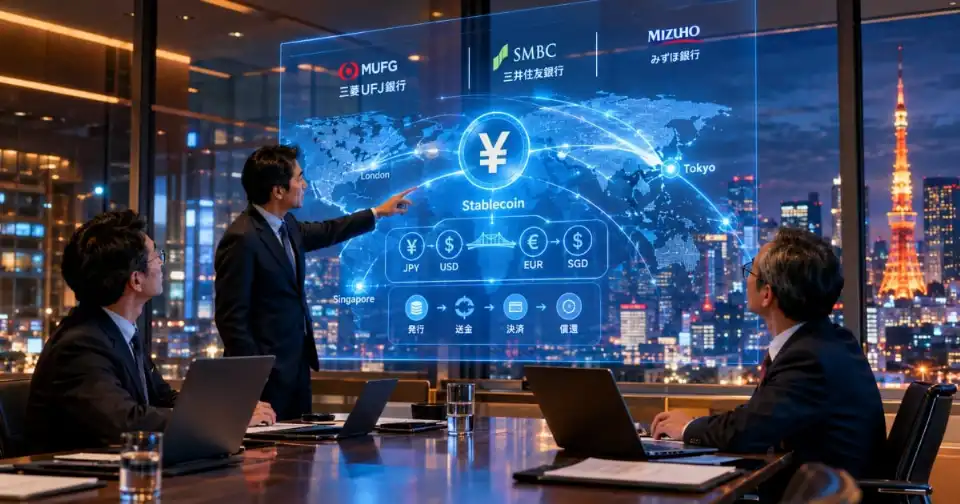
日本三大银行联手发行日元稳定币:跨境支付的下一场竞争,拼的是什么?
日本三大银行完成日元稳定币联合发行及企业跨境支付概念验证,距离商业化又近了一步。但这项试验真正值得关注的,并不只是传统银行开始使用区块链,而是三家长期竞争的金融机构,尝试建立一套能够跨银行协同运行的数字货币基础设施。在美元稳定币占据主导地位、企业跨境资金管理持续寻求效率提升的背景下,日本能否借助银行信用、信托架构与合规体系,让日元稳定币从技术验证走向真实交易?答案将取决于结算效率、跨机构协作、监管执行与市场需求能否形成闭环。