投研早报丨加密市场收入高度集中,头部协议能否兑现代币价值?/比特币跌势背后:ETF 撤资、杠杆出清与短期持有者的集体亏损/Solana 基金会入股 CoinGecko,数据入口与交易前端走向合流
ChainFeeds Newsletter 每日精选 Web3 深度投研「简报」+ AI 驱动的热点新闻榜单,帮你做出聪明决策
8700+ 订阅者,ChainFeeds 精选的信息流帮你做出聪明决策
📢 热点新闻 |2026.11.18
🔥 Ramp 正洽谈融资至少 10 亿美元,估值最高或达 750 亿美元
🔥 稳定币支付公司 Codex 完成 3000 万美元 A 轮融资,Pantera Capital 领投
🔥 CoinGecko 获 Solana 基金会支持,计划扩展至交易领域
🔥 Lighter 计划为 API 密钥增加 IP 白名单、可配置权限和限额
🔥 glassnode:比特币 6 万美元及以下价位的买单规模为 8 月以来最大,若主动卖盘转弱或迎来反弹
👨💻 ChainFeeds 投研简报 |2026.11.17
chainfeeds.me
1️⃣ 项目介绍|加密市场收入高度集中,头部协议能否兑现代币价值?
2️⃣ 数据|比特币跌势背后:ETF 撤资、杠杆出清与短期持有者的集体亏损
3️⃣ 项目介绍|Hyperliquid 增长悖论:交易量创新高,协议收入分成却在下降?
4️⃣ VC|a16z 的傲慢与偏见
5️⃣ 项目进展|Solana 基金会入股 CoinGecko,数据入口与交易前端走向合流
每日精选的加密信息由 ChainFeeds 团队与 AI 共同编写,我们已将内部的信息流工具优化并开放给所有读者及 Web3 行业者使用👇
🌞 Web3 行研早报来自:Web3 行业必读深度资讯「简报」平台|chainfeeds.me
1️⃣ 【英文长推】加密市场收入高度集中,头部协议能否兑现代币价值?
导读:具有强叙事属性的产品,能够凭借未来潜在的增长空间吸引市场需求。
Castle Capital:加密市场的资金和收入高度集中。过去 12 个月,剔除稳定币发行商后,收入最高的 10 个协议占据了全行业 47% 的协议收入,而代币持有者获得的回报更加集中,排名前 10 的协议占据了 73%。过去 12 个月,加密协议在各个类别中合计创造了 137 亿美元收入,各类别排名前两位的协议至少获得了 52% 的手续费收入,其中稳定币发行商、预测市场、基差交易和期权等类别的头部协议占比超过 90%。
不过,并非所有类别都具有相同的集中度。Launchpad 和现货 DEX 的竞争更加激烈,用户切换平台的成本较低,交易者更关注最优交易路径和最低成本,因此交易流量会分散到不同平台。借贷和永续合约 DEX 则更加依赖激励和流动性,优惠激励能够吸引资金,而充足的流动性有助于头部协议维持竞争优势。
协议收入增长也不意味着代币一定表现良好,代币持有者实际获得的收入、代币增发带来的稀释,以及市场对未来增长的预期,都会影响代币表现。Uniswap 和 Hyperliquid 过去 12 个月的持有者收入估值有所下降,而其他代币则变得更加昂贵。Derive 是估值最高的代币,其价格更多反映未来增长预期;PUMP 则是估值最低的代币之一,虽然拥有持续现金流,但产品依赖投机性 Memecoin 活动,市场情绪尚未明显改善。
DeFi 和代币化资产所面对的潜在市场规模以万亿美元计,对于目前的头部协议而言,现有收入仍只是整体市场的一小部分。Hyperliquid 年化手续费收入已经达到约 8.95 亿美元,相当于 CME 约 55 亿美元年化清算及交易手续费收入的 16%。目前 Hyperliquid 仍受到美国监管限制,尚未向美国用户开放,但这一情况正在发生变化。
纽约证券交易所母公司 ICE 已与 TradeXYZ 合作并进行投资,计划在 Hyperliquid 上推出涵盖加密货币、股票、大宗商品和外汇的美国永续合约市场。Kraken 母公司 Payward 也通过旗下 Bitnomial Exchange 和 NinjaTrader Clearing,成为首个受 CFTC 监管的 HIP-3 部署方。
Uniswap 则在现货 DEX 市场占据领先地位,过去 30 天交易量占比约 25%,过去 12 个月手续费收入占比约 31%。其 2026 年下半年收入增长主要来自代币化资产和 Robinhood 相关活动。现实世界资产规模今年以来从约 250 亿美元增长至约 400 亿美元,McKinsey 预计到 2030 年,代币化资产市场规模可能达到 2 万亿美元。
随着更多代币化资产进入链上交易,DEX 能够提供全天候流动性,成为相关市场的重要交易基础设施。Uniswap V4 的 Hooks 架构还允许开发者创建具有权限限制的资金池,为受到转让限制的资产提供交易支持。
Pendle 的增长与现实世界资产代币化密切相关。截至 2026 年第三季度末,由现实世界资产支持的美元市场占 Pendle 总锁仓价值的 82%,第三季度 TVL 增长 43%。相关市场包括 Agora 和 Global Dollar 发行的美债支持型美元、Re Protocol 的再保险资产,以及 USDAi 提供的 GPU 抵押贷款。
每一种新的生息型现实世界资产都需要 Pendle 市场提供更好的分发能力和 DeFi 可组合性,随着代币化资产规模扩大,Pendle 有望从中受益。目前 Pendle 的 TVL 约为 10 亿美元,如果其在持续增长的 RWA 市场中占据 10% 的份额,每年可向持有者支付超过 4300 万美元。
Aave 则处于代币化资产、消费级应用和核心 DeFi 的交汇点,目前拥有约 120 亿美元活跃贷款,今年迄今收入达到 6100 万美元。随着借贷规模扩大,平台收入也有望同步增长。与此同时,Venice AI 提供私密、无审查的模型访问服务,作为 Claude 和 ChatGPT 的替代选择,其年化收入达到 1.23 亿美元。
Venice 通过自主和自动回购机制向 VVV 代币持有者回馈部分收入,过去 30 天回购销毁金额达到 102 万美元,折合年化约 1219 万美元。Zcash 则代表另一种以未来需求为核心的投资逻辑,其网络收入相对较低,但隐私功能正在获得更多使用,过去三年隐私保护状态下的 ZEC 占比从 8% 上升至 29.2%。
Grayscale 的 Zcash ETF 自 8 月 25 日开始交易以来,吸引超过 10 亿美元资金流入。【原文为英文】( 来源)
2️⃣ 【英文】比特币跌势背后:ETF 撤资、杠杆出清与短期持有者的集体亏损
导读:市场杠杆已得到集中出清,但 ETF 资金仍持续流出,短期持有者普遍陷入亏损,投资者止损离场规模达到 7 月以来最高水平。
glassnode:比特币周一在 6.4 万美元附近交易,此前一周收跌约 13%。本轮下跌始于周四,并在周末进一步加速,期间 BTC 一度跌破 6.3 万美元,周六收盘价创下 8 月中旬以来新低。价格动能跌破低位区间,现货和永续合约市场的主动卖方均大幅增加,推动两项累计成交量差(CVD)指标跌破各自低位区间,同时现货成交量升至高位区间上方。
此次抛售清理了市场此前积累的大量杠杆。期货未平仓合约量降至区间底部,较七天前下降 7.2%,从 369 亿美元降至 342 亿美元,创 8 月以来最低水平。多头资金费支付额下降 29.4%,从 280 万美元降至 200 万美元,此前连续数周处于高位区间,如今已回落至正常范围。永续合约累计成交量差降至负 14 亿美元,较七天前的负 4.93 亿美元进一步恶化,反映杠杆交易者在下跌过程中持续主动卖出。
期权市场方面,25 Delta 偏度升至 13.7%,高于高位区间,创 8 月以来最高水平,看跌期权相较看涨期权的溢价进一步扩大,显示交易者正在增加下行保护需求。
美国现货比特币 ETF 投资者持续减仓,过去一周每个交易日均出现资金净流出,周度净流出约 9.954 亿美元,虽然较前一周的 11 亿美元有所收窄,但机构需求依然疲弱。美国现货 BTC ETF 交易量从 129 亿美元下降 11.2% 至 115 亿美元,处于近期区间较低水平,表明 ETF 投资者在价格下跌期间持续降低敞口,而非集中恐慌性离场。
与此同时,ETF MVRV 从 1.28 下降 16.9% 至 1.06,跌破低位区间并接近 1.0 的盈亏平衡水平,即平均 ETF 持有者的持仓成本附近。此次下跌几乎耗尽了基金投资者此前积累的账面利润,使高位买入的投资者面临更大压力。链上活动仍然活跃,实体调整后的转账量升至 54 亿美元,接近高位区间,日活跃地址数达到 65.97 万个,仍高于高位区间。
这表明市场并未因价格下跌而陷入沉寂,大量比特币仍在不同实体之间转移,资金正在重新配置,投资者在更低价格水平上持续进行资产交换。与此同时,月度已实现市值变化从 0.43% 大幅下降 91% 至 0.04%,表明过去一个月的新增资金流入几乎消失,进入网络的资金已不足以抵消亏损卖出的代币。
本轮下跌的损失主要由近期买入者承担。短期持有者目前平均处于亏损状态,其净未实现盈亏指标从 0.9% 降至负 7.4%,创 7 月以来最低水平,意味着近期买入比特币的投资者平均持仓成本已经高于当前市场价格。短期持有者与长期持有者的供应量比率升至 15.1%,创 3 月以来最高水平,表明新买入者在比特币流通供应中的占比持续增加,更多筹码掌握在对价格变化更加敏感的投资者手中。
过去三个月内买入的代币占已实现市值的 22%,同样创 3 月以来最高水平,这部分近期资金在价格下跌期间可能形成更大的抛售压力。当前处于盈利状态的比特币供应量比例从 60.4% 降至 55.3%,创 8 月以来最低水平,意味着仅略高于一半的比特币供应仍处于盈利状态。已实现盈亏比进一步降至负 1.28,跌破低位区间,亏损转移的比特币数量远超盈利转移的数量,创 7 月初以来最低水平。
短期持有者的已实现亏损也达到 7 月以来最大水平,反映高位买入的投资者正在承受明显压力。不过,期货未平仓合约和资金费率已经回落,市场此前积累的大量杠杆得到清理,价格动能也进入深度超卖区域。【原文为英文】( 来源)
3️⃣ 【英文】Hyperliquid 增长悖论:交易量创新高,协议收入分成却在下降
导读:Coinbase 的 USDC 储备收益分成推动 Assistance Fund 资金流入增长,而 HYPE 价格却持续下跌。与此同时,外部团队推出的 HIP-3 市场虽然扩大了交易规模,却降低了 Assistance Fund 从每笔交易中获得的手续费分成。
Alea Research:HYPE 在六周内经历了双重估值下降:一方面是代币价格下跌,另一方面是 Assistance Fund 资金流入增加。HYPE 于 11 月 9 日收于 75.10 美元,较 9 月 30 日下跌 17.5%。Hyperliquid 的手续费收入会流入 Assistance Fund,该基金使用资金回购 HYPE,并将其视为已销毁代币。
10 月 1 日至 11 月 9 日,Assistance Fund 日均流入达到 221 万美元,较第三季度日均水平增长 20.2%。其中,大部分增量来自 Coinbase 的 USDC 储备收益分成,该收入机制于 8 月 26 日开始计入;同期,仅计算交易手续费带来的资金流入,增幅只有 2.4%。
HYPE 完全稀释估值与 Assistance Fund 过去 92 天年化资金流入的比率,从 9 月 30 日的 135.7 倍降至 11 月 9 日的 89.6 倍。其中,HYPE 价格下跌使该倍数减少 23.7 倍,资金流入增长则使其进一步减少 22.4 倍。10 月,USDC 储备收益占 Assistance Fund 总流入的 23.8%,高于第三季度的 10.5%。
按照 11 月 9 日的收入速度计算,这部分收益年化约为 1.89 亿美元。第四季度截至 11 月 9 日,Assistance Fund 日均回购 26,704 枚 HYPE,高于第三季度的 24,775 枚,增长约 7.8%。
11 月前 9 天,Hyperliquid 永续合约日均交易量达到 98.9 亿美元,较第三季度平均水平增长 27%。其中,HIP-3 市场交易量占比达到 43.8%,为 7 月以来最高水平,交易量中约 98% 来自 trade [XYZ],主要包括 XYZ100 指数、标普 500 指数和 SK hynix 市场。
随着 HIP-3 市场占比提高,Assistance Fund 从每美元交易额中获得的手续费分成有所下降。自 7 月以来,每当 HIP-3 交易量占比提高 10 个百分点,基金每美元交易额的收入分成就会下降约 0.27 个基点。没有 HIP-3 交易量时,基金每美元交易额的收入分成约为 3.05 个基点,这也是核心市场支付的水平。
Hyperliquid 的手续费机制规定,处于增长模式的 HIP-3 市场,协议手续费降至正常费率的十分之一,而部署方可以在此基础上收取自己的费用。增长模式能够帮助部署方通过降低交易成本吸引更多交易量,但也会减少协议每笔交易获得的收入。如果按照 11 月的交易速度,将 10 个百分点的交易量从核心市场转移至 HIP-3 市场,Assistance Fund 年收入将减少约 9700 万美元。
与此同时,trade [XYZ] 的增长模式将部署方自身的手续费分成限制在基础费率的 100%,而非增长模式下最高可达到 300%;每次切换模式后,相关市场还会锁定 30 天。
Assistance Fund 目前拥有两类收入来源:一类是交易者支付的手续费,另一类是 Coinbase 根据 Hyperliquid 上 USDC 储备产生的收益支付的分成。根据 Hyperliquid 的报价资产规则,Coinbase 每 30 天向 Assistance Fund 支付相关 USDC 背后美国国债净收益的约 90%。
这是因为未来一次协议升级将允许只有符合规则的稳定币作为 Hyperliquid 主要永续合约市场的报价资产。Coinbase 的第二笔款项为 1592 万美元,于 11 月 3 日到账。截至 11 月 9 日,Hyperliquid 上的 USDC 规模为 65.3 亿美元,较 9 月 30 日下降 12%。
每次美联储降息 25 个基点,预计每年将使这部分收入减少约 1500 万美元。Coinbase 还需要质押 50 万枚 HYPE,如果支付不足,验证者可以对其进行罚没;如果停止支付,则必须提前六个月通知。下一笔款项预计于 12 月 3 日左右支付,截至 11 月 11 日的累计应计金额约为 1540 万美元。
与此同时,Assistance Fund 第三季度收入为 1.691 亿美元,第四季度截至 11 月 9 日已达到 8840 万美元。若要超过第三季度,11 月和 12 月平均每月需要获得 5010 万美元收入,较 10 月低 27%。在当前 1.68 个基点的手续费分成水平下,剩余时间内永续合约日均交易量需要达到 62 亿美元。
若手续费分成下降至 1.4 个基点,则日均交易量门槛将提高至 74 亿美元。美国市场的交易量还需要等待 HIP-3 主网上线及 CFTC 对相关参与方的批准。【原文为英文】(来源)
4️⃣ a16z 的傲慢与偏见
导读:一家精通讲故事的 VC,被困在了自己的故事里。
Foresight News:a16z 至今投资了 154 个 Web3 项目,这些项目的总融资额达到 206 亿美元。154 个项目仅占所有获得融资 Web3 项目总数的约 2.5%,但 206 亿美元却占到了总融资额的超 13%。其中,对 Coinbase 的 2 亿美元投资让 a16z 获得了约 70 亿美元的现金回报。
这个案例成为 a16z 后续募资路演 PPT 中的常客。在 154 个项目中,按照巅峰期估值或币价计算,让 a16z 获得超 50 倍纸面回报的项目占比至少超过了 10%。单单在 DeFi 领域,DefiLlama 上 TVL 数据排名前 11 的 DeFi 项目中,a16z 投资的项目就有 5 个。
在 DefiLlama 统计的 7002 个 DeFi 项目中,这 5 个项目在数量上占比不到千分之一,但拿走了 DeFi 总 TVL 的至少 30%。a16z 投资了 Solana、Sui、Avalanche 和 NEAR 等公链,Solana 和 Sui 属于本轮周期中少有的表现突出的项目;在 DeFi 领域,Lido、Morpho、EigenCloud、Sky 和 Uniswap 均进入 TVL 排名前 11 的项目之列。
Optimism 则通过其 Rollup 堆栈支持 Coinbase 的 L2 Base、Kraken 的 L2 Ink 以及 Uniswap 的 Unichain 等独立 L2。OpenSea 在 2022 年初估值一度达到 133 亿美元,Yuga Labs 旗下 BAYC 系列 NFT 曾成为明星追捧的社交名片,巅峰时期单枚价值高达数百万人民币。
早期行业的核心矛盾是缺乏共识,资本不敢进入、人才不敢加入、监管难以理解。这一阶段,能够将复杂技术转化为市场故事的机构,实际上承担了市场教育功能。在 DeFi Summer 和 NFT 浪潮中,叙事能力帮助行业完成冷启动,将资本、注意力和创业者快速聚集起来。NFT 曾被视为实现真正数字所有权的关键原语,使艺术、音乐、游戏道具等资产能够由用户真正拥有并跨平台流通;链游围绕玩家资产所有权、Play-to-Earn 和开放经济展开;元宇宙则强调开放、去中心化、用户控制身份以及价值归用户所有。
然而,后续市场发展并未完全按照这一设想进行,Web3 行业快速进入下行期,DeFi 因为拥有大量实际应用场景而复苏,NFT 等新概念却逐渐失去市场关注。游戏、NFT、社交、DePIN、创作者经济等赛道,在短期内难以实现规模化以及与市场需求的契合。EigenLayer 的再质押模式通过将 ETH 流动性质押代币作为其他网络共识节点的抵押品,为新网络提供共享安全保障,但再质押服务实际支付的费用始终无法覆盖基础质押收益与风险溢价,额外收益几乎从未真正兑现。
2025 年惩罚措施上线后,风险从理论变成可定价,ether.fi 等主力流动性再质押协议因缺乏实质收益而大举撤离。
Story Protocol 试图将知识产权转化为链上可编程资产,上线之初就有多个音乐版权领域的项目入驻,其中部分项目也获得了融资。但传统版权方缺乏上链动力,真实授权与链上登记之间始终存在鸿沟,链上收入长期接近于零,实际使用场景与市场预期严重脱节。项目最后一轮私募融资估值达到 22.5 亿美元,但后续发展未能匹配这一估值。
近期,项目改名 DATA,将叙事从「可编程 IP」转向「AI 训练数据」,并考虑关停自有链。在宣布关停 L1 时,Story Protocol 的链上 TVL 已从巅峰时期的超过 4500 万美元跌至约 300 万美元,9 月链上手续费收入不足 4000 美元,不到前一年同期 14.5 万美元的零头。
EigenLayer 和 Story Protocol 的发展经历反映出一个共同问题:宏大叙事先于真实需求,供给侧的技术与代币故事发展迅速,但需求侧的付费和实际使用始终未能跟上。与此同时,2024 年开始,许多投资机构逐渐转向稳定币、支付和 RWA 代币化等方向,但 a16z 在支付和稳定币两个赛道仅投资了 9 个项目,在其投资组合中的占比不到 6%,RWA 代币化方向则没有投资项目。
宏观经济下行也改变了一级市场的投资环境,利率、流动性和风险偏好决定了市场愿意为故事支付多少溢价。当市场进入下行周期,新概念的边际回报急剧缩水,叙事推高估值、估值兑现回报的正反馈随之中断,留下的是高位接盘者的亏损。(来源)
5️⃣ Solana 基金会入股 CoinGecko,数据入口与交易前端走向合流
导读:传统行情看板正在迎来产品逻辑的重塑。
深潮 TechFlow:2026 年 11 月 17 日,在伦敦举行的 Solana Breakpoint 大会收官日,Solana 基金会宣布持有全球知名加密数据平台 CoinGecko 的多数股权,并表示将支持该平台进入下一阶段的业务扩张。CoinGecko 两位创始人 Bobby Ong 与 TM Lee 随后确认了这一变动,并明确平台将维持现有的运营架构与跨链覆盖原则。
这笔合作也直接触及了一个加密行业长达十余年的产品定势:原本只负责客观呈现数据的行情门户,开始主动将底层公链的交易功能直接接入自身体系。创立于 2014 年的 CoinGecko,是加密领域沉淀时间最长的数据聚合平台之一。截至目前,平台拥有超过 1800 万注册用户,跟踪全球 2000 多家交易所的 5000 万种资产,API 每月处理超过 100 亿次调用,服务了 18 万个企业和开发者。
在很长一段时间里,它与 CoinMarketCap 一起,构成了全球投资者进入加密世界的默认首页。但这种基于 Web2 逻辑建立的“信息展板”模式,近年来正遭遇用户操作习惯变迁的挑战。
在过去的交易路径中,用户的行为是分段的:先在数据网站上搜索币种、核对合约地址、查看历史走势与流动性深度,然后复制信息,跳转到中心化交易所或去中心化钱包完成下单。然而,随着以 DexScreener 为代表的新一代链上终端迅速普及,行业的操作范式被彻底刷新。新工具直接将实时行情、流动性池监控与一键 Swap 整合在同一屏幕内,看盘与交易之间的割裂被直接抹平。
面对操作习惯的代际迁移,纯数据网站如果仅仅维持静态的价格展示,其在用户使用链路中的位置就会被逐渐边缘化。根据双方规划,CoinGecko 及其旗下的 DEX 追踪终端 GeckoTerminal,将逐步内嵌由 Solana 提供底层支持的原生链上交易功能。用户在研究资产的同时,可以直接在页面内完成兑换与结算。
从「查完即走」的静态工具,演变为「边看边买」的交互前端,传统行情看板正在通过补齐执行环节,重新找回自身在交易链路中的核心位置。Solana 虽然在去中心化交易所的交易频率和应用迭代速度上处于前列,但其影响力主要集中在自身的生态网络之内。
对于大量习惯使用 Web 网页查询大盘、资产分布在多条不同链上的普通投资者而言,他们的日常第一触点依然是像 CoinGecko 这样具备中立心智的综合数据网站。与此同时,CoinGecko 覆盖全球的 18 万 API 开发者,本身就是整个加密行业最重要的应用分发管道。通过取得 CoinGecko 的股权支持,Solana 实际上为自身生态的交易基础设施打通了一个直面全网存量用户的超大流量池。
除了提升交易频次,另一个关键的战略落点在于新资产类别的规范化展示。在双方公布的业务方向中,代币化股票(Equities)与真实世界资产(RWA)被列为重点攻坚板块。随着传统金融资产逐步向区块链迁移,合规美股和国债代币的报价、透明度追踪与多资产对比,需要一套成熟的数据体系来承接。CoinGecko 长期积累的多源数据抓取能力,恰好能够为这些即将上链的传统资产提供标准化的展示窗口。
数据入口需要交易功能来盘活流量,而公链网络需要超级前端来输出性能,两者的结合是在产品逻辑上消除冗余环节的自然选择。(来源)
相关阅读
比特币投资者正在认亏离场,历史上这曾是市场触底信号
Glassnode称,比特币已实现亏损升至仅在2018年、2020年、2022年及2023年初低点附近出现过的水平;买方则在62,000至66,000美元区间承接抛压。
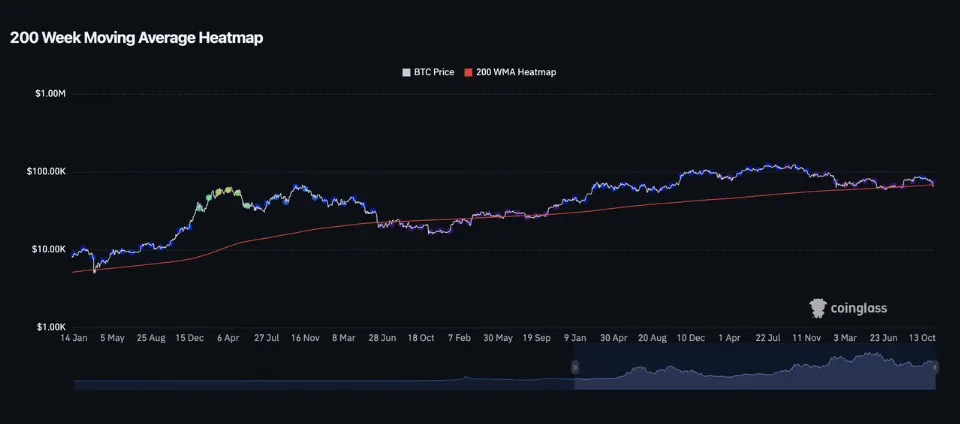
新火研究院|跌破 200 周均线与六周连跌:本轮比特币深度回调与历史周期有何不同?
宏观重定价叠加ETF连续失血,BTC深度去杠杆击穿200周均线。短期处于弱势寻底与宽幅震荡,然华尔街合规基建实质落地,长线制度底部正在构筑。
投研早报丨黄仁勋离职冲击波:英伟达、比特币与 Anthropic 的市场变局/熊市已经持续 400 天,BTC 还要熬多久?/Lighter 攻击始末:一把 API 密钥,如何掏走千万美元?
ChainFeeds Newsletter 每日精选 Web3 深度投研「简报」+ AI 驱动的热点新闻榜单,帮你做出聪明决策