美联储会议纪要:全体19名决策者支持9月加息,“大多数”预计年内还加1次,但暗示10月不急
美联储 9 月会议纪要释放偏鹰信号,多数官员支持年内再次加息,但市场已将加息预期从 10 月推迟至 12 月。高盛在纪要发布后指出,12 月加息概率更大,但 FOMC 最终判断无需进一步紧缩的可能性同样相当大,这一表态为本轮紧缩周期的走向增添了更多不确定性。 根据周三公布的 9 月 15 日至 16 日联邦公开市场委员会(FOMC)会议纪要,19 名美联储高级官员一致支持将联邦基金利率目标区间上调 25 个基点至 3.75%至 4.00%,这是美联储自 2023 年 7 月以来首次加息。纪要显
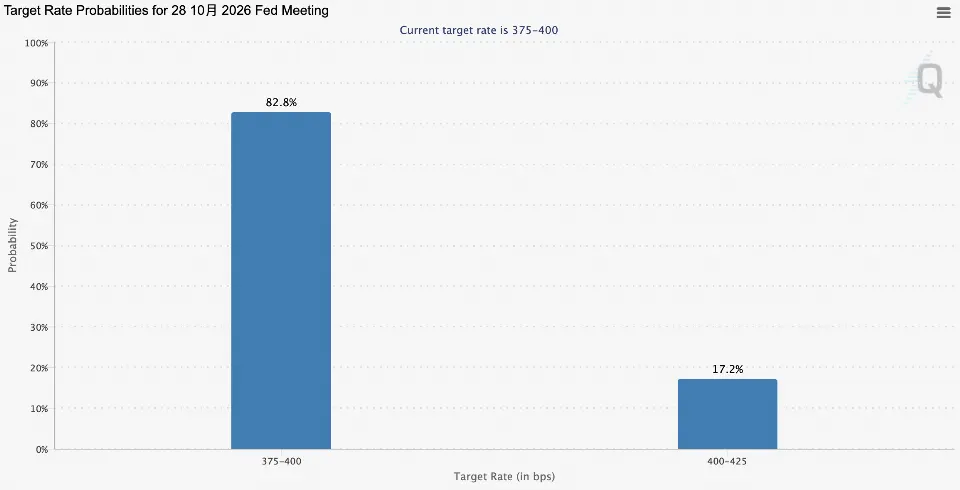
美联储 9 月会议纪要释放偏鹰信号,多数官员支持年内再次加息,但市场已将加息预期从 10 月推迟至 12 月。高盛在纪要发布后指出,12 月加息概率更大,但 FOMC 最终判断无需进一步紧缩的可能性同样相当大,这一表态为本轮紧缩周期的走向增添了更多不确定性。
根据周三公布的 9 月 15 日至 16 日联邦公开市场委员会(FOMC)会议纪要,19 名美联储高级官员一致支持将联邦基金利率目标区间上调 25 个基点至 3.75%至 4.00%,这是美联储自 2023 年 7 月以来首次加息。纪要显示,"多数与会者认为,在今年年底前进一步上调联邦基金利率目标区间可能是合适的",但官员们同时强调将对每次会议保持"开放态度"。
随着 9 月就业数据弱于预期,以及纽约联储主席 John Williams 和美联储副主席 Philip Jefferson 相继释放"无需急于加息"信号,市场已大幅削减 10 月加息押注。据 CME FedWatch 工具,投资者目前对 10 月 27 日至 28 日会议加息 25 个基点的概率定价不足 20%,较 9 月决议发布后数日的约 70%大幅下降。两年期美债收益率过去一周下降超过 12 个基点,目前接近 4.78%。
19 名官员一致支持 9 月加息,但加息理由存在分歧
9 月会议上,美联储官员在加息决定上形成一致,但纪要显示,他们对加息的具体理由存在明显分歧。
"许多与会者"将此次加息定性为风险管理举措,旨在为通胀持续高于 2%目标提供保险,尤其是在需求强于预期或供应端再次受到冲击的情形下。另一部分官员则认为,更高的政策利率本身就是必要的,目的是防止能源价格等近期冲击向更广泛的商品和服务价格扩散。还有少数官员表示,加息符合其对中性利率水平上升的判断。
纪要还显示,"几位与会者"认为 9 月加息之前的政策利率"不具有限制性或仅具有轻微限制性"。这意味着,尽管所有官员都支持 9 月加息,但并不存在一个完全统一的判断,即美联储已进入需要持续大幅收紧货币政策的新阶段。
多数官员预计年内再加息一次,10 月并无明显紧迫性
对于下一步政策路径,纪要释放的信息偏向鹰派,但并未显示 10 月加息已成既定计划。
纪要称,"多数与会者认为,在今年年底前进一步提高联邦基金利率目标区间可能是合适的",意味着在 9 月会议时,多数官员仍预计年内至少再加息一次。不过,官员们同时强调,未来政策决定将取决于不断获得的信息。
有"新美联储通讯社"之称的记者 Nick Timiraos 亦重点援引了这一表述。美联储副主席杰斐逊(Philip Jefferson)和纽约联储主席威廉姆斯(John Williams)近期的公开讲话迅速推动市场削减 10 月加息押注,投资者目前更倾向于认为美联储将在 10 月暂停行动,并在 12 月考虑年内第二次加息。10 月 14 日公布的美国消费者价格指数(CPI)数据,可能成为影响这一预期的重要变量。
高盛:12 月加息概率更大,但终止紧缩可能性同样不低
高盛在纪要发布后发布点评,对后续政策路径作出明确判断。
高盛预计美联储将在 12 月实施年内第二次加息,这一判断综合考量了 8 月核心 PCE 数据(已纳入美国经济分析局的方法论调整)以及杰斐逊和威廉姆斯近期的公开讲话。
华尔街见闻文章写道,美联储副主席杰斐逊表示,未来政策调整需要仔细审视数据趋势,作出判断可能需要更多时间。这与纽约联储主席威廉姆斯协调发声,叠加监管副主席鲍曼同步附和,三位永久票委集体释放鸽派信号,直接将 10 月加息概率从 70%砸至 25%,市场预期重心移向 12 月。
然而,高盛同时强调了另一种情景的可能性:FOMC 最终判断无需进一步紧缩的可能性相当大。高盛指出,尽管纪要显示"多数"参与者认为年底前再次加息"可能适当",但委员会将以"开放态度"对待后续每一次会议,最终决策高度依赖于届时获得的经济数据。
报告称,这一判断意味着,12 月会议前的通胀和就业数据将至关重要——数据走向不仅决定 12 月是否加息,也将在很大程度上左右本轮紧缩周期是否就此画上句号。
通胀风险偏向上行,能源价格与 AI 投资成关键变量
尽管美联储认为通胀正在逐步降温,但官员们对通胀回落速度仍缺乏足够信心。
纪要显示,几乎所有与会者都认为通胀风险偏向上行,一些官员认为这种上行倾向近几个月有所增强。近期能源价格上涨、地缘政治风险以及关税等因素,都可能令通胀持续时间长于预期。
AI 投资热潮也成为此次会议讨论的重要通胀风险来源。 一些官员认为,AI 正在推动投资并提升生产率前景,但也可能通过需求增强、投入成本上升和融资需求增加推高通胀。
纪要称,AI 建设正在推动企业投资,且其规模和速度"持续超出预期"。部分官员还指出,核心商品价格涨幅依然较高,AI 建设带来的需求和成本压力可能抵消部分关税影响减弱所带来的通胀缓解。
经济保持韧性,金融环境仍支持增长
经济增长的韧性是美联储 9 月决定加息的重要背景。纪要显示,几位官员认为美国经济的潜在动能有所增强,消费支出保持韧性,企业投资受到 AI 基础设施建设的支持,整体经济仍以较为稳健的速度扩张。劳动力市场被认为接近充分就业水平。
金融环境同样没有对经济形成足够强的约束。尽管长期美债收益率近期明显上升,但许多官员认为,金融环境总体上仍支持经济增长,原因包括今年以来股价大幅上涨以及企业债信用利差保持较窄。
纪要显示,2 年至 10 年期美债收益率在相关时期累计上升约 35 个基点,官员认为实际利率变化是长期美债收益率上升的主要原因之一。
市场参与者还将地缘政治局势、美国财政部回购计划的不确定性,以及为 AI 基础设施建设提供融资的大量私人债务发行,视为推高期限溢价和美债收益率的重要因素。
7 月联合干预日元系财政部行动,未动用美联储资金
美国 7 月底与日本联手干预汇市、支撑日元,是由美国财政部采取的行动,并未动用美联储自身资金。
纪要显示,纽约联储"完全以美国财政部财政代理人的身份"实施干预,使用的是财政部资金,美联储系统公开市场账户(SOMA)投资组合并未参与此次行动。
会议纪要没有披露干预行动的确切时间或规模。美国财政部长贝森特上月表示,美国在此次行动中仅动用了"微不足道"的资金,并称此举符合美国利益。
7 月底的行动是东京和华盛顿近 30 年来首次联手干预汇市以支撑日元。根据日本财务省数据,截至 8 月 26 日的一个月内,日本为干预汇市投入了创纪录的 15.4 万亿日元(约合 975 亿美元)。日本财务大臣片山皋月和贝森特均已释放信号称,如有必要,两国愿再次进行干预。
相关阅读
华尔街早报:AI牛市遭遇利率审判,资金开始转向防御资产,30年期国债成下一场考验
宏观与美股承压,美债收益率创20年新高,油价黄金高位震荡,AI融资潮持续,一年期通胀预期升至3.9%,创逾三年新高;趁金价回落,中国央行连续第23个月增持黄金。
美债越救越崩!贝森特回购政策被斥添乱
美国长期国债收益率升至二十多年高位之际,美国财政部长贝森特扩大美债回购计划的做法正面临来自国会的新一轮质疑。 美国参议院银行委员会民主党首席成员伊丽莎白·沃伦周三致信贝森特,要求财政部解释近期针对美国国债市场采取的一系列措施。她将这些操作称为“前所未有且混乱的干预”,并询问财政部是否计划通过降低财政部一般账户(TGA)的现金余额,为进一步扩大长期美债回购提供资金。 沃伦还要求贝森特说明,除回购计划外,财政部是否正在考虑其他降低长期国债收益率的措施,以及长期利率上升已经在多大
Cregis新加坡峰会聚焦机构链上金融,稳定币支付与数字资产安全成核心议题
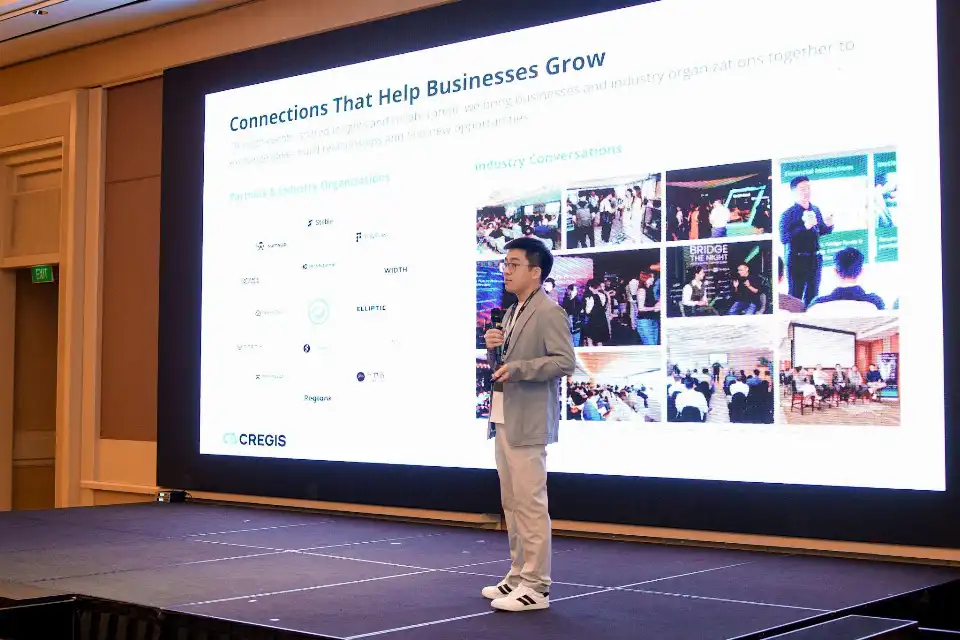
在稳定币、链上支付和数字资产逐步进入企业运营体系之际,机构关注点正从资产上链扩展至支付效率、合规、安全运营和金融基础设施建设。Cregis在新加坡举办的机构链上金融峰会探讨了稳定币跨境支付、实时合规、数字资产安全及机构级区块链基础设施等议题。