PayPal、Bybit 兵分两路支持微信扫码支付
PayPal 支持境外用户扫国内微信收款码消费,未使用 pyUSD;Bybit Pay 测试用加密资产扫码支付,仅限符合条件境外用户,该路径仍受监管与地域限制。
8 月 19 日,PayPal 官方账号发布推文表示,用户可通过 PayPal App 扫描中国大陆商户的微信收款码消费。评论区有人问:PayPal 都支持 pyUSD 了,这次的微信支付合作能不能直接用 pyUSD 付款?
这条评论没有得到官方回应,却精准踩中了一个所有看好稳定币的人都在等的答案——如果连 PayPal 这种规模的玩家,都能让稳定币摸到中国的线下收单网络,稳定币的应用场景会一下子撑大一圈。三周后,另一家公司真的往这个方向迈了一步。
两种答案
今年 5 月,腾讯旗下跨境支付平台 TenPay Global 与 PayPal 跨境钱包平台 PayPal World 完成对接,美国 PayPal 用户可以直接用 App 扫描中国大陆商户的微信支付二维码消费,不用下载微信,不用开通中国银行卡。商户收到人民币,PayPal 账户按当地货币扣款,走的是传统的通汇银行和外汇兑换通道。
美国加密媒体 Decrypt 报道时引用了 PayPal 的表态:World 平台不依赖区块链或代币化资产,只是在体验上模仿了稳定币的部分功能,比如更快的结算和货币转换。也就是说,PayPal 这次并没有用上自己发行的稳定币。
9 月 12 日前后,第二个答案登场了。总部在迪拜的加密货币交易所 Bybit,在官网上线了一个页面,写着“Bybit Pay x WeChat Pay (Beta)”:符合条件的用户可以扫描中国大陆商户的微信支付二维码,直接用账户里的加密资产付款。这次是真的用币,不是稳定币的替身。
但 Bybit 的受限地区名单里,中国大陆一直被列为排除司法辖区,账户注册和身份认证都不对大陆居民开放。页面写的是商户所在地,不是用户能开户使用服务的地方——真正能用上这个 Beta 的,只能是账户注册在服务支持地区、本身持有加密资产、又恰好要去中国大陆消费的境外用户,比如外国游客或者常年在海外持币的华人。
少了一步
Bybit 这一步看着突然,其实是把一条早就存在的路径正式产品化了。
在这之前,不少常年持有海外交易所账户、又经常往返中国大陆的用户,已经在用另一种方式把加密资产花进微信、支付宝:申请一张交易所发行的美元预付卡,把 USDT 换成美元充进卡里,再把这张卡绑定到微信或支付宝上消费。这条链路要经过万事达卡或 Visa 的清算网络,光是外汇手续费加加密货币兑换费,合计就要吃掉大约1.9%。卡组织在这里的角色,相当于加密资产和微信收单网络之间的一层转换器,也顺带收了一道过路费。
Bybit Pay 的 QR Pay,至少在用户能感知到的这一层上,把持卡消费这个环节拿掉了:不用先把币换成卡里的美元,扫码就能直接付。至于后台具体怎么把这笔钱结算给微信支付的收单系统,是走银行通道还是别的清算安排,官方没有公开细节。
Bybit 现在能做的,只是这条路径里最小的一个切面——账户注册在服务支持地区、人到了中国大陆消费的这批用户,试着走一遍新的结算方式。如果这条路径能稳定跑通,下一步要解决的就是范围问题:服务地区能不能扩大,商户覆盖能不能变厚,审核流程能不能标准化。这些都不是技术问题,而是牌照和监管沟通的进度问题。
如果一家交易所真的能把加密资产结算进全球最大的移动支付商户网络之一,哪怕现在只是很小的一个切口,也说明这条路径本身走得通。谁能先把审批和地区限制这两道关卡跑顺,谁就能把 Bybit 现在这条挤在 Beta 里的路径,变成一条可以复制的模板。
真正悬念在于,下一个跟着挤进这条缝隙的,会是别的加密货币交易所,还是原本被这条路径绕开的卡组织,自己找到办法重新接进来。
*本文内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
相关阅读
24H热门币种与要闻|HYPE突破94 USDT续创新高;Arc上线代理支付(9月21日)
1、CEX 热门币种 CEX 成交额 Top 10 及 24 小时涨跌幅: BNB: +1.35% BTC: -0.15% ETH: +0.50% SOL: +0.12% XRP: -0.04% DOGE: -0.48% NEAR: +16.24% ZEC: +2.79% SUI: +4.60% ADA: +0.10% 24 小时涨幅榜单(数据来源为 OKX): ASP: +76.74% LAT: +45.07% ONE:
MoneyGram押注稳定币卡:汇款公司为何开始争夺日常支付?
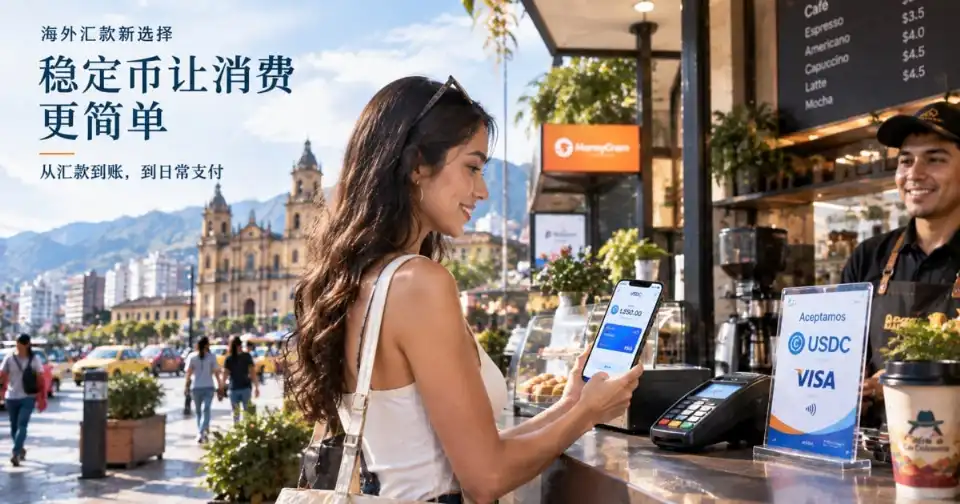
9月10日,传统跨境汇款巨头MoneyGram在哥伦比亚推出MoneyGram Card,一张以稳定币余额为基础的Visa卡。产品首发支持USDC,用户可以通过MoneyGram App持有美元计价余额,并在Visa受理商户消费,同时保留通过MoneyGram网点提取当地现金的能力。表面看,这是传统汇款公司增加了一项银行卡业务;但如果把它放进MoneyGram过去五年的区块链布局中,会发现这更像是一次业务链条的补全:从现金出入金,到钱包、稳定币,再到银行卡消费,MoneyGram正在尝试把“跨境

从资产上链到现实支付:稳定币与 RWA,正拼出下一代金融底座
过去几年,RWA 和稳定币大概是加密行业最不缺「宏大叙事」的赛道。一边是把美债、股票、基金乃至私人信贷搬到链上,让现实资产获得可编程、可组合和全球流通的能力;另一边则是把美元、欧元等法币,变成可以 7×24 小时流转的链上现金。这套叙事本身讲得有点久了,甚至容易让人审美疲劳,但如果把最近几个月传统机构和加密平台的动作拼在一起,会发现它们不再是各自独立的单点实验,而是在相互咬合,拼成一条完整的金融链条(延伸阅读《从「投机资产」到「下一代金融底层」,Crypto 正长出一套新的 TradFi 世界?