华尔街早报:苹果微软收盘新高难掩财报不利+AI退潮,5.9%成股债换仓临界点?
中东局势紧张推高油价,美股三大指数收跌,银行财报失宠,科技巨头成避风港,联储加息近尾声信号明确,黄金冲高回落,10年美债收益率高位徘徊。华尔街大空头警示2027年风险,AI叙事持续主导市场,台积电、CPI数据即将公布,一文看清市场先机。
每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
中东局势紧张推高油价,特朗普“救市”计划难奏效
美股三大指数昨夜集体收跌,道琼斯跌0.35%,标普500仅跌0.02%,纳斯达克跌0.15%。表面波澜不惊,实则金融板块与半导体设备成为重灾区,市场情绪在“好财报也卖”的失望与美联储官员密集发声之间剧烈摇摆。
WTI原油收涨约1.1%至近95美元,布伦特维持高位。油价走高主要因为中东局势再度紧张,沙特阿美达兰总部行政楼遭袭起火,胡塞威胁再打东部省与利雅得石油设施,霍尔木兹及附近两周内已有多艘船遇袭。特朗普称胡塞“很可能蓄意在中期选举前推高油价”,并考虑拉土耳其参与行动。
针对特朗普试图通过“解禁”俄罗斯柴油供应以压低燃料价格的举措,市场反应冷淡。美国柴油期货价格仍维持在约4.94美元/加仑,高于协议宣布前水平。荷兰合作银行能源策略师指出,该供应规模“太少、太迟”,难以扭转基本面。此外,该协议存在巨大不确定性:特朗普预期的供应量远高于俄罗斯目前的承诺,且供应兑现的前提是乌克兰停止打击俄罗斯炼油厂,但乌方已明确拒绝。
联储暗示加息近尾声,美银称10年美债收益率需升至5.9%才触发换仓
纽约联储主席威廉姆斯凌晨发声,称今年再加息一次仍合适,但目前看不到2027年继续收紧的理由。这番表态与市场此前对2027年继续加息的担忧形成反差,也推动美元及短端美债收益率回落。
不过,联储内部远未达成共识。芝加哥联储主席古尔斯比警告,AI需求正从数据中心外溢至电工、建筑和一般服务业,劳动力招聘困难、电气组件交货周期延长及建设成本上涨,都可能令通胀压力扩散。里士满联储主席巴尔金认为,有必要对持续通胀采取行动。
黄金一度站上4200美元后回落,美元指数从三个月高点下滑约0.2%,美债收益率曲线走平,10年期收益率小幅回落至约5.2%区间,仍处近24年高位附近。桥水创始人达利欧警告供需失衡加剧,债券熊市远未结束,今年政府需展期约10万亿美元并新增约2.1万亿美元借款,企业AI融资与之争夺资金,传统海外买家意愿减弱。
尽管市场对长端供给保持警惕,但资金仍在流入,本月已有近140亿美元流入美国国债基金,三季度流入额达创纪录的593亿美元。贝莱德、PIMCO及东方汇理等资管机构开始重新吸纳美债,策略上偏好10年期左右的中期久期,但对20年及30年期长债保持谨慎。
美银调查显示,受访者认为10年期美债收益率需升至5.9%才会促使资产配置从股票大规模转向债券。这意味着当前收益率水平虽已对股市构成压力,但尚未达到触发大规模资产换仓的临界点。摩根大通CEO Jamie Dimon亦提醒,市场需为10年期美债收益率升至6%做好准备,并强调若收益率在当前基础上再上行1个百分点,将对家庭、企业及政府造成比以往更剧烈的经济冲击。
银行“好成绩”失宠,科技巨头成避风港,大空头们喊话2027年可能是牛市真正考验
美股第三季度财报季由四大行揭幕,但“好财报”正在失去魔力。摩根大通营收利润不及预期收跌,高盛股票交易收入大增 72%却被砸至微跌,花旗创下十年来最佳三季度营收却重挫5.6%,富国因净利息收入失速跌超3%。净利息收入连续第五个季度刷新历史纪录至565亿美元,但市场要的不是增长,而是“比预期更猛的增长”。
传奇对冲基金经理Paul Tudor Jones在CNBC表示,2027年可能成为美股极具挑战的一年,并透露计划在2027年全年采取做空策略。他将当前环境类比1999年,称新股供给增加可能带来2002年以来最负面的资金流格局。他认为,过去四年牛市的关键支撑来自企业回购和并购减少股票供给,但这个逻辑正在反转。Jones警告,Anthropic、OpenAI等AI公司可能迎来大规模IPO,SpaceX近期也完成发行,加上AI基础设施需要持续融资,市场将面对大量新股和二次发行。
高盛首席美国股票策略师Ben Snider则没有那么悲观。他预计2026年美国股票发行规模可能超过2021年5400亿美元的纪录,但认为无论交易数量还是相对市值的发行规模,仍接近历史平均水平,不足以终结牛市。但Snider也承认,2027年将有约1.7万亿美元股票解禁,企业还可能发行约6000亿美元新股,美国公开股票市场净供给增幅或达到2000年以来最高。这会给估值带来压力,只是未必直接刺破牛市。
华尔街“大空头” David Rosenberg的判断更为谨慎,他表示,自己40年从业生涯中从未见过当前市场在估值、杠杆和投资者仓位方面如此极端,AI对美股上涨的支撑程度甚至超过互联网泡沫前夕科技股对市场的影响。他已增持美国国债和海外股票,并担心消费者越来越依赖股市上涨维持生活方式,下一轮熊市可能产生更广泛的社会冲击。
具体项目动作及股价波动:
摩根大通收跌0.86%:营收与总交易收入低于预期,固收交易两年多来首次下滑,投资证券亏损拖累。戴蒙警告财政赤字、通胀、资产价格与地缘风险仍在演变。
高盛收跌0.23%:EPS与营收大幅超预期,股票交易收入飙升72%,但FICC下滑近1%、投行储备订单回落,超预期被提前定价。
花旗收跌约5.6%:业绩超预期,但股票销售与交易收入低于预期、信用卡利润同比降8%(奖励成本、合作费用、信贷拨备上升),环比走弱成抛售主因。
富国银行跌超超3%:营收与净利息收入不及预期,尽管消费者银行与贷款亮眼、财富管理增长、回购与股息提升。CET1资本充足率下滑至10.0%。
强生收跌5.73%:销售额与调整后EPS超预期,但55.19亿美元滑石粉诉讼和解费用把GAAP净利润打到2.10亿美元、同比降95.9%。更令市场担忧的是医疗科技业务增速放缓,从一季度 7.7%、二季度 4.6% 降至本季度 2.5%。相关医疗板块:医疗保健板块下跌约 1.33%,为标普主要拖累之一。
应用材料收跌6.69%:半导体设备股成为昨夜最大拖累之一,市场担忧存储周期见顶、中国DRAM供应进展以及AI资本开支边际回报下降。公司CEO表示未来数年营收有望翻倍,但员工数量不会同步增长,AI将用于产品开发、质量控制和客户现场制造流程,以提升生产率。
美光科技收跌3.62%:存储芯片板块遭遇供给预期重定价,韩国SK海力士和三星电子大跌引发全球存储链抛售。市场担忧DRAM和服务器内存竞争加剧、报价周期可能见顶,盈利上修逻辑面临检验。存储板块普跌:SK海力士美股ADR跌超3%,闪迪收跌 0.34%,希捷盘中跌超6%后收窄至约 0.8%。
苹果收涨0.09%,创收盘新高:盘中市值一度突破5万亿美元,成为继英伟达后又一家触及该门槛的美国公司。苹果发布智能家居中枢 HomeView,售价 299美元,配备7英寸屏幕,支持桌面和壁挂,11月13日发货;搭载Siri AI,可通过面部识别支持最多6名用户,并整合FaceTime、音乐、日历、提醒事项和智能家居控制。
公司还发布新款Apple TV 4K和HomePod Mini,并联合LG、施耐德推出智能家居配件系列。相关业务方面,截至今年6月的最近一个季度,苹果可穿戴设备、家居及配件业务销售额为78.8亿美元,约占公司总营收的7%。
Meta收涨2.63%:Meta在Facebook推出AI驱动的算法自定义工具,用户可用自然语言告诉系统希望看到什么内容;同时Pivotal Research将Meta目标价从790美元上调至 930美元,维持“买入”评级。Meta AI负责人亚历山大·王透露,公司在Muse Wonder模型和个人超级智能上进行高强度押注,市场将其视为AI应用端兑现能力的代表。
英伟达收涨0.97%:黄仁勋在巴黎宣布,英伟达将入股法国医疗平台Doctolib,投资金额未披露,并将支持其开发医生与患者AI助手;黄仁勋还称英伟达过去一年已在欧洲投入至少 80亿美元,未来一周将宣布逾 20亿美元 欧洲投资计划。
谷歌-A收涨0.30%:谷歌正式上线 Gemini 4 Argon,向Google AI Pro和Ultra订阅用户、Gemini API开发者和企业用户开放。DeepMind称,该模型面向复杂问题解决,在编程、企业工作流和网络安全防御方面具备前沿能力。
微软收涨0.43%,自2025年10月以来首次刷新收盘历史新高:市场继续押注其云业务、AI软件收入和自研芯片部署带来的经营杠杆。
SpaceX收跌4.21%:SpaceX旗下AI业务确认将于10月16日出席纽约市议会AI安全听证会,回应数据隐私、安全防护和举报人保护等问题。公司此前未出席10月5日听证会,面临传票和强制执行压力,监管风险开始压制资本叙事。
Visa收涨1.74%,万事达同步创历史新高:Visa获中国央行批准筹备在中国内地建立银行卡清算业务,向中国本地支付市场进一步推进。Visa CEO Ryan McInerney表示,公司40多年来一直参与中国支付生态,期待按人民银行法规推进本地业务。
美国银行盘后下跌2.24%:财报前夜,美国财政部因该行存在严重且持续的反洗钱及制裁合规问题,对其处以总额约12亿美元罚款。监管机构认定该行未按规定报告超过50亿美元可疑交易,其中OCC开出7.5亿美元民事罚款,OFAC还就涉嫌违反伊朗、俄罗斯、毒品交易和恐怖主义相关制裁达成1160万美元和解。
接下来需要关注:
10月14日(周三)
20:30美国9月CPI公布:这是美联储10月27日至28日议息会议前最后一份通胀报告。若整体CPI高于 3.7% 或核心CPI环比达到 0.3%,市场可能重新定价10月甚至12月加息路径,压制成长股、推高美元和美债收益率;若核心CPI维持 0.2%,则有利于风险资产短线修复。
美国对中国拥有、运营或建造船舶征收额外港口费生效:这会影响航运成本和中美贸易链条。市场关注中国出口企业、航运公司和汽车运输船相关影响。
韩国半导体展览会(SEDEX 2026),持续至10月16日:主题为「迈入硅智能时代」,三星电子与SK海力士将展示下一代存储方案,以期提振市场信心。
Anthropic举行Pre-IPO投资者日:市场关注其收入、云合作成本、算力租赁合同和IPO时间表。若披露收入增长强劲,AI情绪受提振;若成本压力过大,市场会继续质疑AI商业回报。
财报:美国银行、摩根士丹利、贝莱德、ASML公布业绩:美国银行和摩根士丹利将补全大行财报图谱,贝莱德反映全球资产管理资金流向;ASML是半导体设备链核心事件,订单和指引会影响AI芯片板块情绪。
10月15日(周四)
02:00 美联储公布经济状况褐皮书:褐皮书将反映美国各地区消费、就业、工资和物价情况。若显示经济强、通胀粘性高,加息预期升温;若显示需求降温,利率压力可能缓和。
G20财长和央行行长会议举行:市场关注全球债务、通胀、汇率和金融稳定讨论。若会议强调财政风险和高利率压力,可能继续影响长端债券收益率。
英伟达中国开发者日在苏州举行,持续至10月16日:市场关注英伟达在中国生态、开发者工具、AI应用和算力方案上的表态。若有新合作或产品更新,可能影响AI应用和国产算力替代讨论。
特斯拉新一代Roadster活动举行:市场关注新车性能、量产时间和是否搭载SpaceX相关技术。若发布超预期,特斯拉和高端电动车链条可能获得情绪催化;若继续跳票,市场可能失望。
财报:台积电公布三季度业绩,美国铝业盘后公布业绩:台积电是AI硬件链最关键事件,市场重点看AI芯片需求、先进制程产能利用率、先进封装收入和资本开支计划。若指引强劲,英伟达、半导体设备、AI服务器和光模块链条受益;若需求或资本开支放缓,AI硬件股可能承压。
相关阅读
“1999年那一幕,正在重演”
标普500高位徘徊,60%成分股却跌入技术性熊市,科技七巨头独撑指数。对冲基金传奇Paul Tudor Jones罕见全面看空,警告市场似1999年重现,2027年或成自2002年以来最糟股市年份。AI热潮、盈利集中、供给压力暗藏杀机,云巨头财报将定风向,市场拐点何时到来?
币安都扛不住了,矿池正在变成一门"公益生意"
币安矿池正式关停,云挖矿、矿池宝、交易加速器全线停运,矿工需在11月10日前切换矿池。实际算力仅剩9EH/s,行业洗牌加速,矿池盈利困境与去中心化悖论凸显。
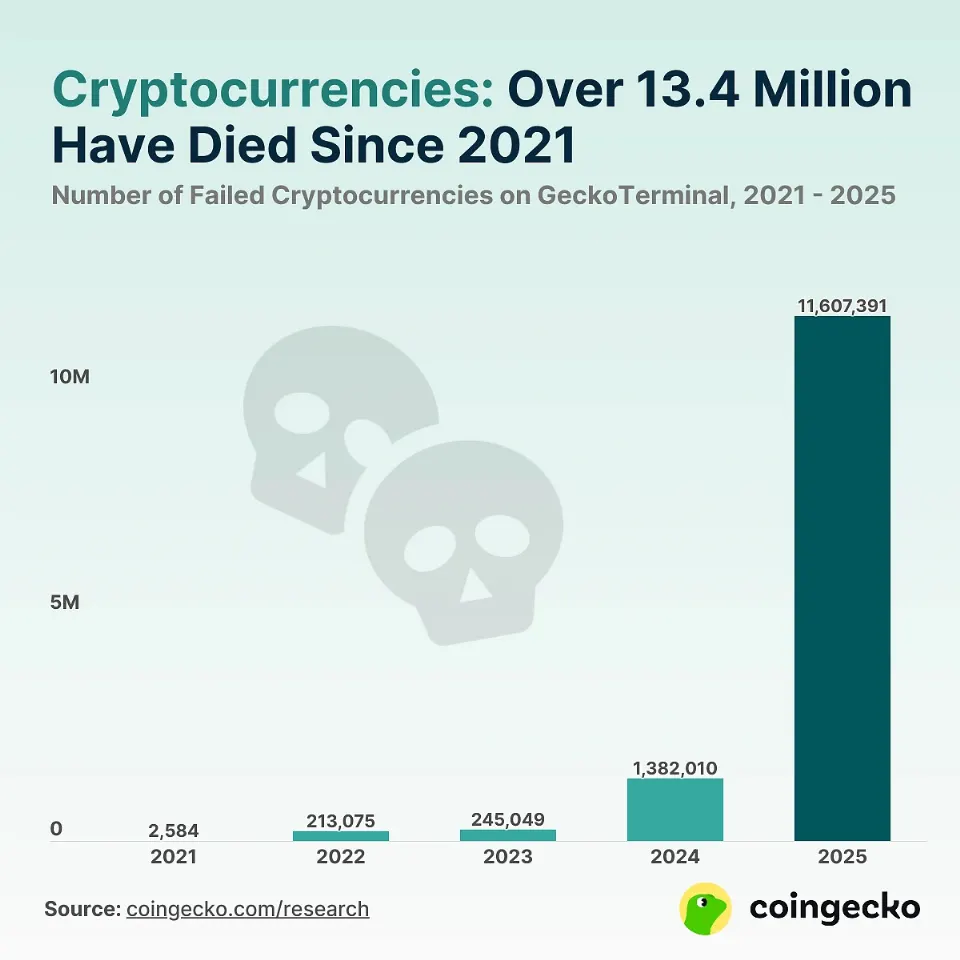
Real Vision创始人:为何大多数公链难逃消亡?
在你的投资组合里,肯定有一条你在上个周期买入的公链,因为你当时认为它会成为下一个以太坊。更好的技术,加上创始人在播客节目里极具说服力的言论…… 你当初买入并不是犯傻,不少聪明人都这么做了。 但现在回头看,这条链基本已是一座鬼城。仅剩少数验证节点还在运行,几百个钱包来回转账小额代币,代币价格早已远低于信徒们的买入成本。 CoinGecko 统计,截至去年年底,已有超过 13