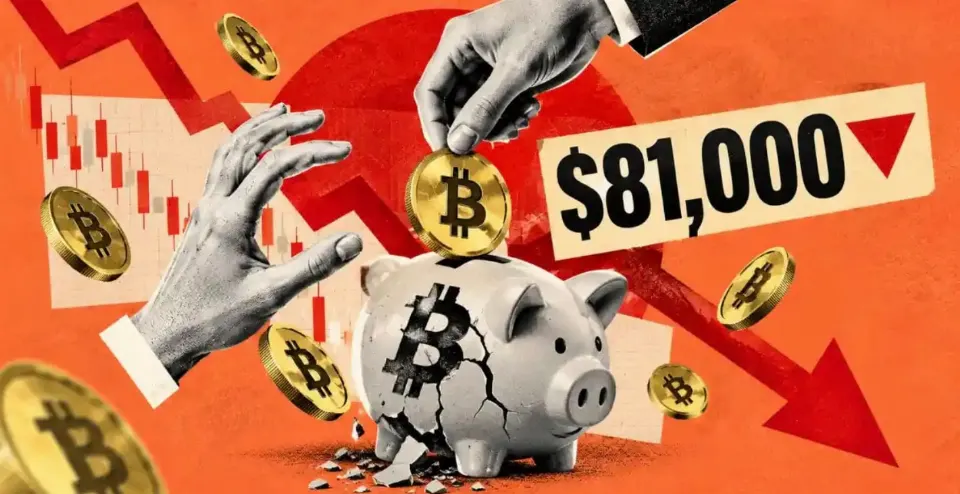
比特币跌破 8 万美元!美国 PPI 升至 6.3%,全网近 10 亿美元惨遭爆仓
10月15日,美国PPI同比飙升6.3%,远超市场预期,引发加密货币市场剧烈震荡。比特币一度跌破8万美元,随后反弹至8.2万美元附近。全网24小时爆仓近10亿美元,凸显高通胀与高杠杆环境下的市场风险。
概述
10 月 15 日美国公布的 9 月生产者价格指数把加密市场砸出了一个月以来的最低点。CoinDesk 的实时追踪记录,PPI 环比上涨 1.3%、同比 6.3%,核心 PPI 环比上涨 0.7%、同比 5%,两项均远超预期。CNBC 的报道指出,这是 2022 年以来最大的同比涨幅。
比特币在数据公布后一路下探,美东时间上午 9 点 54 分前后跌至 79,950 美元,为 9 月中旬以来首次失守 8 万美元关口,随后在约 90 分钟内反弹约 3% 至 82,200 美元附近。FXStreet 援引 Coinglass 的统计显示,24 小时内全网爆仓约 9.3 亿美元,其中多头 7.8 亿美元、空头 1.5 亿美元。
价格在当天收复了大部分失地,但这轮下跌暴露的问题没有随价格一起恢复:在通胀数据连续超预期、长端利率高企、全球风险资产同步承压的环境下,加密市场对宏观数据的敏感度回到了 2022 年的水平,而杠杆结构让这种敏感度被放大了数倍。
核心要点
两份通胀数据接连超预期。 周三公布的 9 月 CPI 同比 3.7% 高于预期,周四的 PPI 同比 6.3%、核心 PPI 同比 5%,连续两记超预期把通胀重新推回市场叙事的中心。
比特币一个月来首次跌破 8 万美元。 周三一度触及接近 84,000 美元,周四早间回落至约 80,400 美元,随后下探 79,950 美元,之后反弹至 82,200 美元上方。
爆仓的结构比总额更值得看。 约 9.3 亿美元的清算中,多头占比超过八成,以太坊以 2.86 亿美元居首,比特币为 2.14 亿美元且其中约八成是多头。
压力不只来自通胀。 韩国 KOSPI 指数隔夜再跌 7.5%,七个交易日累计下跌 20%,为 2020 年 3 月以来最差;CoreWeave 等 AI 相关股票与矿业股同步重挫。
加息概率不升反降。 CME FedWatch 显示,10 月 28 日加息 25 个基点的概率从周三一度接近 45% 回落至 27%,长端利率同步回落,10 年期美债收益率从 5.36% 降至约 5.09%。
8 万美元下方存在清算簇。 分析指出 80,000 至 81,500 美元是关键区间,该区间下方堆积着大量清算订单,再下一档参考位在 78,000 美元附近。
四十八小时里发生了什么
价格路径
这轮回调不是单一事件的结果,而是两份数据叠加的产物。周三 9 月 CPI 公布后,比特币一度冲高至接近 84,000 美元,随后掉头下行,周四早间已回落至约 80,400 美元。CoinDesk 的记录显示,美东时间上午 9 点 47 分价格在 80,500 美元附近,买盘仍在守 8 万美元整数关;几分钟后防线失守,价格触及 79,950 美元;上午 10 点 30 分重新站上 81,000 美元,11 点 19 分报约 82,200 美元。
其他主流资产的盘中低点同样明显。以太坊最低触及约 2,314 美元,为 8 月 20 日以来最低,随后回升至 2,360 美元附近,BNB 最低 712 美元,XRP 最低 1.29 美元,SOL 最低 101 美元。
两份数据到底说了什么
CPI 方面,9 月同比录得 3.7%,高于市场预期。PPI 方面,环比 1.3%、同比 6.3% 的读数不仅超出预期,还创下 2022 年以来的最大同比涨幅,能源价格是主要推手之一。核心 PPI 环比 0.7%、同比 5%,说明涨价压力并不局限于能源这一项。
生产者价格的意义在于它处在传导链条的上游。企业端成本上升会在随后的几个月里部分转嫁到消费端,这意味着市场不仅要消化当期通胀,还要重新评估未来几个季度的通胀路径。
近十亿美元爆仓里的结构性信息
单看总额,9.3 亿美元在加密市场的历史上算不上极端。真正值得注意的是构成。
多空比例严重失衡。多头爆仓 7.8 亿美元,空头仅 1.5 亿美元,多头占比超过八成。这说明在数据公布前,杠杆头寸高度集中在做多一侧,市场普遍把 CPI 之后的那波冲高当作继续上行的起点。当价格反向运行时,强制平仓本身成为新的卖压,推动价格进一步下探,直到触发下一批清算,这是典型的级联清算结构。
品种分布同样说明问题。以太坊以 2.86 亿美元的清算额居首,超过比特币的 2.14 亿美元,而比特币的清算中约八成为多头。以太坊的杠杆倍数通常高于比特币,在同等幅度的价格波动下承受的清算压力更大,这也解释了为什么本轮以太坊的跌幅和回撤深度都更明显。
对现货持有者而言,这类清算的直接影响是短时流动性冲击:价格在几分钟内穿透多个价位,与基本面无关,只与保证金引擎的运行有关。理解这一点,才能区分哪些下跌需要重新评估仓位,哪些只是杠杆出清的噪音。
为什么这次宏观数据的杀伤力这么大
加密与利率预期的联动重新收紧
过去两年加密市场的主要叙事围绕 ETF 资金、机构配置和周期位置展开,宏观一度退居背景。这次的反应提醒市场,当通胀重新成为主导变量时,这种联动会迅速回到前台。长端利率是传导的核心:CoinDesk 记录显示,10 年期美债收益率在周三 CPI 公布后一度触及 5.36%。无风险收益率抬升会直接压缩所有无现金流资产的估值空间,比特币也不例外。
风险资产在同一时间承压
这轮下跌并非加密市场独有。韩国 KOSPI 指数隔夜再跌 7.5%,七个交易日累计下跌 20%,创 2020 年 3 月以来最差表现,盘中因跌幅过大触发熔断暂停交易,三星电子与 SK 海力士领跌。美股方面,AI 相关板块承压明显,CoreWeave 周三下跌超过 15%,周四早间再跌约 8%,其 2032 年到期债券收益率据报一度高至 15%。
与加密关联更紧密的矿业与算力股跌幅更深,Soluna 较高点下跌 85%,Cipher Digital 下跌 67%,CleanSpark 下跌 60%。
需要补充的是,美股当日尾盘收复了大部分跌幅,纳斯达克从早盘下跌约 1.4% 回到基本持平,标普 500 由跌转涨,道指上涨超过 1%。换句话说,当天真正跌得最狠、反弹也最快的,是杠杆最密集的那一类资产。
加息概率反而回落
最容易被误读的一点在这里。按常理,通胀数据超预期应当推高加息概率,但 CME FedWatch 显示,10 月 28 日加息 25 个基点的概率从周三一度接近 45% 回落至 27%,10 年期美债收益率也从 5.36% 回落至约 5.09%。
原因在于市场同时在为另一件事定价:全球风险资产的剧烈波动和 AI 板块的信用压力,使得联储在这个时点收紧的政治与金融稳定成本上升。这也意味着,比特币这次的下跌与其说是在交易加息,不如说是在交易风险偏好的整体收缩。美联储主席沃什当晚有公开发言安排,有交易员表示,在这样两份数据之后,任何偏鸽的表态都会被解读为妥协。
关键价位与资金面
技术层面,8 万美元下方的结构比上方更值得关注。CoinDesk 的编辑记录指出,上周四的低点约为 80,430 美元,此后买盘已两次在 80,400 美元附近成功防守,若出现日线收盘跌破该位置,这个底部结构就算被破坏。FXStreet 引用的分析则把 80,000 至 81,500 美元视为关键区间,理由是币安现货订单簿上该区间存在较集中的买单,而 8 万美元下方堆积着一个较大的清算簇,一旦跌穿,下一个参考位在真实市场均值附近的 78,000 美元。
资金面提供了另一个角度。据 SoSoValue 的数据,美国现货比特币 ETF 在周三净流出约 2.61 亿美元。FXStreet 同时提到,ETF 的平均成本基准约在 81,500 美元,这意味着当前价格正好处在机构投资者的盈亏临界区附近,这个位置的多空博弈往往比纯技术位更有参考价值。
值得注意的是,避险资金的去向很明确。同一天黄金上涨超过 1%,报约每盎司 4,150 美元。在通胀预期上行而风险偏好收缩的组合里,资金选择了传统避险资产而不是比特币,这与市场长期宣传的数字黄金叙事形成了直接对照。
风险、情景与后续观察点
需要正视的风险分几个层面。杠杆层面,一次清算并不会消除全部风险,多头仓位在反弹中往往迅速重建,使市场在短时间内再次具备级联下跌的条件。宏观层面,10 月 27 日至 28 日的联储会议是最近的时间节点,无论加息与否,点阵图和措辞都会重新定价后续路径。跨资产层面,AI 板块的信用压力如果继续扩散,加密市场很难独善其身,尤其是矿业与算力相关标的已经率先反映了这种压力。流动性层面,ETF 若持续净流出,现货端的承接力度会被削弱。
在企稳情景下,价格守住 80,400 美元一线,杠杆在清算后重建得较为克制,ETF 资金恢复净流入,市场重新把注意力放回 10 月底的联储会议。
在二次探底情景下,日线收盘跌破 80,400 美元,8 万美元下方的清算簇被触发,价格测试 78,000 美元附近的参考位。在这种情形里,下跌速度通常快于基本面变化速度,因为驱动力来自保证金而非估值。
在宏观转向情景下,后续通胀数据回落或联储给出明确的观望信号,长端利率下行,被压制的估值得到修复。这条路径不取决于加密市场本身,而取决于接下来两到三份宏观数据。
接下来值得盯的具体指标有四个。CME FedWatch 上 10 月 28 日的加息概率能否稳定在三成以下,10 年期美债收益率能否守在 5.1% 下方,现货 ETF 能否在周三 2.61 亿美元净流出之后转为流入,以及未平仓合约与资金费率在反弹过程中的重建速度。最后一项决定了下一次宏观数据公布时,市场是否又会站在同一个位置上。
James Mitchell 独家观点
在 James Mitchell 看来,这次回调最有价值的信息不是比特币跌了多少,而是加密市场在同一天给出了两个互相矛盾的信号。价格对通胀数据反应剧烈,说明它仍被当作高贝塔的风险资产定价;而黄金在同一天上涨超过 1%,说明真正的避险需求并没有流向比特币。把这两件事放在一起看,所谓数字黄金的叙事在当前的市场结构下还没有兑现,至少在以小时计的冲击中没有。
市场可能误读的地方有两处。第一是把 9.3 亿美元的爆仓看作恐慌出清的完成。从结构看,多头占比超过八成,这类清算往往不是情绪的终点而是杠杆的重置,关键要看未平仓合约和资金费率在反弹后多快回到清算前的水平。如果在几天之内就恢复,那么市场只是换了一批多头站在同一个位置上,下一次数据公布时的脆弱性并没有下降。
第二是把加息概率从 45% 回落至 27% 解读为利好。这个回落的驱动力并不是通胀缓和,而是风险资产的剧烈波动抬高了紧缩的成本,这种意义上的宽松预期通常伴随着增长担忧,对风险资产未必是净正面。
接下来最值得跟踪的是三条线。一是 80,400 美元这条已经被防守两次的日线支撑,它的技术意义在于,连续被测试的位置一旦破位,往往会触发那些把它当作止损参考的头寸。二是 81,500 美元附近的 ETF 成本基准,价格长期停留在该位置下方会改变机构持有者的心理账户,这类资金的赎回决策通常慢于散户但持续时间更长。三是 PPI 向 CPI 的传导,生产者端 6.3% 的同比涨幅意味着未来几个月的消费端数据仍有上行风险,这决定了这次是单次冲击还是一段持续的宏观压制。
跨资产层面,这一天提供了一个清晰的样本:KOSPI 七日下跌 20%、AI 相关债券收益率升至 15%、加密多头清算近 8 亿美元,三者发生在同一个时间窗口内。这说明当前全球风险资产共享着同一个流动性与久期敞口,加密市场并不是一个独立的避风港。对持仓管理而言,结论不是看空或看多,而是在这种相关性结构下,加密仓位不应被当作组合中分散风险的那一部分来计算。
常见问题
比特币这次为什么跌破 8 万美元?
直接触发因素是 10 月 15 日公布的美国 9 月 PPI 数据。该指标环比上涨 1.3%、同比 6.3%,核心 PPI 环比 0.7%、同比 5%,均大幅超出预期,同比涨幅创 2022 年以来最大。叠加前一日 CPI 同比 3.7% 同样超预期,市场对通胀和利率路径重新定价,风险资产同步承压。比特币盘中最低触及 79,950 美元,是 9 月中旬以来首次失守 8 万美元,随后反弹至 82,200 美元附近。
这次爆仓规模有多大,谁损失最重?
据 Coinglass 统计,24 小时内全网爆仓约 9.3 亿美元,其中多头 7.8 亿美元、空头 1.5 亿美元,多头占比超过八成。按品种划分,以太坊清算额最高,约 2.86 亿美元,比特币约 2.14 亿美元,且其中约八成为多头。以太坊杠杆倍数通常高于比特币,因此在同等波动下承受的清算压力更大。
通胀超预期,为什么加息概率反而下降了?
这是本轮行情中最反直觉的部分。CME FedWatch 显示,10 月 28 日加息 25 个基点的概率从周三一度接近 45% 回落至 27%。原因不是通胀缓和,而是同期全球风险资产剧烈波动,韩国 KOSPI 七个交易日下跌 20%,美国 AI 板块出现信用压力,这些因素抬高了联储在当下收紧的成本。换言之,市场定价的是金融稳定约束,而不是通胀本身。
接下来哪些价位最关键?
下方第一道参考位是 80,400 美元,上周四的低点在此附近,买盘已两次成功防守,日线收盘跌破意味着该底部结构被破坏。8 万美元下方堆积着较大的清算簇,一旦触发容易出现快速下探,再下一档参考位在 78,000 美元附近。上方方面,81,500 美元附近是现货 ETF 的平均成本基准,价格能否稳定在该位置之上,对机构持有者的心理账户影响较大。
这轮下跌是否意味着牛市结束?
单次宏观冲击不足以判定周期转向。从结构看,这是一次由杠杆放大的宏观事件驱动回调,价格在当日即收复大部分跌幅,美股同样在尾盘反弹。真正需要跟踪的是后续通胀数据的方向、10 月底联储会议的措辞,以及 ETF 资金能否在周三 2.61 亿美元净流出之后恢复流入。在这些变量明朗之前,把单日波动外推成趋势判断并不稳妥。
比特币不是被称为抗通胀资产吗?
这次的表现提供了一个反例。在通胀数据超预期的当天,比特币下跌并触及一个月低点,而黄金上涨超过 1%,报约每盎司 4,150 美元。原因在于,短周期内比特币的定价更接近高贝塔的风险资产,对实际利率和流动性的敏感度高于对通胀本身的敏感度。抗通胀的论述建立在多年期的货币贬值逻辑上,与以小时计的宏观冲击属于两个不同的时间维度。
高波动期间应该如何控制风险?
核心是降低杠杆对价格路径的依赖。本轮近八成清算来自多头,说明风险并非来自方向判断错误,而是仓位无法承受正常幅度的回撤。可行的做法包括按清算簇所在位置而不是心理价位设置止损,在数据公布前后主动降低杠杆倍数,以及关注未平仓合约与资金费率,当两者同时快速抬升时,市场往往已经处于容易级联清算的状态。
相关阅读
钱志敏案:6.1 万枚比特币涨了近 200 倍,这笔增值该归谁?
钱志敏非法集资 403 亿元,将赃款换为比特币后潜逃英国,6.1 万余枚比特币被英警方扣押。英高院裁定受害者追索适用中国法律,国内法院同步受理没收涉案资产申请,受害者最终回款尚不确定。
BIT交易时刻:BTC 8万下方支撑减弱,AI信用风暴未散,全球股市先行修复
随着8万美元挂单被消耗,下方支撑正面临二次考验,其中7.5万美元附近堆积着着大规模多头清算集群;美股三大股指期货谨慎偏多,芯片与存储板块夜盘依旧走弱,AI基建债市恐慌蔓延,Q4仍被部分机构看好。
“比特币”谷歌搜索热度降至约六年低点,Willy Woo将其视为逆向买入信号
据BeInCrypto报道,Google Trends中“bitcoin”的搜索兴趣指数降至约14,处于约六年来最低水平。Willy Woo据此表示,无人关注时往往是买入BTC的好时机。