Strategy 第三季度录得 210 亿美元收益,买入 2,870 万美元比特币并回购 1.763 亿美元 STRC
Strategy 第三季度数字资产公允价值收益为 209.1 亿美元,相关递延税费用为 18.8 亿美元。公司持有的比特币增至创纪录的 848,000 枚;同期回购 STRC 的支出为 1.763 亿美元。
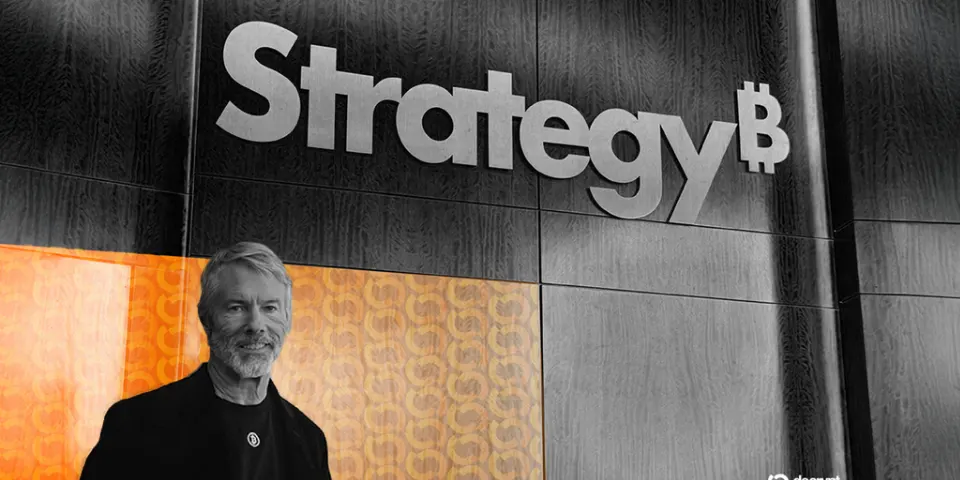
根据一份监管文件,Strategy 上周买入 334 枚比特币,同时回购自家优先股的支出超过比特币购买金额的六倍。文件还显示,公司第三季度数字资产收益为 209.1 亿美元。 Strategy 于 10 月 1 日至 4 日买入比特币,花费总计 2,870 万美元,平均每枚 85,838.80 美元,使其持仓增至 848,000 枚。这一数字刷新了这家比特币储备公司的纪录;此前一周,其持仓已超过 6 月创下的高点。Strategy 在 9 月最后三天没有买入比特币。
Strategy 在第三季度录得 210 亿美元数字资产收益。公司表示,上周买入 334 枚比特币并回购价值 1.76 亿美元的 STRC。截至 10 月 4 日,Strategy 持有 848,000 枚比特币及 57 亿美元美元资产。 Strategy 在 9 月最后几天回购了 1,033,168 股 Stretch(STRC),耗资 1.026 亿美元;10 月前四天又回购 740,634 股,耗资 7,370 万美元,合计 1.763 亿美元。
其中,1.541 亿美元来自美元现金余额,2,220 万美元来自现金及短期投资的利息收入。优先股回购计划尚余 5.472 亿美元。
Strategy 出售了 92,894 股 MSTR,净收入为 1,570 万美元,全部用于购买比特币,另从美元现金中动用 1,300 万美元。两个时间段内,公司均未通过按市价发行计划出售四类优先股中的任何一种。 公司目前将美元资产分为两部分:用于支付优先股股息和债务利息的 48.8 亿美元美元储备,以及用于包括购买比特币在内一般用途的 8.334 亿美元美元现金。截至 10 月 4 日的一周内,公司从储备中动用了 1.425 亿美元支付股息和利息。
文件中最突出的数字是第三季度收益。Strategy 按公允价值计量比特币,因此 209.1 亿美元收益反映了比特币在整个季度的价格升值,同时产生了 18.8 亿美元相关递延税费用。 Strategy 整体持仓的平均成本为每枚 75,440.70 美元,上周购入的比特币价格比这一均价高出近 14%。公司仍以较小规模在高于自身持仓成本的价位增持比特币,同时将更大金额用于回购已数月低于每股 100 美元面值交易的优先股。
这种做法并非 Strategy 独有。另一家比特币储备公司 Metaplanet 在第三季度卖出 10,000 枚比特币后又买回 11,000 枚,意在向评级机构展示其能够按需将比特币变现。两家公司目前都在关注资产负债表的信用层面,而不仅仅是增持比特币。
相关阅读
美债收益率升至 5%,或令比特币难以延续 2017 年以来最佳季度表现
美国就业数据疲软,市场对美联储 10 月再次加息的预期降温,为比特币带来一定缓解;但 Delphi Digital 指出,超过 5% 的美债收益率为投资者提供了更具吸引力的替代选择,可能令比特币延续涨势面临阻力。
BTC超跌反弹将尽, HYPE通道独自上行|特邀分析
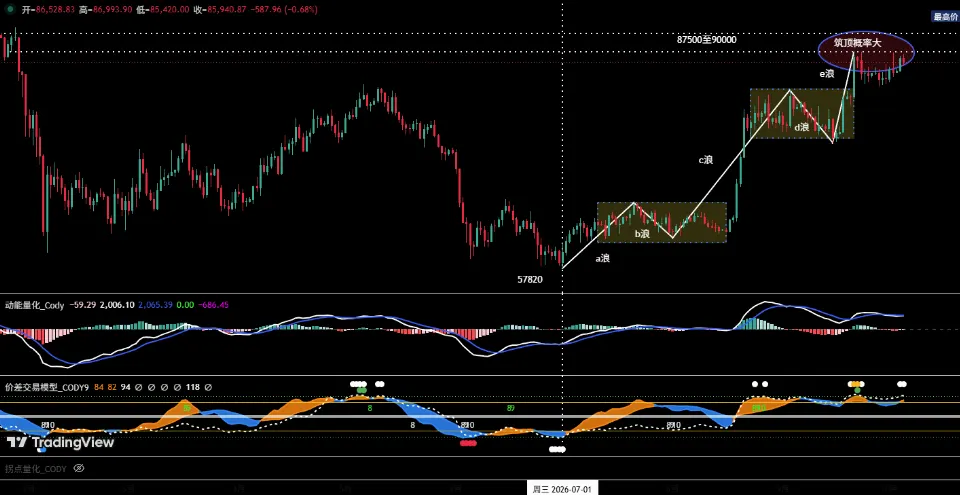
横盘两周,方向将至。BTC 自 9 月 21 日创出 87,399 美元反弹新高后,始终在 82,500~87,500 美元区间内反复拉锯。10 月 4 日币价重新站稳 85,500 美元,本周上半周刷新 e 浪新高的概率极高。 然而,新高未必是新起点。两大自建量化模型即将形成顶部信号共振,87,500~90,000 美元或许正是 e 浪的终结之地。此时该追,还是该等? 另一边,HYPE 如期回踩至 84.92 美元后企稳,上升通道依然完好,多空双方在通道上下轨的博弈仍是本周看点。 本期周
美债 5.34%:谁在卖,卖的是什么信号
一句话结论:10 年期美债收益率冲上 5.34%,创 2002 年以来新高,三季度走出了 32 年来最陡的单季涨幅。这轮抛售叠加着三股力量——政策信誉的重新定价、利息账单的供给压力、仓位拥挤的放大效应。 本文以美债利率上行为切入点,重点分析它向股票、融资市场、加密资产及相关表达工具的传导:三季度 BTC 与美债收益率罕见同涨,资金流入暂时压过了折现率压力;而过去一年,"看多比特币"的六种表达工具回报全面向 BTC 本身收敛。本文为公开信息整理与行业观察,不构成任何投资建议。 10 月 1 日