投研早报丨Vitalik 重新审视 ETH 估值逻辑:手续费销毁并非价值核心/从比特币储备到收益产品:Strategy 正在搭建怎样的金融模式?/Elysium 主网上线前遭遇「冷场」,MEV 争议又给生态添堵
ChainFeeds Newsletter 每日精选 Web3 深度投研「简报」+ AI 驱动的热点新闻榜单,帮你做出聪明决策
8700+ 订阅者,ChainFeeds 精选的信息流帮你做出聪明决策
📢 热点新闻 |2026.11.10
🔥 特朗普媒体科技集团第三季度财报:净利润 4.097 亿美元,营收 300 万美元
🔥 MARA Holdings 第三季度财报:净利润 6.32 亿美元,产出 2247 枚 BTC
🔥 CZ:ShinyHunters 窃取币安 3.35 亿用户数据为虚假传闻
🔥 Kinetiq 旗下 Hyperliquid 生态 Layer 2 Elysium 上线主网
🔥 WSJ:纽交所将仅使用 Avalanche 结算代币化股票
👨💻 ChainFeeds 投研简报 |2026.11.9
chainfeeds.me
1️⃣ 以太坊|Vitalik 重新审视 ETH 估值逻辑:手续费销毁并非价值核心
2️⃣ 比特币|从比特币储备到收益产品:Strategy 正在搭建怎样的金融模式?
3️⃣ 代币化|OKXICE 上线计划遇阻,上市公司为何不愿买账?
4️⃣ 美股|黄仁勋出轨若离婚,妻子能分走 626 亿美元?
5️⃣ 项目进展|Elysium 主网上线前遭遇「冷场」,MEV 争议又给生态添堵
每日精选的加密信息由 ChainFeeds 团队与 AI 共同编写,我们已将内部的信息流工具优化并开放给所有读者及 Web3 行业者使用👇
🌞 Web3 行研早报来自:Web3 行业必读深度资讯「简报」平台|chainfeeds.me
1️⃣ 【英文长推】Vitalik 重新审视 ETH 估值逻辑:手续费销毁并非价值核心
导读:从个人持有者的角度来看,持有 ETH 最重要的理由在于其价值储存属性,而这种属性正是以太坊去中心化和 CROPS 特性的直接体现。
Vitalik Buterin:ETH 作为手续费销毁型代币的价值逻辑,主要建立在净现值(NPV)理论之上,即市值可以通过年度销毁费用除以折现率来估算。假设某种代币每年稳定销毁 10 亿美元,折现率为 4%,那么理论上 250 亿美元可以成为其估值的自然底线。如果资产估值低于这一水平,投资者便可以通过购买代币,并每年出售超过 4% 的持仓,在维持自身占总供应量比例不变的同时,获得超过市场折现率的回报。
2021 至 2023 年,以太坊每年通过这种方式销毁了数百万枚 ETH。但问题在于,这从来不是一个真正可靠的估值底线,因为大部分销毁费用来自加密行业内部的应用场景。如果 ETH 价格下跌 10 倍,这些应用产生的利润也可能随之下降,因为用户能够用于支付的资金减少了。这既适用于曾经单日产生 1.8 亿美元手续费的数字猴子 NFT 交易,也适用于更常见的借贷业务。
只有当收入来源获得外部经济活动支撑时,这种估值逻辑才真正成立。如今,随着 RWA 经济不断发展,以太坊在外部收入支撑方面有了更好的基础,但这些业务可能更接近稳定、成熟的商业活动,不太可能再出现数字猴子交易那样的手续费爆发。
如果决定通过手续费销毁来支撑 ETH 约 2700 亿美元的当前市值,那么以太坊实际上就需要像一家全球大型企业一样运作。大型企业为了长期维持竞争力,需要持续投入研发,也需要通过治理和战略决策不断进入新市场、开发新产品。以欧莱雅为例,其每年研发支出约占市值的 0.58%。如果以太坊也需要达到类似投入水平,就意味着每年需要约 70 万枚 ETH 的协议内资金支持,这不仅会给以太坊基金会带来巨大压力,也会引发复杂的治理问题,甚至可能使验证者收入减少约三分之二。
而且,企业不仅需要研发投入,还需要持续调整业务方向,以适应技术和市场变化。这些要求都很难与去中心化和抗捕获目标兼容。此外,追求手续费销毁也意味着在一定程度上追求更高的 Gas 价格。高昂的交易成本可能将部分用户排除在外,其中甚至包括最需要隐私和安全保护的人群。最大化手续费收入与最大化用户使用量并不是同一件事。
在区块链资源安全限制允许的范围内,能够让更多用户使用网络的价格,可能低于实现手续费收入最大化的价格。
去中心化和 CROPS(抗审查与抗捕获、开源、隐私和安全)是以太坊最重要的独特优势。对于机构而言,隐私意味着审慎的风险管理和数据保护合规,安全意味着降低系统风险,而能够运行自己的节点,则意味着可以在本地部署和管理基础设施。对于 ETH 持有者来说,如果持有 ETH 的主要目的是价值储存,那么首先需要关注的指标就是资产能否长期存在。
以太坊需要采取保守的技术方案,例如仅依赖哈希函数的安全机制、经过形式化验证的设计,以及超过已知安全需求三倍的安全轮数。同时,协议应逐步走向一定程度的固化,在核心协议完成后,将更多开发工作转移到更高层级,尽量减少协议政治,并提高引入预编译和新增协议内奖励机制的门槛。除此之外,ETH 作为价值储存资产,还需要具备安全持有、隐私持有和自主转移的能力,包括多签钱包、Kohaku 隐私工具、私密账户抽象,以及确保区块构建者无法阻止用户发送资产的 FOCIL 机制。
与此同时,更多 RWA 和原生去中心化资产在以太坊 L1 上发行,也能扩大 ETH 的使用场景,让持有者更安全、无须信任中介地在 ETH 与其他资产之间进行兑换,或使用 ETH 作为抵押品参与其他金融活动。【原文为英文】( 来源)
2️⃣ 【英文长推】从比特币储备到收益产品:Strategy 正在搭建怎样的金融模式?
导读:数字信用,是一段延续了四个世纪的金融故事中的新篇章。
Michael Saylor:1602 年,荷兰商人面临一个至今仍然存在的金融问题:企业需要的资本使用期限,往往远长于个人投资者愿意持有投资的时间。荷兰东印度公司通过股份制度解决了这一问题。投资者可以持有公司的股份,也可以将股份转让给其他人,而企业则能够继续使用这些资本开展长期经营。
企业的资金不再因为股东更换而受到影响,这也成为现代公司制度的重要起点。随着融资需求不断变化,投资者开始寻求不同类型的投资工具。一部分投资者希望最大程度参与企业增长,另一部分投资者则更看重定期获得现金回报。1836 年,马里兰州通过优先股形式为巴尔的摩与俄亥俄铁路融资,优先股持有人享有来自利润的永久性 6% 优先股息。
此后,优先股逐渐发展出不同的股息、投票、转换和赎回条款。优先股赋予持有人相对于普通股股东的特定优先权,但在清偿顺序上,企业债权人仍然排在优先股持有人之前。优先股也可以采用永久存续结构,不设置固定到期日。这使其成为一种适合长期持有资产、同时向投资者提供定期分配的融资工具。如今,企业可以长期持有比特币,而股东每天都能买卖公司的股票,优先股则为希望获得持续现金分配的投资者提供了另一种选择。
税法将企业利润分配与投资资本返还区分开来。1921 年《税收法案》明确规定,某些超出企业累计盈余及利润的分配,应当用于减少股东的税务成本基础(Tax Basis)。1924 年的法案进一步处理了分配金额超过成本基础的情况,这一制度随后被纳入 1954 年《国内税收法典》,并延续至今。
例如,投资者以 100 美元购买股票,随后收到 12 美元被认定为资本返还的分配款,那么其股票的税务成本基础就会从 100 美元降至 88 美元。如果投资者之后以 100 美元卖出股票,在不考虑其他调整的情况下,12 美元的差额将被认定为资本利得。这里的主要区别在于纳税时间:投资者已经收到现金,但对应的收益确认可以推迟到未来出售资产时。
如果成本基础已经降至零,之后进一步收到的非股息分配通常就会产生资本利得。因此,一笔优先股支付在公司条款中可以被称为股息,但在税务处理上,也可能被认定为资本返还。具体分类取决于企业的税务累计盈余及利润,以及投资者自身的成本基础。这意味着,投资者收到的现金分配,并不一定都需要在收到时立即按照股息收入处理。
资本返还机制为投资者提供了税务递延的可能性,也使优先股的实际税后收益受到企业利润结构和税务规则的影响。这套制度并非数字资产时代的新发明,而是已经存在于美国联邦税法中一个多世纪的金融安排。
这里需要区分两个不同的概念:企业持有的资产,与企业向投资者发行的证券,并不是同一种东西。公司可以持有比特币作为储备资产,而投资者持有的则是公司发行的股票、优先股或债券。比特币提供储备资产,企业负责设计资本结构、管理美元流动性和制定分配政策。投资者获得的现金支付,则来自发行方对自身业务、资产和融资活动的管理。
Strategy 发行的 Stretch(纳斯达克代码:STRC)将这些金融工具结合在一起。该产品于 2025 年 7 月完成首次发行,融资约 25.21 亿美元(未扣除发行费用),Strategy 表示已使用净募集资金购买 21,021 枚比特币。Stretch 采用永久性优先股结构,股息率由董事会决定,并通过月度股息率调整机制,试图使其市场交易价格围绕 100 美元的设定金额运行。
这一产品并非简单地将比特币包装成一种新的投资工具,而是将比特币储备资产与传统优先股融资机制结合起来。比特币支撑企业资产负债表,优先股确定投资者享有的权利,交易所提供公开交易市场,储架注册和 ATM 发行机制帮助企业持续融资,回购和流动性储备则为资本管理提供更多空间。与此同时,税法决定投资者收到的分配款应当如何处理。
【原文为英文】( 来源)
3️⃣ 【英文长推】OKXICE 上线计划遇阻,上市公司为何不愿买账?
导读:代币化股票并不存在唯一的实现方式,其法律权利、底层基础设施和参与方都可能存在显著差异。
Yaroslav Writtle:目前市场上大多数代币化股票由第三方发行,而非上市公司本身。以 xStocks 为例,每枚代币都有托管的底层股票作为支撑,但代币本身属于一种提供经济敞口的金融工具,持有人并不享有直接股东权利,例如投票权。AAPLx 可以追踪苹果公司的股价,但苹果公司本身并不需要参与这一产品的发行。
根据相关产品结构和司法管辖区的规定,创建这类金融工具也不需要获得上市公司的批准。OKXICE 尝试采用不同的模式。9 月,美国证券交易委员会(SEC)推出了一套新框架,允许符合条件的平台通过链上流动性池交易代币化美国股票。与现有的许多股票挂钩代币不同,这类产品必须保留传统股东权利,包括股息、投票权和剩余所有权权益。
这意味着,代币化股票不再只是追踪传统股票价格的金融工具,还需要在法律和权益层面保留传统股票的属性。
SEC 的新框架还规定,当非关联第三方希望在特定交易平台提供某家公司的代币化股票时,该公司拥有 30 天的反对窗口。OKXICE 最初计划上线 62 家公司的股票,但截至 11 月 5 日,其中 56 家公司已经提出异议,占比约 90%。这些反对意见意味着,相关股票无法通过这一豁免机制在 OKXICE 上交易,但不会自动影响其他平台上已经存在的股票挂钩代币。
大多数公司并未公开解释反对原因。不过,同样提出异议的摩根大通表示,该公司仍然对代币化保持兴趣,但对于自身股票如何被呈现和交易持谨慎态度。SEC 也指出了这一模式可能面临的风险,包括股东记录管理问题,以及链上流动性池与传统股票市场之间可能出现的价格差异。OKXICE 计划通过自动化流动性池交易股票,并使用稳定币进行结算,交易时间甚至可能延伸至美国正常市场交易时段之外。
这也带来了价格发现、流动性分散以及股东权利如何管理等一系列新问题。
在最初选定的 62 家公司中,截至 11 月 5 日,只有 Coinbase、Robinhood、Circle、Strategy、Securitize 和 BitGo 六家公司没有公开提出异议。这六家公司都与加密行业存在联系。虽然这并不意味着它们正式支持 OKXICE,但它们已经在链上资产、钱包和数字结算等与自身业务相关的市场中开展业务。
对于传统企业而言,在一种尚未经过充分验证的交易结构中支持自身股票,可能缺乏足够的动力。与此同时,代币化股票市场仍在其他方向继续发展。10 月 28 日,DTCC 启动了针对其现有托管基础设施内证券的代币化服务。其他项目也在探索由发行公司参与的模式,即上市公司及其过户代理机构直接参与所有权记录的维护。
这些方案与 OKXICE 所探索的市场结构有所不同。代币化股票并不存在唯一的实现方式,其法律权利、底层基础设施和参与方都可能存在显著差异。代币化股票产品已经存在,相关技术也已能够运行,投资者可以通过链上渠道获得美国大型上市公司的股票经济敞口。但如果要进一步实现真正的股东权利,并将其引入新的交易场所,就需要更多协调。
交易平台希望获得交易量和分发渠道,投资者希望获得更多市场准入和流动性,而上市公司则需要有充分理由支持这种结构,并对自身股票的交易方式建立信心。监管许可本身,并不意味着上市公司一定会参与其中。【原文为英文】(来源)
4️⃣ 黄仁勋出轨若离婚,妻子能分走 626 亿美元?
导读:英伟达市值一夜蒸发 1800 亿美元。
Odaily:11 月 8 日,英伟达创始人兼 CEO 黄仁勋在发给全体员工的内部信中承认婚外情,并就此向妻子、家人及公司员工道歉:「我欠我的家人和你们所有人一个道歉。我对妻子不忠。我的行为伤害了她和我们的孩子。我所做的一切没有任何借口。我深感抱歉。」同日,英伟达董事会宣布对黄仁勋启动独立调查,由独立董事组成的特别委员会负责,并聘请外部独立法律顾问审查。
董事会称,目前没有理由认为美国国家安全或英伟达核心商业机密遭到泄露,并表示仍然信任黄仁勋及其管理团队。英伟达公共政策传播负责人 John Rizzo 确认,本次事件并不会影响公司运营,黄仁勋将继续担任 CEO 并正常领导公司,但市场仍反应剧烈。据 MSX.COM 数据,英伟达夜盘跌幅达 4%,市值蒸发约 1800 亿美元。
此次下跌,市场除了担心黄仁勋婚外情丑闻对公司运营有影响外,也不排除投资者们正在提前交易黄仁勋离婚的预期。
据福布斯实时财富榜截至 11 月 8 日的估值,黄仁勋身价超 1622 亿美元,排名世界第八,财富组成 99% 来源于英伟达股份。据黄仁勋于 2026 年 9 月 18 日提交的 Form 4,其名下共持有 811,521,160 股英伟达股份,占公司约 3.37%,价值约 1515 亿美元(按 NVDA 11 月 7 日收盘价 186.64 美元计算)。
其中,黄仁勋个人直接持股 70,100,666 股,价值约 130 亿美元;Jen-Hsun & Lori Huang Living Trust(黄仁勋夫妇生前信托)持股 467,693,547 股,价值 872.9 亿美元;Huang Irrevocable Remainder Trust(黄氏不可撤销剩余信托)持股 109,040,602 股,价值 203.5 亿美元;Huang 2012 Irrevocable Trust(黄 2012 不可撤销信托)持股 31,421,011 股,价值 58.6 亿美元;六家 TARG 有限责任公司共持有 133,265,334 股,价值约 248.7 亿美元,由 Jen-Hsun & Lori Huang Living Trust 全资持有。
加州是美国典型的共同财产州,依据《家庭法典》第 770 条,夫妻婚姻期间取得的财产原则上属共同财产,离婚时平均分割(50/50),婚前财产、赠与与继承属各自单独财产。另外,加州实行无过错离婚,婚外情本身不影响财产分割比例。不过,黄仁勋名下的 811,521,160 股是 SEC 证券法意义上的直接及间接受益所有权披露,并不等于黄仁勋个人可以自由支配的股份,更不等于离婚时可以直接拿来对半分割的夫妻共同财产。
据上文统计,黄仁勋名下仅直接持有约 7010 万股英伟达股票。其余大部分股票都存放在他与妻子共同拥有的生前信托以及该信托名下的六家有限责任公司(LLC)中,这些有限责任公司会随着时间的推移将股票返还给信托。加州共同财产制度规定,夫妻财产转入可撤销信托后,在婚姻期间仍然保持共同财产性质。
因此,在这四个假设同时成立的前提下 —— 假设离婚、假设无财产协议、假设这些股份全部认定为共同财产、假设平均分割 —— 进入分割池的是黄仁勋个人直接持股、Living Trust 及六家 TARG LLC 合计持有的 6.71 亿股英伟达股票,价值约 1252 亿美元,Lori Huang 理论上可分得其中一半,约 3.35 亿股、价值约 626 亿美元。
(来源)
5️⃣ Elysium 主网上线前遭遇「冷场」,MEV 争议又给生态添堵
导读:对于 Elysium 而言,借助 Hyperliquid 的品牌效应打响第一枪固然重要,但要在竞争激烈的链上生态中站稳脚跟,仍面临不小挑战。
PANews:背靠 Hyperliquid 的市场热度,Elysium 在正式主网上线前便吸引了大量项目入驻,并斩获市场注意力,相关生态盘点与参与教程也随之涌现。从链上数据来看,Elysium 在上线前已吸引不少资金和用户提前入场。Elyscan 数据显示,截至发稿,Elysium 测试网累计交易笔数已超过 637.9 万笔,链上活跃度自 11 月以来明显攀升,并于 11 月 8 日达到近期高点,单日交易笔数一度突破 140 万笔。
资金流入同样呈现出较强势头。Elysium Explorer 数据显示,目前跨链桥累计流入资金已超过 21 万枚 HYPE,价值约 1548 万美元。其中,累计跨链转入占比约 9.8 万枚 HYPE,跨链转出约为 7900 枚 HYPE,流入规模约为流出的 12.4 倍。Launchpad 往往是新链生态中最早活跃起来的板块,也是吸引用户和资金流入的重要入口。
随着 Elysium 生态热度升温,链上代币发行与交易活动迅速增加,各家 Launchpad 也纷纷加码布局,争夺早期流量,包括社交交易平台 Fomo 还宣布推出双倍激励活动。
Arkhampad 数据显示,Elysium 测试网络的代币发行与交易活动自 11 月初以来明显升温,并于 11 月 8 日达到近期高点,单日交易笔数约 14.3 万笔,新增代币约 1.8 万个。截至目前,Elysium 上累计发行代币已超过 6.6 万个,涉及地址数超过 11.3 万个。
与此同时,Launchpad 的竞争已初现分化。Elyscreener 数据显示,过去 24 小时,Elysium 上的 Launchpad 交易额约为 2119 万美元,其中 Ascend 市场份额约 41%,Montra 约占 28%,两者已占据较大市场份额。值得注意的是,原本计划等待主网上线后再启动的 Ascend、Montra 等 Launchpad 均提前开台,夺走生态大部分流量和流动性,这也使得部分早期发行的代币快速下跌,引发早期参与者的不满。
不过,目前 Elysium 生态并未出现明显的造富效应,甚至还有不少玩家直呼行情太枯。GMGN 数据显示,目前 Elysium 生态中市值达到百万美元级别的代币仅有 6 个,其中龙头代币 e/acc 市值约为 730 万美元。大量代币虽然在短时间内完成发行,但真正获得持续资金关注、实现市值突破的项目寥寥无几。
眼下,部分早期埋伏者已在代币上涨后获利离场;部分玩家则转向组建 LP,寻找新的收益机会;还有一部分资金暂时选择观望。
近日,有社区成员在 Elysium 开发者群反映,某个特定钱包地址疑似利用私有节点及特权权限运行 MEV 机器人,在 Launchpad 交易中频繁夹击普通用户并从中获利。该地址此前已被公开标记为高频三明治攻击及 MEV 机器人,链上记录显示,其已实现盈利规模接近百万美元。针对社区质疑,Elysium 团队起初承认存在相关问题,并表示已撤销该地址的 RPC 权限。
然而,随后仍有社区成员发现,该地址疑似继续实施 MEV 行为。对此,团队又改变回应口径,称相关交易是通过 HyperEVM Delayed Inbox(延迟收件箱)的正常路径完成,并否认存在滥用排序器权限的情况。团队前后不一的回应并未平息争议,反而进一步加剧了社区的不信任。面对用户持续追问,Elysium 团队随后在 Telegram 官方群中对部分质疑者采取禁言措施,项目创始人 Omnia 也被指屏蔽相关社区成员,引发更多不满。
据加密 KOL @y_cryptoanalyst 披露,尽管 Base、Optimism、Arbitrum 等主流 L2 同样采用中心化排序器,但通常会通过优先费排序或先到先得(FCFS)等机制,让所有用户遵循相对统一的交易提交规则。Elysium 官方文档也宣称采用 Priority Fee(优先费)排序机制,不设置特权交易通道,但实际运行中却存在两套提交路径:合作伙伴授权地址可以直接连接排序器,以更低延迟提交交易,而普通用户则必须通过 HyperEVM Delayed Inbox,面临更长的交易延迟。
(来源)
相关阅读
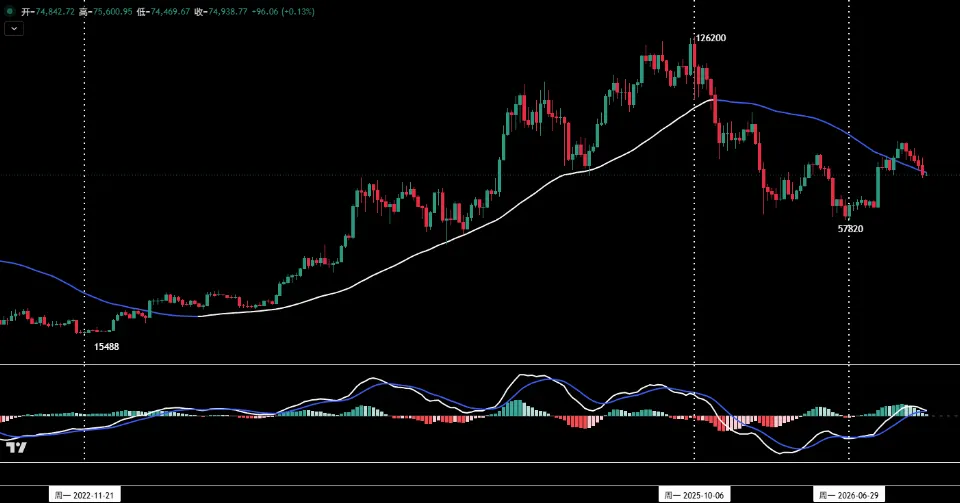
BTC短线磨底蓄势待发,HYPE三重支撑面临关键考验 | 特邀分析
上周的加密市场,被消息面牵着走。 11 月 4 日,中期选举消息点燃市场情绪,比特币单日放量大涨 3.92%,一举站上 8 万美元;然而仅隔一天,美股大跌引发风险资产集体回撤,币价单日放量下挫 5.48%,盘中最低探至约 75,222 美元,创下 9 月 21 日调整以来的新低,恐慌指数一度逼近 25。从亢奋到恐慌,只用了一个交易日。 HYPE 同样未能幸免。受美股系统性下跌外溢冲击,HYPE 周线收出一根跌幅达 15.19%的大阴线,将前一周的涨幅悉数回吐,价格回落至 75 美元关口一线。
Mercado Bitcoin 遭黑客攻击后分阶段恢复账户查看,提款时间仍未确定
巴西加密货币交易所 Mercado Bitcoin 正分阶段恢复用户账户的只读访问,用户可查看黑客事件发生前的余额,但交易所尚未公布恢复提款的时间表。该平台表示将用自有资金弥补损失。