MSX美股每日观察:Cloudflare营收加速与上调指引强化增长信心,盘后逆势上涨
【MSX 研究院·美股 RWA 每日观察】 是由领先的 RWA 交易平台 MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA 代币化市场的核心脉搏,助您前瞻布局优质资产。 今日观察 在 AI 与科技股遭遇大规模抛售的背景下,Cloudflare 交出了一份明显强于市场预期的季度财报。11 月 5 日,美股科技板块全面下挫,标普 500 指数下跌 4.4%,纳斯达克指数下跌 5.5%,英伟达下跌 9.3%,AMD 下跌 17.3%。Cloudf
【MSX 研究院·美股 RWA 每日观察】 是由领先的 RWA 交易平台 MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA 代币化市场的核心脉搏,助您前瞻布局优质资产。
今日观察
在 AI 与科技股遭遇大规模抛售的背景下,Cloudflare 交出了一份明显强于市场预期的季度财报。11 月 5 日,美股科技板块全面下挫,标普 500 指数下跌 4.4%,纳斯达克指数下跌 5.5%,英伟达下跌 9.3%,AMD 下跌 17.3%。Cloudflare 也在常规交易时段下跌约 8.3%,但财报公布后,股价盘后一度上涨约 17%,基本收复当天跌幅并转为相对前一日收盘上涨。
支撑股价逆势反弹的核心,不只是营收和利润超过预期,而是 Cloudflare 的增长重新加速。FY2026 第三季度,Cloudflare 营收达到 7.825 亿美元,同比增长 39%,高于市场预期约 7.368 亿美元,创近四年来最快增速。调整后 EPS 为 0.38 美元,高于市场预期的 0.34 美元;当前剩余履约义务同比增长 37%,说明已经签约、预计未来 12 个月确认的收入仍保持较快增长。
更重要的是,公司预计第四季度营收达到 8.45 亿至 8.46 亿美元,中位数 8.455 亿美元,显著高于市场预期的约 7.982 亿美元。全年营收指引也由此前的 28.64 亿至 28.70 亿美元,上调至 29.63 亿至 29.64 亿美元。在市场集中抛售 AI 基础设施公司的当天,Cloudflare 的盘后反弹说明投资者并没有否定所有 AI 相关企业,反而更加重视收入兑现速度、订单可见度和资本效率。
数据一分钟
• FY2026 Q3 营收 7.825 亿美元,同比增长 39%,高于市场预期约 7.368 亿美元;
• 本季度营收增速由第二季度的 36%进一步提高至 39%,为近四年来最快;
• 调整后 EPS 为 0.38 美元,高于市场预期的 0.34 美元;
• 调整后净利润 1.437 亿美元,上年同期为 1.026 亿美元;
• 调整后经营利润 1.371 亿美元,上年同期为 8590 万美元;
• 调整后经营利润率为 17.5%,上年同期为 15.3%;
• 当前剩余履约义务(cRPO)同比增长 37%;
• 经营活动现金流 2.154 亿美元,上年同期为 1.671 亿美元;
• 自由现金流 8210 万美元,上年同期为 7500 万美元;
• 自由现金流率为 10%,上年同期为 13%;
• GAAP 净亏损 3410 万美元,上年同期净亏损 130 万美元;
• GAAP 经营亏损 6790 万美元,上年同期亏损 3750 万美元;
• 调整后毛利率为 72.4%,上年同期为 75.3%;
• 季末现金、现金等价物及可出售证券合计约 51.29 亿美元;
• Q4 营收指引为 8.45 亿至 8.46 亿美元,高于市场预期约 7.982 亿美元;
• Q4 调整后 EPS 指引为 0.43 美元;
• FY2026 营收指引上调至 29.63 亿至 29.64 亿美元,市场预期约 28.7 亿美元;
• FY2026 调整后 EPS 指引上调至 1.35 美元;
• Cloudflare 在常规交易时段下跌约 8.3%,财报公布后盘后一度上涨约 17%。
MSX View
Cloudflare 本次盘后反弹最重要的原因,是它同时完成了“业绩超预期、增长加速、指引上调”三个条件。对于高估值软件公司而言,仅仅超过当季市场预期通常并不足以推动股价上涨。投资者更关注的是,公司能否维持增长速度,以及下一季度指引是否支持现有估值。
Cloudflare 第三季度收入同比增长 39%,不仅高于市场预期,也快于第二季度的 36%。公司预计第四季度收入中位数达到 8.455 亿美元,比市场原有预期高出接近 6%。这意味着本季度的增长并不是一次性的收入提前确认,管理层预计这一动能至少可以延续至年底。
cRPO 同比增长 37%同样具有重要意义。营收反映已经确认的业务,cRPO 则反映已签约并预计在未来 12 个月确认的合同收入。两者增速较为接近,说明 Cloudflare 当前增长既有当期使用量推动,也拥有一定订单支持。
Cloudflare 正在同时受益于三类需求。第一类是网络安全。随着网络攻击规模扩大,企业仍需要 DDoS 防护、应用安全、零信任访问和网络性能服务。安全支出通常比一般 IT 项目具有更高优先级,这让 Cloudflare 在企业削减部分软件预算时仍具有一定韧性。
第二类是开发者平台。Workers 让开发者能够直接在 Cloudflare 全球网络上运行应用和代码。随着 AI 应用需要更低延迟、更接近用户的推理和数据处理能力,Cloudflare 有机会从传统内容分发网络进一步扩展至应用开发与运行平台。
第三类是 AI 流量基础设施。AI 代理会产生大量程序化请求,并带来身份验证、安全防护和内容授权需求。Cloudflare 并不需要像 GPU 云公司一样承担同等规模的服务器与芯片采购,但可以通过网络、安全和开发工具,从 AI 流量增长中获得收入。
这也是 Cloudflare 与本轮遭到集中抛售的部分 AI 基础设施公司的区别。市场目前担心的是,数据中心资本开支过高、融资成本上升,以及地方政府可能限制新数据中心建设。如果算力供应扩张放缓,GPU、服务器、电力和数据中心建设企业会首先受到影响。Cloudflare 虽然同样需要建设全球网络,但其商业模式更接近网络、安全和开发平台,收入增长不完全依赖新增大型数据中心项目。
不过,这份财报并非没有需要观察的地方。调整后毛利率由 75.3%下降至 72.4%,自由现金流率也由 13%降至 10%。这说明 Cloudflare 在扩大网络容量、支持更多计算负载和拓展新产品的同时,基础设施与运营投入仍在增加。
公司在调整后口径下实现 1.371 亿美元经营利润,但 GAAP 口径下仍录得 6790 万美元经营亏损;GAAP 净亏损也由上年同期的 130 万美元扩大至 3410 万美元。调整后利润率改善证明经营杠杆正在形成,但距离 GAAP 口径稳定盈利仍有距离。因此,Cloudflare 目前的投资逻辑并不是单纯依靠 AI 概念,而是要证明 AI 流量能够带来更快的收入增长,同时不显著侵蚀毛利率和现金流。
这次盘后反弹说明,在市场整体降低 AI 资产估值的过程中,资金仍然愿意奖励能够兑现收入、提高指引并产生正自由现金流的公司,市场并没有放弃 AI 交易。
关于 MSX 麦通:
MSX 是领先的 RWA 交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。
平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。
围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。
相关阅读
DeFi借贷算不算证券?Aave和Morpho阵营交出两份答卷
Aave Labs、Kamino 基金会与 Veda 向 SEC 递交法律框架摘要,主张普通超额抵押借贷与非托管金库不属证券;双方分歧在管理方替用户调仓的金库,CCI 另提 10 条可核验标准与豁免路线图。
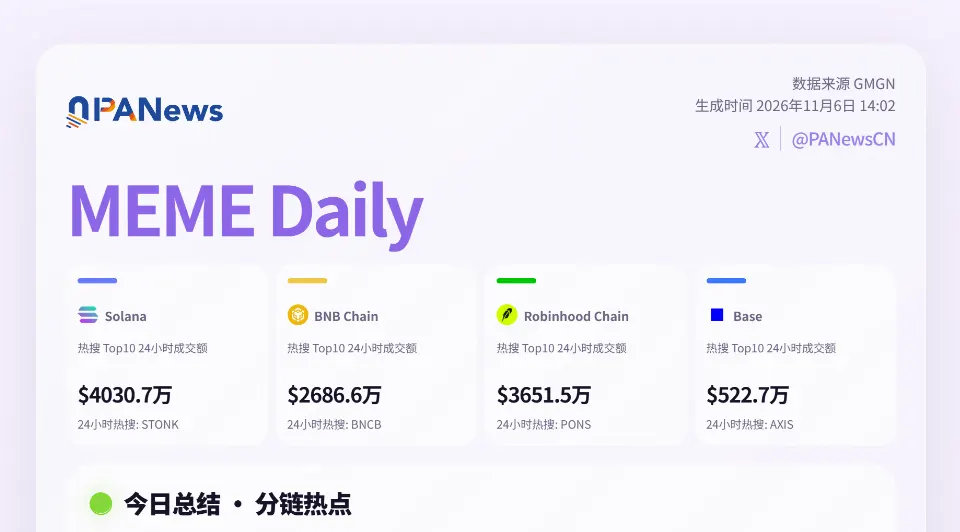
Meme日报,一图了解过去24小时热门Meme(2026.11.6)
过去24小时Solana Top10成交额4030.7万美元,STONK以864.6万美元居首,coin涨幅达15676.0%;BNB Chain成交2686.6万美元,BNCB领跑;Robinhood Chain为3651.5万美元,PONS居首;Base仅522.7万美元且多数下跌。
从全面禁币到主动拥抱,俄罗斯为何变了?
从2018年萨罗夫核研究中心员工偷用设备挖矿,到2024年为矿业立规、2026年首批托管与兑换机构进入央行登记册,俄罗斯在央行与财政部门的长期分歧和制裁压力下,逐步为加密货币安排身份、税收与交易通道。