华尔街早报:加息落地叠加油价回落,股债金同步修复,三巫日叠加日本央行考验反弹成色
市场迎来“加息后修复”,AI芯片领涨,10年期美债终结9连涨远离5%,但加息周期并未结束,标普500在7625点下方存在负Gamma风险。 黄金与白银强势反弹,高盛与瑞银长期看涨至5400美元,称4000附近是增持良机。
每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
10年期美债终结9连涨远离5%,但加息周期并未结束
周四美股终结三连跌,道指上涨0.62%,标普500上涨1.14%,纳指大涨1.69%,这被视为典型的“加息后修复”行情。市场在经历了对美联储加息的恐慌后,迅速调整了心态:只要油价不持续冲高、10年期美债收益率不重新突破5%,高估值资产就还有喘息空间。
原油连续第二天下跌,WTI收跌1%,最低至94.6美元;布伦特原油收跌1.5%,最低至98.85美元。油价回落的直接诱因是沙特正寻求恢复受袭输油管道约一半运力,并通过阿曼转运增加对亚洲供应,同时据称沙特已向胡塞武装提出两周停火方案,美国能源部长表示管道有望较快恢复。
特朗普最新表示,正接近决定是否重新扩大针对伊朗的军事行动,并计划9月22日联合国大会期间,与沙特、阿联酋和阿曼等中东六国领导人讨论战争下一步安排。此外,美国方面已明确要求美军在中东维持目前的兵力水平直到年底。GRM首席分析师视之为逢低买入机会,称潜在供应风险未消;摩根大通甚至罕见地放弃了对油市给出单一基准情景,称美伊冲突扰动“越来越难预测”,“根本不知道如何建模”。
黄金与白银强势反弹,现货黄金涨约1.9%至4380美元附近,期货冲上4400;白银涨近3.8%至66美元。高盛与瑞银均维持长期看涨,目标看至5400美元。瑞银Giovanni Staunovo承认实际利率上升与美元走强将短期压制金价并可能引发ETF流出,但全球债务膨胀、美元中期走弱及明年降息前景仍支撑需求,央行年购金750-1000吨,4000美元附近是增持良机。
美债收益率全线回落,10年期跌约9个基点至4.93%%,终结九连升,并远离5%警戒线;30年期也回落至5.28%;2年期与30年期同步下行。花旗Michael Chang认为,美联储抗通胀尾部风险的可信度提升,对债券投资者利好;高盛则提醒,相比收益率的绝对水平,其上涨速度才是真正的风险点:若10年期收益率在一个月内上升50个基点,或两周内上涨30个基点,股票估值将再次承受沉重压力。
德意志银行则给市场泼了一盆冷水:回顾1950年代以来的15轮加息周期,平均持续时间长达22个月,累计加息幅度约478个基点。相比之下,当前市场定价的紧缩程度依然非常浅。换言之,昨夜的市场表现仅是在交易“情况暂时没那么坏”,而非加息周期已经结束。
美元指数在震荡中承压,英国央行6:3维持3.75%,并宣布暂停全部长期国债量化紧缩拍卖至明年4月,直接引发英国30年期国债收益率创下5月以来最大单日跌幅;日本已宣布加息25个基点至1.25%,创1995年来新高,因加息符合预期,行长植田和男后续对加息节奏的表态将决定日元及全球债市走向。此外,今日美市将迎来“三巫日”交割窗口,数据显示标普500在7625点下方存在负Gamma风险,加之CTA模型预示未来一周或面临约300亿美元的潜在抛售压力,市场的波动性正急剧放大。
芯片与AI硬件领涨,电力与存储开花
加息阴霾快速散去,科技股集体反弹,费城半导体指数大涨超3%,AI、芯片、数据中心和电力设备同步走强。
油价与收益率下行直接减轻数据中心建设的估值压力,AI资本开支叙事重新占据上风。黄仁勋在苏格兰峰会预计,英伟达明年芯片销量将达今年两倍,瓶颈在供应而非需求;公司正推进供应链多元化并锁定多年期零部件协议。市场重新聚焦此前遭重创的AI相关标的,交投虽活跃但高盛交易台活跃度仅评4分(满分10),这说明很多买盘可能是空头回补,不一定是长线资金全面进场。
城堡证券策略师Scott Rubner认为,美股正处于阶段性低点,9月可能还会颠簸,但AI板块有望在10月率先企稳,并带动更广泛市场反弹。
AI产业叙事正加速向基础设施扩散,电力设备需求爆发,Generac与亚马逊签署了金额高达80亿美元的备用发电机协议;算力侧议价权持续提升,Nebius宣布自10月1日起将GPU云服务价格上调约20%,CoreWeave则通过发行30亿美元可转债及启动市价发行以扩充产能。
与此同时,AI产业的监管边界正从模型安全向算力基础设施延伸。桥水联席CIO Greg Jensen提出,如果单一企业控制美国或全球超过一定比例、例如5%的算力,可以将其视为“系统重要性机构”进行监管,这意味着AI算力正逐渐被纳入类似金融、能源等关键行业的监管范畴。此外,Anthropic披露,截至8月,Claude已经“主导”约26%的内部AI研发任务,超过90%的相关任务进入AI协作或更高自动化水平,同时约3万个Agent参与研究和工程。
随着AI从外部产品转变为自我生产工具,市场正同步定价AI的盈利扩散空间与潜在的政策约束风险。
具体项目动作及股价波动:
英伟达涨2.54%:黄仁勋预计明年芯片销量翻倍,并称AI芯片需求不是问题,供应才是瓶颈。相关芯片股同步上涨,博通涨2.29%,台积电涨3.00%,高通涨2.09%。
英特尔涨7.67%,创近两个月新高:报道称SK海力士正与英特尔讨论在美国本土生产存储芯片,可能使用英特尔俄亥俄工厂产能。梅利乌斯分析师还认为,英特尔未来两年股价有望冲向200美元。相关板块中,AMD涨6.36%,ARM涨8.57%,美光涨5.50%。
美光科技涨5.50%,戴尔涨4.46%创历史新高:美光印度封装测试工厂开始商业化生产,并已向戴尔交付印度本土制造的内存模组。相关存储股中,闪迪涨6.21%,西部数据涨1.65%。
光通信分化:迈威尔涨4.81%,公司与GlobalFoundries扩大合作,共同推进下一代光学连接技术;博通涨2.29%,Coherent涨约2%;但Lumentum跌2.81%。塔半导体涨8.43%,公司与NewPhotonics已开始激光集成光引擎量产出货。
Generac涨18.34%,亚马逊涨2.13%:Generac与亚马逊签署长期协议,为亚马逊全球数据中心供应工业备用发电机,累计采购额最高可达80亿美元。市场认为,AI数据中心对电力设备的需求正在快速放大。
CoreWeave跌4.16%,Nebius涨4.12%:公司宣布拟发行30亿美元可转债,并启动最多3500万股股票的市价发行计划。融资有助于扩张AI基础设施,但短期稀释压力拖累股价;Nebius宣布10月1日起上调GPU云服务价格,H100实例涨约17%,B300涨约21%。
CleanSpark涨4.38%,Meta涨1.34%:寻求通过首次高收益债发行筹资约22.3亿美元,用于建设与Meta相关的AI基础设施,初步讨论收益率约8.5%,较BB评级企业债平均收益率高约2个百分点。该交易是首笔与Meta数据中心相关的高收益债发行,显示AI资本开支正向信用市场外溢。
SpaceX涨2.60%:SpaceX旗下AI部门据称讨论从陷入困境或已倒闭初创企业购买客户信息及运营数据,用于训练Grok模型。马斯克近期表示,将利用SpaceX全部信息训练Grok,原Starlink员工Jack Garabedian已接管数据团队。
加密概念股普涨:SEC为代币化股票交易提供五年豁免,利好加密交易平台和链上金融。Robinhood涨5.16%,Coinbase涨5.8%,Circle涨5.8%。
Mag7全线收涨:谷歌涨1.30%,亚马逊涨2.13%,英伟达涨2.54%,Meta涨1.34%,微软涨1.52%(微软与OpenAI高层承认AI对新闻业构成威胁);苹果涨1.38%(iPhone 18 Pro系列预售交货期拉长);特斯拉涨2.27%(Optimus机器人约5000台订单落地,并加快在中国审厂)。
接下来需要关注:
9月18日(周五)
日本植田和男发布会:市场已加息25个基点,关键看植田和男是否足够鹰派。若不够鹰,美元兑日元可能继续冲向158—160。
美股三巫日:股指期货、股指期权和个股期权同时到期,成交量和尾盘波动通常放大。这次紧跟美联储和日本央行决议,波动风险更高。
恒生科技指数扩容与改组咨询截止:扩容至50只并引入高增长因子,可能影响港股科技股被动资金预期,AI、软件和高成长科技标的最受关注。
iPhone 18 Pro发售:将检验苹果新品需求,对苹果产业链、消费电子、存储、光学和半导体情绪有影响。
华为全联接大会9月17日至19日举行:市场关注升腾950超节点、AI算力新品和产业伙伴计划。国产算力、服务器、光模块、液冷和数据中心链条可能获得催化。
Semicon India 9月17日至19日:全球半导体和政策领导人参会,市场关注印度半导体制造、封测和供应链政策,可能影响全球芯片产业链布局预期。
相关阅读
亚洲市场日报:朝鲜黑客通过虚假招聘诈骗从 7,000 个钱包窃取 1,070 万美元
朝鲜关联黑客组织通过虚假招聘信息感染超过 30,000 台设备,并从逾 7,000 个加密货币钱包中窃取至少 1,071 万美元。越南计划于 2026 年发放首批加密资产服务许可证。北京发布代币工厂经济行动计划,中国存储芯片制造商长鑫存储开始第五代 DRAM 平台量产。
法案卡关、美联储加息,比特币BTC重回8万美元,这轮反弹靠什么?
法案卡关,利率上调,比特币却没有按市场预期继续下跌。过去一周,BTC 上涨约 4.9%,重新站上 8 万美元,主流加密资产也出现反弹。 美联储利率决定公布后,比特币一度回落至约 7.54 万美元。到了 9 月 19 日,全球一站式资产配置平台 BiyaPay 行情显示,比特币重新升至约 81000 美元,以太坊也接近 2620 美元。过去一周,比特币和以太坊分别上涨约 4.9%和 4.6%。 表面看,这是利空落地后的逆势上涨。真正值得追问的是,这轮反弹由现货资金支撑,还是主要来自空头回补和仓
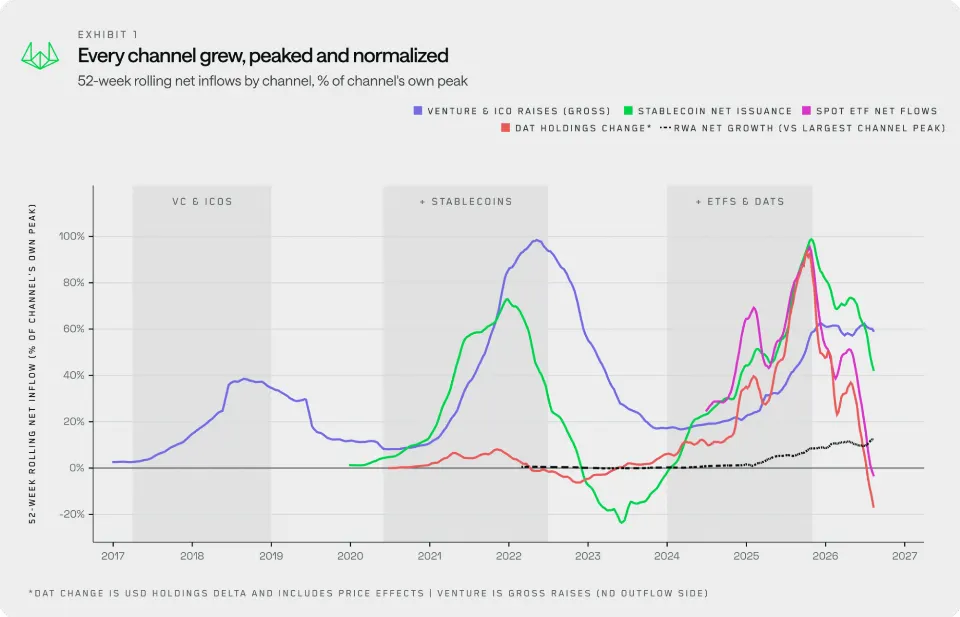
RWA接棒ETF?Wintermute押注下一轮牛市的流动性通道
深潮导读:站在可能新一轮牛市门口,Wintermute 认为真正缺的不是钱,而是把钱吸进加密资产的新通道。稳定币、ETF 与 DAT 都曾扛过周期,如今已变日常管道;链上代币化(RWA)过去 12 个月吸金约 160 亿美元,规模仍小,但若监管与抵押品打通,可能把「买苹果/国债」的资金放进同一套钱包与稳定币结算,再更容易流向 BTC 与山寨。 当我们直面可能到来的新一轮牛市时,问题是:这一次,哪条通道会把积压的流动